Un bien classé E, F ou G ne bloque pas votre crédit en soi, mais il déplace trois choses avant même la visite suivante. Le montant accepté par la banque : durée, apport, parfois le calcul de votre capacité si vous comptez louer.
Le calendrier de la loi Climat, déjà en marche, une partie même déjà derrière nous. Et la décote à l'achat, qui ne vaut quelque chose que si le montage, bien plus travaux, tient debout dès le compromis.
Vous avez repéré un bien décoté et vous vous demandez si votre banque va encore vous suivre. C'est la bonne question, et ce n'est pas celle du DPE en lui-même : cette page traite l'achat et le financement, pas la méthodologie du diagnostic.
Ce que dit la loi Climat, ce que la banque regarde en plus, ce que vaut vraiment la décote, et comment articuler l'achat du bien avec le financement des travaux : voilà le terrain que je couvre ici.
Un mauvais DPE ne vous interdit pas d'acheter, mais il change la donne côté banque
Acheter un bien E, F ou G reste juridiquement possible. La banque apprécie toutefois le coût du projet, les travaux et, en cas de location, la conformité du logement au calendrier de décence énergétique.
Trois précisions avant d'aller plus loin, parce que vous me posez souvent les trois mêmes questions dans le désordre. D'abord, le DPE en lui-même, ce qu'il mesure, comment il se calcule, n'est pas le sujet de cette page : ici, je traite l'achat et le crédit.
Ensuite, si vous cherchez à financer des travaux de rénovation une fois le bien acheté, l'éco-PTZ et MaPrimeRénov' répondent à ce besoin précis, j'y reviens plus bas.
Le PTZ accession peut financer certains achats avec travaux sous conditions. Dans l’ancien classique, les exigences de travaux et de performance doivent être vérifiées : le DPE n’est donc pas sans lien avec l’éligibilité de l’opération.
Dans le Val de Loire, un projet dans l’ancien demande de rapprocher diagnostic, état du bien et devis. Le financement doit tenir compte des interventions effectivement nécessaires, sans présumer de la performance future.
Pour un achat dans l’ancien, le diagnostic et les devis doivent donc entrer dans le budget avant la demande de prêt.
Le calendrier de la loi Climat : ce qui devient interdit, et quand
La loi Climat et Résilience du 22 août 2021 a fixé des exigences progressives de décence énergétique. Le calendrier ci-dessous concerne les locations de résidence principale en métropole, lors de la signature, du renouvellement ou de la reconduction tacite du bail. Les règles officielles du DPE précisent ce périmètre.
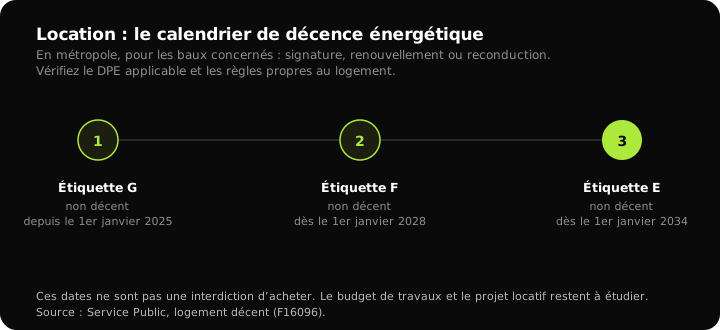
Vous voyez le lien : la banque ne juge pas seulement votre profil, elle juge aussi la trajectoire légale du bien.
| Étiquette DPE | Décence énergétique en métropole | Statut au 06/07/2026 |
|---|---|---|
| G | Depuis le 1ᵉʳ janvier 2025 | Déjà en vigueur |
| F | À partir du 1ᵉʳ janvier 2028 | À venir |
| E | À partir du 1ᵉʳ janvier 2034 | À venir |
Source : Service Public, DPE et décence énergétique. Ce calendrier ne s’applique pas de façon identique à tous les territoires et à tous les contrats de location ; vérifiez le cas du bien.
En métropole, un bail concerné ne doit plus porter sur un logement classé G depuis 2025 ; les classes F puis E suivent en 2028 et 2034. L’amélioration doit être démontrée par un diagnostic valable. Le seul devis de travaux ne modifie pas la classe du logement.
Ce que ça change concrètement pour vous : si vous achetez un F ou un E aujourd'hui sans prévoir de travaux, vous achetez un bien qui deviendra non louable dans quelques années. La banque le sait. C'est précisément ce qui pèse sur sa décision, bien plus que l'étiquette elle-même au jour de l'achat.
Peut-on encore emprunter pour un bien classé E, F ou G ?
Un mauvais DPE n’interdit pas légalement d’emprunter. La décision dépend du dossier complet, du bien et de la politique du prêteur.
La banque ajuste ses conditions, et c'est là que je vois le plus de projets buter, pas sur le principe du crédit, mais sur un point que l'acheteur n'avait pas anticipé en visitant le bien.
Ce qui change concrètement dans le dossier :
- L'apport demandé est parfois un peu plus élevé si aucun plan de travaux n'accompagne le bien.
- Le taux proposé : demandez les conditions applicables au bien et au plan de travaux. Une majoration ne peut pas être généralisée sans offre bancaire datée.
- La durée du prêt devient un critère à part entière : c'est le point que peu de gens anticipent, j'y consacre la section suivante.
- Un plan de travaux chiffré : les devis, la qualification des entreprises, les délais et la performance visée servent à instruire le projet. Ils ne garantissent ni suppression d’un surcoût ni taux bonifié.
Ce que la banque va vous demander en plus (et pourquoi la durée du prêt compte)
Je vous le dis franchement : c'est le point le plus mal compris par les acheteurs, et pourtant celui qui pèse le plus dans la décision bancaire. Ce n'est pas l'étiquette DPE au jour de la signature qui inquiète la banque. C'est sa projection dans le temps.
Prenez un profil type : un acheteur qui vise un bien classé E, sur un prêt de 25 ans. La banque ne regarde pas seulement l'étiquette d'aujourd'hui, elle projette le bien jusqu'en 2051. Un E qui ne bouge pas devient, sur cet horizon, un bien à la limite de la non-location bien avant l'échéance du prêt.
C'est ce raisonnement, plus que le DPE affiché à l'instant T, qui justifie l'ajustement des conditions : apport, taux, ou exigence d'un plan de travaux.
Aeconomia est immatriculée à l’ORIAS sous le numéro 22002183. Je prépare le dossier et compare les conditions des établissements qui peuvent étudier le projet.
Deux éléments permettent de préparer cette analyse :
- Un plan de travaux chiffré et daté : devis, calendrier et performance visée. Ces pièces documentent l’objectif ; l’amélioration effective devra être justifiée selon les conditions prévues.
- Une mise en concurrence des banques : toutes ne traitent pas un mauvais DPE de la même façon.
Certaines intègrent d'emblée un plan de travaux dans le calcul, d'autres restent plus rigides.
Tout coût supplémentaire exigé pour obtenir le prêt peut rapprocher le TAEG du plafond d’usure. Il faut recalculer la proposition complète ; aucune majoration attribuée au DPE ne permet de conclure sans les autres données.
Ce n'est pas contradictoire avec la mécanique vue plus haut : c'est le même risque de surcote, vu sous un autre angle. Je détaille le fonctionnement du plafond et les marges de manœuvre possibles dans mon article sur le taux d'usure.
Certaines offres bancaires prévoient des conditions liées à la performance énergétique ou à des travaux. Demandez le contrat précis : taux, performance attendue, délai, justificatifs et conséquences si l’objectif n’est pas atteint. Aucun montant de bonification ni délai uniforme n’est retenu ici.
La performance attendue doit être documentée selon les conditions de l’offre. Vérifiez aussi les conséquences d’un retard ou d’un objectif non atteint.
Investisseur : la banque peut effacer vos loyers futurs de son calcul
Si vous achetez pour louer, il y a un point que je vois rarement anticipé, et qui change pourtant toute la faisabilité du projet. Certaines banques n'intègrent pas les loyers futurs d'un bien classé F ou G, parfois même E, dans le calcul de votre capacité d'emprunt, tant qu'aucun plan de travaux n'est fourni.
Prenez un investisseur qui compte sur un loyer mensuel pour équilibrer son taux d'endettement.
Sans plan de travaux, la banque peut considérer ce loyer comme non garanti, à cause du risque de non-location à moyen terme, et l'écarter purement et simplement du calcul des 35 % d'endettement, le seuil HCSF. Un projet viable sur le papier devient hors normes bancaires du jour au lendemain, sans que rien n'ait changé dans le bien lui-même.
Un plan de travaux peut aider la banque à examiner le revenu locatif futur. Son montant, son calendrier et la conformité après travaux doivent être documentés ; un devis seul ne garantit pas que les loyers seront réintégrés.
Si votre endettement est déjà proche du seuil des 35 %, ce point mérite d'être vérifié en amont, pas découvert au moment de l'offre de prêt. Le calcul de capacité d'emprunt en tient compte différemment selon les banques du réseau, et c'est précisément là que la mise en concurrence prend tout son sens.
Bonne affaire ou piège : la décote ne suffit pas, le montage décide
Un bien mal classé peut se vendre moins cher qu’un bien comparable performant, mais la décote n’est ni automatique ni identique partout. Comparez le prix, les travaux, les délais et les perspectives de location sur le marché local.
D'abord, le crédit doit passer aux conditions que je viens de détailler : apport, taux, durée, éventuellement absence de loyers comptés en locatif.
Ensuite, les travaux doivent être financés dès l'origine, pas "plus tard, une fois qu'il y aura un peu d'épargne de côté". C'est cette deuxième condition qui échoue le plus souvent : l'acheteur intègre la décote dans son calcul, mais pas le coût réel de la rénovation, et se retrouve propriétaire d'un bien qu'il ne peut ni louer bientôt, ni revendre correctement.
La valeur après travaux doit être estimée pour le bien et son secteur. Une amélioration du DPE ne garantit pas que la revente couvrira le coût du chantier.
Ma position sur ce point est simple, et je ne vais pas la nuancer pour faire plaisir : une passoire thermique n'est pas une mauvaise affaire en soi. C'est une affaire à condition de savoir la financer, travaux compris, dès le compromis.
Sans ce montage bouclé en amont, la décote à l'achat se transforme en facture découverte après coup, et c'est là que le bon plan devient un parcours du combattant.
Financer les travaux : éco-PTZ, MaPrimeRénov' et prêts à impact, sans les confondre
Les travaux se préparent avec l’achat. Trois types de financement ou d’aide sont à examiner, chacun avec ses conditions :
- L’éco-PTZ peut financer des travaux énergétiques éligibles, jusqu’à 50 000 € sur certains parcours. Le plafond dépend des travaux et du dispositif ; ce prêt doit être remboursé. Je détaille les règles dans mon article dédié à l’éco-PTZ.
Les formulaires et les pièces nécessaires sont présentés dans mon article dédié à l'éco-PTZ.
- MaPrimeRénov’ est une subvention soumise à des conditions et engagements à respecter. Elle peut réduire le reste à charge et se combiner avec l’éco-PTZ. Les montants et conditions sont précisés dans l’article MaPrimeRénov’.
- Les offres bancaires liées aux travaux : elles peuvent prévoir un avantage conditionné à une amélioration du DPE. Les délais, justificatifs et conditions de maintien de cet avantage sont propres à l’offre.
Mon rôle, à ce stade, c'est d'articuler ces trois briques avec le crédit d'achat dans un seul montage cohérent : combien emprunter pour le bien, combien pour les travaux, quelle part couverte par les aides, et dans quel ordre les mobiliser.
C'est ce montage global qui détermine si l'opération tient, pas chaque dispositif pris isolément.
Foire aux questions
L’achat peut être financé selon le dossier et la banque. Le coût des travaux, le budget et l’usage du logement doivent être étudiés ; la classe DPE ne suffit ni à garantir ni à exclure le prêt.
Pour les locations de résidence principale concernées en métropole, les classes G, F et E deviennent non décentes respectivement en 2025, 2028 et 2034, lors de la signature, du renouvellement ou de la reconduction du bail. Vérifiez le diagnostic et le régime du logement.
Le diagnostic seul ne dit pas si l’achat est intéressant. Comparez le prix avec des biens semblables, le coût des travaux, leur calendrier et le financement accessible ; la décote n’est pas automatique.
Les conditions dépendent de l’offre et du dossier. Demandez les exigences relatives au DPE et aux travaux, sans appliquer une majoration ou une bonification uniforme à toutes les banques.
Oui, un prêt d’achat peut inclure des travaux selon les devis et l’accord bancaire. Un éco-PTZ ou MaPrimeRénov’ peut aussi être étudié sous ses propres conditions. Rapprochez leurs montants et leurs calendriers avant de vous engager.
La banque peut refuser le financement après examen du bien et du dossier. Le prix, les travaux, les charges, les loyers retenus et le TAEG doivent être vérifiés ensemble ; aucun motif ou fréquence de refus ne se déduit du seul DPE.
Dimitri Toulon, courtier en prêts immobiliers depuis 2017. Basé à Orléans, j'accompagne des acheteurs dans le Loiret, en Centre-Val de Loire et en Île-de-France, sur des dossiers classiques comme sur des achats de biens à rénover.
Sur un bien E, F ou G, mon travail consiste à mettre en concurrence les banques de mon réseau pour trouver celle qui traite le mieux votre dossier, et à construire avec vous le montage complet : achat, travaux, aides.
Vérifiez la validité du diagnostic présenté et, si une réforme du calcul le concerne, l’attestation officielle applicable. Un changement d’étiquette administratif ne remplace pas l’examen des travaux nécessaires et des dépenses réelles du logement.
Si vous avez repéré un bien E, F ou G, la question à trancher n'est pas "bonne affaire ou piège", c'est "ce montage précis tient-il, avec ces travaux-là et cette banque-là". Vérifions-le ensemble avant que vous ne signiez le compromis. Un premier rendez-vous sans engagement suffit pour poser les chiffres à plat, travaux compris.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183