Votre banque vient de refuser votre dossier "à cause du taux d'usure", et vous ne savez même pas ce que ce mot veut dire ? Vous n'êtes pas seul. C'est l'une des raisons de refus les plus mal comprises du crédit immobilier, alors qu'elle ne dit rien sur la solidité de votre projet.
Je vous explique ce plafond : qui le fixe, pourquoi il peut vous bloquer même avec un bon dossier, et surtout ce que vous pouvez faire, concrètement, pour repasser dessous. Je commence par la définition, puis je passe vite aux leviers qui font vraiment la différence sur le terrain.
Le taux d'usure, c'est le prix plafond que votre banque n'a pas le droit de dépasser
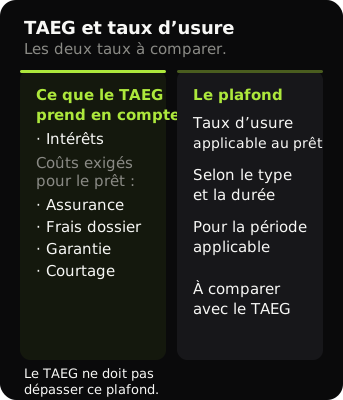
Repérez le TAEG dans votre proposition de prêt, puis le taux d’usure applicable. Le schéma montre ce que vous devez comparer pour vérifier le respect du plafond.
Le taux d'usure est le taux maximal légal auquel un établissement prêteur peut vous accorder un crédit. Ce n'est pas un taux "recommandé" ni un indicateur de marché : c'est une limite légale.
Si le TAEG de votre offre de prêt dépasse ce plafond, même d'un dixième de point, le crédit est considéré usuraire et votre banque n'a pas le droit de le signer.
Le TAEG, le taux annuel effectif global, est la mesure qui compte ici, pas le taux nominal affiché en gros sur la simulation.
Le TAEG exprime le coût annuel du crédit à partir de ses flux de paiement. Il comprend les intérêts et les coûts exigés pour obtenir le prêt aux conditions proposées : assurance et garantie obligatoires, dossier, courtage et autres frais concernés. Ce n’est pas une simple addition de taux ; c’est ce TAEG qui se compare au plafond.
Cette règle protège l’emprunteur contre un coût de crédit excessif. Le cadre du taux d’usure fixe un plafond légal et prévoit des sanctions en cas de dépassement. La banque doit vérifier le respect du seuil applicable avant d’accorder le prêt.
Qui fixe ce plafond, et pourquoi il change tous les trimestres
C'est la Banque de France qui calcule et publie le taux d'usure, chaque trimestre, pour chaque catégorie de crédit : immobilier à taux fixe, à taux variable, prêt relais, crédit à la consommation. Chaque type de prestations de crédit a donc son propre plafond, distinct des autres.
La méthode de calcul est fixée par le Code de la consommation.
Le taux d’usure correspond au taux effectif moyen (TEM) du trimestre précédent, majoré d’un tiers, pour une catégorie comparable de crédits. La Banque de France recueille les données des établissements ; le résultat sert de plafond à la période suivante.
Le calcul repose sur des crédits déjà accordés. En période de hausse rapide, ce décalage peut réduire la marge entre les offres et le plafond. Une révision mensuelle exceptionnelle a été appliquée de février à décembre 2023 ; le rythme trimestriel a repris en janvier 2024.
Où trouver les plafonds en vigueur ce trimestre, par durée de prêt
Il existe un plafond distinct pour chaque catégorie de crédit immobilier : prêts à taux fixe de moins de 10 ans, de 10 à moins de 20 ans, de 20 ans et plus, prêts à taux variable, prêts relais.
Ces seuils sont révisés chaque trimestre, et c'est précisément pour ça que je ne les recopie pas ici : un plafond cité sans son trimestre de publication est déjà périmé, et un chiffre périmé sur ce sujet peut vous faire prendre une mauvaise décision.
La source à consulter est unique et officielle : banque-france.fr/statistiques, rubrique "Taux d'usure". Vous y trouvez le tableau complet du trimestre en cours, daté, par catégorie et par durée. C'est celui-là, et aucun autre, qu'il faut comparer au TAEG de votre offre.
Pour un prêt sur 25 ans, consultez la catégorie « taux fixe de 20 ans et plus ». Une autre durée peut relever d’une autre catégorie : il faut comparer chaque proposition à son propre plafond, sans présumer qu’un prêt court passe plus facilement.
Pourquoi ce plafond, censé vous protéger, peut vous bloquer
Le taux d'usure a été pensé pour vous protéger. Sur le papier, personne ne peut vous vendre un crédit à un prix abusif. Dans les faits, ce mécanisme peut produire l'effet inverse et exclure de bons dossiers du financement, pour deux raisons techniques.
La première tient au coût de l’assurance exigée par la banque, inclus dans le TAEG. Selon le contrat et le profil, il peut rapprocher le coût total du plafond, même lorsque les mensualités restent compatibles avec les revenus. Les règles permettant de souscrire sans questionnaire médical doivent aussi être examinées lorsqu’elles s’appliquent.
Le coût de la couverture et la capacité de remboursement doivent être examinés séparément. Un refus motivé par le plafond ne dispense pas de vérifier le budget et les conditions du crédit.
La seconde, c'est le décalage temporel du calcul. Le plafond d'un trimestre est basé sur les taux moyens pratiqués le trimestre précédent.
Quand les taux de marché montent vite, le plafond court toujours un cran derrière : les banques pratiquent déjà des taux plus élevés, mais le plafond légal n'a pas encore rattrapé ce mouvement.
Résultat, des dossiers tout à fait finançables au prix du marché se retrouvent hors-la-loi le temps que le plafond se remette à jour.
À mon sens, ce n'est pas le principe du taux d'usure qui pose problème. C'est ce double effet ciseau, assurance plus décalage, qui peut transformer une protection en obstacle pour des emprunteurs qui n'ont rien d'un profil à risque.
Quand un TAEG bute sur l'usure : ce que je regarde en premier
Un refus lié au taux d’usure appelle une vérification du montage. Il peut exister des ajustements, mais leur effet et la possibilité de financer le projet restent à établir.
Ce que je regarde en premier, c'est toujours la structure du TAEG plutôt que le taux nominal seul : où se cache exactement le point qui fait déborder le plafond. L'assurance ? Les frais de garantie ? La durée choisie ?
Ce qui revient régulièrement, c'est que le premier réflexe efficace consiste à retravailler l'assurance emprunteur avant de toucher au reste du montage.
C'est souvent la ligne la plus mobile du TAEG, celle sur laquelle vous pouvez agir sans renégocier tout le prêt. Je ne considère jamais un refus lié à l'usure comme définitif tant que ce point-là n'a pas été retravaillé. Je détaille ce levier juste après.
La délégation d'assurance, mon premier levier pour repasser sous le plafond
Comparez le contrat d’assurance proposé par la banque avec d’autres contrats accessibles à votre situation. Le contrat groupe n’est pas systématiquement plus cher ; garanties, exclusions, quotités et coût doivent être examinés ensemble.
Vous pouvez choisir une assurance externe dès la demande de prêt. Pour un crédit immobilier déjà signé, la loi Lemoine permet de changer d’assurance à tout moment, sous réserve d’un niveau de garanties équivalent accepté par la banque. Ces deux démarches répondent à des moments différents du projet.
Ce changement a un effet direct sur le TAEG. L'assurance entrant dans son calcul, pour une nouvelle offre, une couverture exigée moins chère peut réduire le TAEG calculé sur ses flux.
Sur un dossier qui frôle le plafond, c'est souvent la marge de manœuvre la plus rapide à activer, parce qu'elle ne touche ni au taux nominal négocié avec la banque, ni à la durée du prêt.
L’effet d’une assurance moins chère dépend du prêt et de l’échéancier des cotisations. Demandez une simulation avec le nouveau contrat et son TAEG recalculé : un écart de cotisation ne se transpose pas directement en autant de points de TAEG.
Vérifiez aussi les quotités assurées, les exclusions et les conditions de prise en charge. L’objectif est de réduire le coût avec les garanties exigées pour votre financement.
Point de vigilance, honnêtement le plus fréquent que je vois passer : la délégation doit offrir des garanties au moins équivalentes au contrat groupe, c'est la règle d'équivalence qu'impose la banque. Un contrat moins cher mais moins couvrant peut être refusé par l'établissement prêteur.
Les autres leviers : durée, structure du dossier, timing
La comparaison des assurances peut être complétée par d’autres ajustements, selon le dossier. Leur effet se vérifie avec un TAEG recalculé.
- Revoir la durée : comparez le TAEG et le plafond de la catégorie correspondante. Raccourcir le prêt augmente généralement la mensualité ; le budget doit rester compatible.
- Examiner les prêts aidés : un PTZ ou un prêt Action Logement peut compléter le plan sous conditions. Cela ne permet pas de compenser le dépassement du taux d’usure d’un autre prêt par une simple moyenne des taux.
- Revoir le capital ou l’apport : demandez un nouveau calcul complet. Avec moins de capital, des frais fixes peuvent peser davantage dans le TAEG ; la baisse n’est pas automatique.
- Vérifier la période applicable : une révision du plafond peut changer la comparaison, mais son sens et les futurs taux bancaires ne sont pas garantis. Tenez compte des délais du compromis.
- SCI et projet professionnel : le régime applicable dépend de l’emprunteur et de l’opération. Faites vérifier ce cadre ; créer une société ne constitue pas une solution automatique à un dépassement.
Règle simple : il n'y a pas un levier qui marche à chaque fois, mais une combinaison à ajuster selon ce qui fait déborder le TAEG sur votre dossier précis.
Un refus lié à l’usure : les vérifications avant de reprendre le dossier
Pour reprendre le dossier, réunissez le TAEG détaillé, l’assurance proposée et les frais exigés. Je compare ces postes avec le plafond correspondant au type de prêt et à sa durée.
Le dépassement du plafond porte sur le coût du crédit. Il ne suffit pas, à lui seul, à conclure sur votre capacité de remboursement ; les deux sujets doivent être examinés.
Dans le Loiret comme ailleurs en Centre-Val de Loire, je recherche les ajustements possibles avec vous. Leur efficacité dépend des propositions que les banques et les assureurs acceptent de faire.
C'est ma conviction sur ce sujet, et c'est aussi pour ça que je préfère regarder vos chiffres avec vous plutôt que vous laisser devant un refus qui ne s'explique pas.
Si votre TAEG frôle le plafond, ou si une banque vous a déjà opposé ce motif, montrez-moi vos simulations : nous regardons ensemble, ligne par ligne, quel levier peut faire la différence sur votre dossier.
Questions fréquentes sur le taux d'usure
C'est le taux maximal légal auquel une banque peut vous prêter de l'argent. Fixé par la Banque de France chaque trimestre, il s'applique au TAEG complet (intérêts, assurance, frais), pas au seul taux nominal.
Parce que l'assurance emprunteur entre dans son calcul et parce que le plafond est calculé avec un trimestre de retard sur les taux de marché. Un dossier solide peut déborder le seuil sans que votre solvabilité soit en cause.
Comparer les assurances à garanties équivalentes peut réduire le coût. La durée, le capital et les frais sont aussi à examiner. Chaque nouvelle proposition doit respecter son propre plafond d’usure ; aucune démarche ne garantit le résultat.
La Banque de France, qui le calcule chaque trimestre à partir du taux effectif moyen pratiqué par les banques, majoré d'un tiers.
Le plafond varie selon la durée et le type de prêt. Les seuils en vigueur ce trimestre sont publiés par la Banque de France (banque-france.fr/statistiques, rubrique "Taux d'usure") : c'est ce tableau daté, et lui seul, qu'il faut comparer au TAEG de votre offre.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183