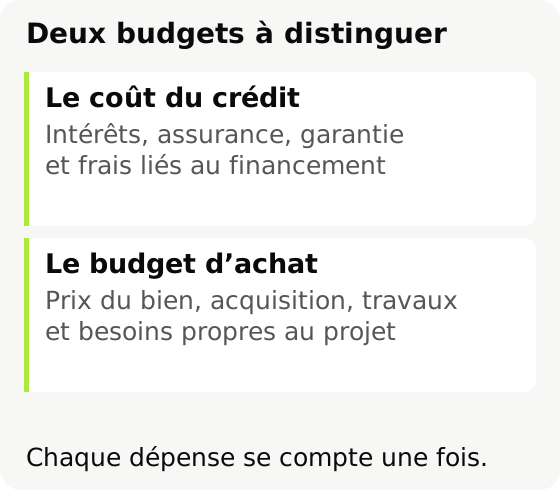
Frais annexes : distinguer le coût du crédit du budget d’achat
- Frais de dossier : montant à relever dans la proposition bancaire et possibilité de négociation à demander.
- Assurance emprunteur : comparer les cotisations, les garanties et les quotités sur toute la durée.
- Garantie (hypothèque ou caution) : un choix qui change le coût initial et les conditions de restitution.
- Acte de garantie : des frais notariés peuvent être dus pour une hypothèque ; ils sont distincts des frais d’acquisition.
- Frais de courtage : coût de la mission à comparer aux offres obtenues, sans économie garantie.
La mensualité et le taux nominal ne suffisent pas. Demandez les montants de chaque poste et le TAEG, puis rapprochez-les du plan de financement.
Examinez les postes ci-dessous, en distinguant les frais du crédit et ceux de l’acquisition pour éviter de les compter deux fois.
Les frais de dossier bancaires : ce que les établissements affichent, et ce qu’ils acceptent vraiment
Les frais de dossier de prêt immobilier sont facturés par la banque pour instruire votre demande de crédit : analyse de solvabilité, montage du dossier, mise en place de l’offre de prêt. Ils sont dus à la banque, pas au courtier.
Les frais de dossier varient selon l’établissement, le prêt et les conditions négociées. Demandez le tarif appliqué et son éventuel minimum ou plafond dans votre proposition écrite.
Une fourchette publiée par un intermédiaire ne décrit pas nécessairement le tarif de votre banque. Utilisez le montant inscrit dans la proposition pour comparer.
Un pourcentage annoncé peut être soumis à un minimum ou à un plafond. Le montant final en euros est celui à comparer, pour le même crédit.
Ce que peu d’emprunteurs savent : ces frais de dossier sont négociables, mais pas systématiquement et pas pour tout le monde.
Un profil CDI stable avec un apport solide et une domiciliation à proposer aura plus de marge qu’un profil avec des revenus variables. La logique est commerciale : la banque ajuste ses conditions à ce qu’elle a envie de financer.
Vous pouvez négocier ces frais directement. Le courtier peut aussi les inclure dans la comparaison auprès du Crédit Agricole, de BNP Paribas ou de la Caisse d’Épargne, selon les établissements sollicités et le dossier.
Le courtier peut négocier ce poste avec les autres conditions. Le volume de dossiers transmis ne garantit pas une remise pour chaque emprunteur.
L’assurance emprunteur : le poste que vous sous-estimez le plus
L’assurance emprunteur n’est pas imposée par la loi, mais la banque peut l’exiger pour accorder le crédit. Le contrat précise les risques couverts, les quotités, les exclusions et les conditions d’indemnisation.
Comparez les cotisations en euros, leur évolution et le coût total. Le TAEA, taux annuel effectif de l’assurance, mesure son effet sur le TAEG : il ne se confond pas avec un taux de cotisation appliqué au capital initial ou restant dû.
Vous pouvez changer d’assurance emprunteur à tout moment pendant le prêt, sous réserve de garanties équivalentes à celles exigées par la banque. Voir les conditions de substitution. Obtenez l’accord du prêteur sur l’équivalence des garanties et coordonnez les dates de prise d’effet pour maintenir la couverture.
Demandez une comparaison du contrat groupe et des assurances externes accessibles, à garanties et quotités équivalentes. L’âge et l’état de santé ne suffisent pas à prédire le montant économisé.
Le résultat doit venir des devis et de leur échéancier, pas d’un écart de taux d’assurance présenté sans préciser la base de calcul.
Je pense que c’est le poste sur lequel le plus d’emprunteurs laissent de l’argent sur la table, parce que la banque présente son contrat groupe comme la norme et peu de gens remettent ça en question.
La garantie du prêt immobilier : hypothèque ou caution, la différence compte
La garantie protège la banque si vous cessez de rembourser. Elle prend deux formes principales, et le choix entre les deux n’est pas toujours laissé à votre discrétion : certaines banques imposent leur propre caution interne.
| Type de garantie | Frais indicatifs | Acte notarié requis | Restitution possible |
|---|---|---|---|
| Hypothèque conventionnelle | Taxe publicité foncière + émoluments notaire | Oui | Non |
| Hypothèque légale spéciale du prêteur de deniers (remplace le PPD depuis 2022) | Fiscalité et frais propres à cette sûreté ; bien existant | Oui | Non |
| Caution (ex. Crédit Logement ou SACCEF, selon le contrat) | Fonds et commission ou prime, selon l’organisme | Non | Crédit Logement : éventuelle restitution ; SACCEF : prime non restituée |
Depuis 2022, l’hypothèque légale spéciale du prêteur de deniers remplace le PPD pour les nouvelles inscriptions. Elle concerne l’acquisition d’un bien existant, et non le financement des travaux ou d’une VEFA.
L’hypothèque génère des frais d’acte notarié supplémentaires, mais elle est parfois la seule option disponible selon le type de projet (construction, prêt relais, dossier atypique).
Demandez quelle garantie la banque propose, son coût total et ses conditions de fin. Le fonds de Crédit Logement peut donner lieu à restitution selon ses règles. La caution SACCEF fonctionne par prime : ne lui appliquez pas les règles du fonds de Crédit Logement.
Les frais de notaire liés à l’acte de prêt
Quand vous entendez parler de « frais de notaire », vous pensez généralement aux frais d’acquisition : taxe de publicité foncière, droits d’enregistrement, émoluments du notaire sur l’acte de vente.
Les frais d’acquisition dépendent notamment du bien, du département et de la fiscalité de la vente. Demandez un chiffrage au notaire, distinct de la garantie du prêt.
Les taxes et les émoluments sont encadrés. Demandez au notaire le détail, les éventuelles remises autorisées et les frais de mainlevée possibles. Les prestations à honoraires libres, s’il y en a, doivent être distinguées.
Une caution ne nécessite pas d’acte hypothécaire. Comparez toutefois le coût initial total de chaque garantie et les éventuelles restitutions ; l’absence d’acte ne suffit pas à établir laquelle coûte le moins cher.
Les frais de courtage : comparer le coût de la mission
Les frais de courtage sont les honoraires que vous versez à votre courtier en crédit immobilier pour le travail de montage et de négociation de votre dossier auprès des banques partenaires.
Deux points légaux à retenir :
- Loi Murcef (n° 2001-1168), codifiée à l’article L519-6 du Code monétaire et financier : aucun honoraire de courtage ne peut être perçu avant le versement effectif des fonds prêtés. Un courtier en règle (immatriculé ORIAS, comme Aeconomia sous le numéro 22002183) ne peut pas déroger à cette règle.
- L’inclusion des honoraires dans le financement doit être précisée dans le plan accepté par la banque. Ils augmentent alors le capital emprunté ; l’assurance, généralement payée par cotisations, reste un poste distinct.
Les honoraires constituent bien une dépense pour le client. Ils doivent être rapprochés des offres réellement obtenues, du temps consacré et du suivi proposé.
Les honoraires ne sont pas automatiquement compensés par un meilleur taux. Le gain net peut être positif, nul ou négatif selon les offres et la mission.
Il faut donc comparer des offres complètes pour le même projet, qu’elles soient obtenues en direct ou par un intermédiaire.
Pour un indépendant, une SCI, un prêt relais ou des revenus mixtes, vérifiez l’expérience du courtier et le suivi proposé. Ces situations ne garantissent pas qu’un canal sera plus avantageux qu’un autre.
La page sur le coût d’un courtier immobilier explique les principes des honoraires et de leur règlement. Chez Aeconomia, les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés.
Ce que vous devez regarder en premier
Il n’y a pas une seule bonne hiérarchie, parce que ça dépend de votre montant et de votre profil. Mais voici ce que je mets toujours en avant :
- Le taux et la durée : relevez leur effet sur les intérêts, sans oublier que la durée modifie aussi les autres coûts.
- L’assurance : comparez les garanties, les quotités et le coût des contrats réellement proposés.
- La garantie en troisième. Comparez les deux options si votre banque laisse le choix.
- Les frais de dossier en quatrième. Pas inutile, mais à ne pas sur-négocier au détriment du reste.
Un courtier qui travaille bien fait ce tour d’horizon pour vous, dans chaque établissement qu’il sollicite. Ce n’est pas juste une mise en concurrence sur le taux.
Le TAEG intègre les coûts obligatoires connus nécessaires à l’obtention du crédit, dont l’assurance exigée et les honoraires de courtage concernés. C’est un indicateur à comparer entre les offres, avec les garanties et les conditions de remboursement ; il ne résume pas toutes les dépenses de votre achat.
Si votre dossier est en cours, demandez un échange sur vos propositions bancaires : je vous indique sur quoi il est réaliste de négocier. Gardez vos simulations à portée de main pour notre échange.
Pour aller plus loin, vous pouvez aussi lire pourquoi passer par un courtier et ce que coûte un courtier concrètement.
FAQ
Ils regroupent les coûts du financement au-delà des intérêts : dossier, garantie, assurance et éventuels honoraires de courtage. Relevez leurs montants dans les documents du prêt, sans appliquer une fourchette générale à votre dossier.
Vous pouvez demander une négociation des frais de dossier, directement ou par le courtier. La banque décide selon le financement, ses critères et ses conditions commerciales ; aucun profil ni volume de dossiers ne garantit une remise.
Les frais de dossier rémunèrent l’instruction bancaire. Les frais de garantie correspondent à la caution ou à l’hypothèque. Une restitution n’est possible que si le modèle de caution et ses conditions la prévoient ; elle n’est pas générale.
Les honoraires font partie du coût de la mission et restent à votre charge, même si la banque accepte de les financer. Chez Aeconomia, les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés.
Sources : Service Public, assurance emprunteur et hypothèque légale spéciale ; Code monétaire et financier, article L519-6. Les frais propres à votre prêt doivent être confirmés sur devis.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183