Les avantages de l’investissement locatif en primo-accédant
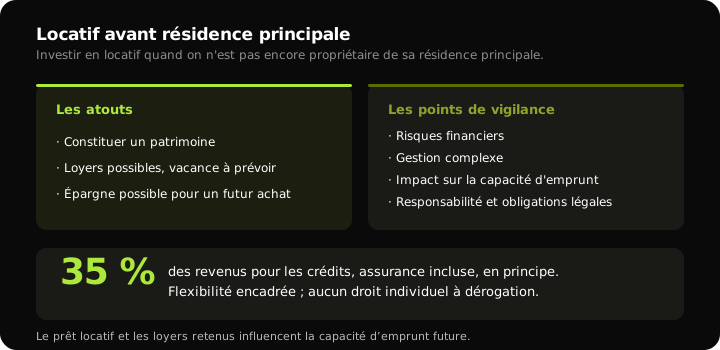
Utilisez ce schéma pour peser les atouts et les contraintes avant de choisir un investissement locatif comme premier achat.
Constituer un patrimoine
Dans une zone en développement, examinez les prix de vente constatés, les loyers et la demande. Une hausse future de valeur n’est pas garantie.
Avoir des revenus complémentaires
Les loyers peuvent contribuer au remboursement du crédit. Calculez ce qu’il reste après les charges, les impôts, les travaux et les périodes sans locataire ; le loyer brut ne mesure pas le revenu disponible.
Faciliter l’accès à la propriété
L’épargne effectivement disponible après les dépenses et le remboursement du projet locatif peut contribuer à un futur apport. Vérifiez aussi l’effet du crédit existant sur le financement de votre résidence principale.
Les inconvénients et risques de l’Investissement locatif en primo-accédant
Risques financiers
L’investissement immobilier comporte aussi des risques financiers. Le marché immobilier peut fluctuer, et vous pourriez avoir des difficultés à revendre votre bien au prix souhaité. Et en cas de vacance locative, vous devez continuer à rembourser le prêt sans percevoir de loyer.
Gestion complexe
Vous pouvez confier la location à une agence. Demandez les honoraires de mise en location et de gestion, les prestations incluses et les frais éventuels en plus.
Impact sur la capacité d’emprunt
Aussi, un investissement peut réduire votre capacité d’emprunt pour un futur achat de résidence principale. Les banques prennent en compte votre endettement actuel pour évaluer votre capacité à contracter de nouveaux prêts.
Responsabilité et obligations légales
Enfin, être propriétaire implique des responsabilités légales et des obligations. Vous devez respecter les normes de décence, assurer l’entretien du logement et payer la taxe foncière.
Conseils pour réussir son investissement en tant que primo-accédant
Bien choisir l’emplacement
Pour réussir votre investissement, le choix de l’emplacement de votre bien est décisif. Privilégiez les zones avec une forte demande locative, proches des transports, des commerces et des entreprises. Par exemple, un appartement près d’une grande université peut être un bon investissement.
Évaluer sa capacité financière
Avant de vous lancer, établissez le budget locatif : crédit, charges, travaux, fiscalité et périodes sans locataire. Une simulation de prêt immobilier donne un repère à compléter. Le PTZ et le prêt accession d’Action Logement visent la résidence principale sous conditions ; ne les ajoutez pas au financement d’un achat destiné dès le départ à louer. Voir les conditions du PTZ.
Respecter les bonnes pratiques des banques
La banque examine un premier investissement locatif avec votre logement actuel, vos revenus, le loyer envisagé et les charges du bien. Être locataire de sa résidence principale n’interdit pas légalement d’investir.
Si vous êtes logé par votre employeur, notamment militaire ou gendarme en caserne, précisez la durée et les conditions de ce logement. Cela ne constitue pas une exception automatique aux règles de crédit.
Le cadre HCSF prévoit en principe 35 % de taux d’effort, assurance comprise, avec une flexibilité encadrée. La banque retient les loyers avec sa décote et compte toutes les mensualités : le solde loyer moins crédit ne suffit pas. Le guide de la capacité d’emprunt en primo-accédant détaille les éléments à préparer.
Se faire accompagner par des professionnels
Enfin, n’hésitez pas à vous faire accompagner par des professionnels. Les courtiers, agents immobiliers et gestionnaires de patrimoine peuvent vous fournir des conseils précieux et vous aider à éviter les erreurs courantes.
Investir en primo-accédant : un projet qui se prépare
Le Pinel est fermé aux nouveaux investissements depuis le 1er janvier 2025. Pour un achat actuel, faites examiner le régime fiscal réellement applicable, sans supposer une réduction d’impôt.
Les risques existent : le marché immobilier peut fluctuer et la gestion peut être compliquée. Prenez aussi en compte l’impact sur votre capacité d’emprunt et les responsabilités légales.
Pour réussir, choisissez bien l’emplacement de votre bien. Évaluez aussi bien votre capacité financière. N’hésitez pas à vous faire aider par des professionnels.
L’investissement peut être bénéfique, à condition d’une bonne préparation et d’une gestion rigoureuse.
Un premier investissement locatif en vue ?
Précisez votre situation de logement, votre épargne et les dépenses du projet locatif pour préparer l’étude du financement.
Parler à un courtier →FAQ autour de l’investissement locatif comme projet immobilier
Dans cet article, il s’agit d’un premier achat réalisé pour louer. Pour les aides à la résidence principale, la définition de la primo-accession peut être différente : celle du PTZ tient notamment à l’absence de propriété de sa résidence principale durant les deux années précédentes, sauf exceptions.
L’achat peut constituer un patrimoine et produire des loyers, après déduction des charges et impôts. Il ne garantit ni plus-value, ni avantage fiscal, ni financement plus facile de votre future résidence principale.
Les risques incluent les fluctuations du marché immobilier, les difficultés de gestion, l’impact sur la capacité d’emprunt et les responsabilités légales.
Le Pinel ne s’applique plus aux nouveaux investissements depuis le 1er janvier 2025. Les avantages conservés pour une opération antérieure restent soumis à leurs conditions. Vérifiez le régime de votre projet avec un professionnel compétent.
Choisissez un emplacement avec une forte demande locative, proche des transports, des commodités et des entreprises.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183