Pour examiner un rachat, je pars du capital restant dû, de la durée restante et des conditions proposées. J’ajoute ensuite les frais et l’assurance : un taux plus bas ne suffit pas à établir le gain.
Dans cet article, je vous explique ce qu'est vraiment un rachat de crédit immobilier, ce qu'il coûte, et à partir de quand il devient rentable.
Je détaille aussi la reprise du financement après une séparation. Elle demande de distinguer la propriété du bien et les engagements envers la banque, puis d’étudier la capacité de remboursement de la personne qui souhaite conserver le logement.
Rachat ou renégociation : je vous explique la différence en une minute
Le rachat et la renégociation répondent à deux démarches différentes. Voici ce qui change dans le contrat et les frais.
Le rachat de crédit immobilier, c'est une autre banque qui reprend votre prêt en cours. Elle rembourse par anticipation votre banque actuelle, et vous signez un nouveau contrat de prêt chez elle, avec une nouvelle garantie (caution ou hypothèque) et une nouvelle assurance emprunteur.
L’opération remplace le prêt existant par un nouveau financement. La comparaison doit confirmer son intérêt une fois les frais et l’assurance intégrés.
La renégociation se fait avec votre banque actuelle : elle accepte de modifier le contrat par avenant, sans remboursement anticipé. La garantie peut rester en place ; une modification du taux ou de la durée peut toutefois nécessiter des formalités hypothécaires.
L’avenant précise les nouvelles conditions du contrat en cours. Si c'est votre cas, j'explique la mécanique en détail sur la renégociation de prêt immobilier.
Le rachat met une autre banque en concurrence avec le contrat existant. La renégociation cherche un accord avec la banque actuelle. Dans les deux cas, la proposition doit être comparée au coût restant de votre prêt.
| Rachat (cet article) | Renégociation | |
|---|---|---|
| Qui reprend le prêt | Une autre banque | Votre banque actuelle |
| Acte juridique | Nouveau contrat + remboursement anticipé de l'ancien | Avenant au contrat existant |
| Frais | IRA éventuelle, garantie, dossier, courtage et mainlevée si nécessaire | Frais d’avenant ; formalités hypothécaires éventuelles |
| Levier de négociation | Comparaison avec les offres obtenues | Accord à négocier avec votre banque |
Un piège de vocabulaire à ne pas confondre : le « rachat de crédits » (au pluriel) désigne le regroupement de plusieurs crédits (immobilier + conso fusionnés) pour n'avoir qu'une seule mensualité.
C'est une opération de restructuration de dettes, pas ce dont je parle ici. Le rachat de crédit immobilier seul, celui qui nous occupe, ne vise pas à désendetter un foyer en difficulté : il vise à optimiser un taux sur un prêt qui se porte bien.
Le rachat, c'est faire jouer la concurrence, pas éponger des dettes
Voilà ma conviction, et elle va à contre-courant de ce qu'on lit partout : demander un rachat de crédit immobilier n'est pas un aveu de faiblesse budgétaire. C'est une renégociation de rapport de force avec les banques, rien de plus honteux que de comparer deux devis d'artisan.
Vous pouvez réexaminer un crédit en cours lorsque votre situation ou les propositions de financement changent. Le calcul doit porter sur les remboursements à venir et tous les frais de l’opération.
Une banque concurrente réexamine les revenus, les remboursements, le bien et la garantie. Un historique régulier est utile, mais elle reste libre d’accepter ou de refuser le nouveau financement.
Ce que je regarde en premier sur une demande de rachat, au sein de la SARL Aeconomia (ORIAS 22002183), ce n'est pas le taux affiché en publicité.
C'est la date de signature du prêt actuel et le capital restant dû. Ces deux chiffres disent, avant même de comparer un taux à un autre, si l'opération a une chance d'être rentable.
Si le taux du prêt en cours est inférieur à ceux des propositions reçues, le rachat destiné à réduire les intérêts peut être défavorable. Il faut alors examiner séparément l’assurance ou un éventuel besoin de modifier les mensualités.
Cette comparaison se fait avec des offres datées et l’échéancier existant. Il n’est pas nécessaire de changer de banque pour agir sur tous les postes, notamment l’assurance.
Est-ce rentable pour vous ? Les trois données à comparer
Un rachat de crédit immobilier n'est pas rentable dans l'absolu : il l'est ou non pour votre dossier précis. Trois repères de marché permettent de faire le tri avant même de contacter une banque.
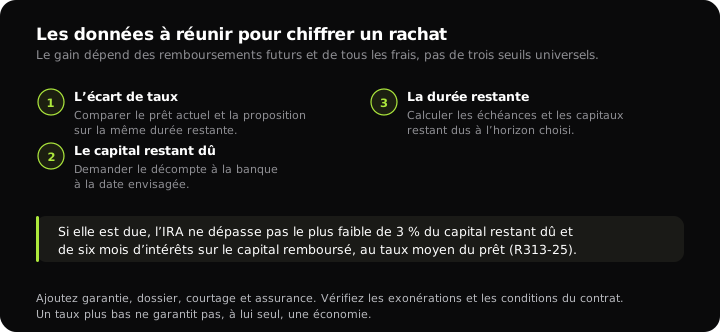
Repère 1 : le capital restant dû. Rapprochez les intérêts restant à payer des frais demandés. Un petit capital peut limiter l’économie, mais aucun seuil ne permet de trancher sans calcul.
Repère 2 : l’écart de taux. Son effet dépend du capital, de la durée et des frais. Un écart inférieur à un point peut avoir un intérêt dans certains dossiers ; un écart plus élevé peut être absorbé par les coûts. Il faut calculer le gain net.
Repère 3 : la durée restante. Les intérêts d’un prêt amortissable sont calculés sur le capital restant dû. Ils diminuent à mesure que ce capital baisse, mais la moitié de la durée n’est pas une frontière automatique de rentabilité.
Pour décider : faites chiffrer les remboursements futurs, les frais et le capital restant dû à votre horizon de vente. Le nombre d’années déjà remboursées est une donnée du calcul, pas un seuil d’éligibilité.
À l’approche du terme, les frais peuvent absorber les intérêts économisés. Le calcul reste nécessaire pour apprécier le dossier.
Ce que coûte vraiment un rachat : IRA, garantie, dossier, mainlevée
Le rachat n'est pas gratuit, et je préfère vous le dire clairement plutôt que de vous laisser découvrir la facture en cours de dossier.
- L'indemnité de remboursement anticipé (IRA) : c'est la compensation versée à votre banque actuelle pour le remboursement du prêt avant son terme. Le Code de la consommation (article R313-25) plafonne cette indemnité au plus faible des deux montants suivants : un semestre d'intérêts sur le capital remboursé, calculé au taux moyen du prêt, ou 3 % du capital restant dû. La banque ne peut pas dépasser ce plafond.
- La nouvelle garantie : caution (via un organisme de cautionnement) ou hypothèque, avec des frais de notaire si hypothèque.
- Les frais de dossier de la nouvelle banque, souvent négociables dans le cadre d'une mise en concurrence.
- La mainlevée d'hypothèque, si l'ancien prêt était garanti par une hypothèque : frais pour lever l'inscription sur le bien.
Le remboursement anticipé est encadré par les articles L313-47 à L313-49. Pour un rachat total, demandez un décompte à la date envisagée et vérifiez l’IRA prévue, ses plafonds et les éventuelles exonérations.
Pour les contrats concernés, certaines ventes liées à un changement de lieu d’activité professionnelle, un décès ou une cessation forcée d’activité peuvent être exonérées d’IRA. Les conditions légales et contractuelles doivent être vérifiées ; une séparation ne crée pas à elle seule une exonération.
Le rachat demande de vérifier l’assurance du nouveau prêt. Vous pouvez choisir une assurance externe dès sa mise en place, à garanties équivalentes. La loi Lemoine concerne notamment le changement à tout moment d’une assurance sur un crédit immobilier déjà signé.
Le résultat de la comparaison doit intégrer l’assurance sur toute la durée retenue, avec un niveau de garanties équivalent à celui exigé par la nouvelle banque.
Séparation, divorce : reprendre le prêt à son nom seul
Le rachat de crédit après séparation (ou après divorce) est un cas que je vois revenir souvent, et que la plupart des guides traitent en deux lignes : vous vous séparez, l'un des deux conjoints veut garder le bien, et il faut faire sortir l'autre du crédit.
Tant que les deux noms figurent sur le prêt, la banque considère les deux emprunteurs comme solidairement responsables de la dette, y compris après le divorce ou la séparation.
Le juge peut attribuer le bien à l'un des deux dans le jugement, cela ne change rien vis-à-vis de la banque tant qu'aucune opération de désolidarisation n'a été faite.
Deux solutions de financement peuvent être étudiées, en les distinguant du partage de propriété :
- Un nouveau prêt à un seul nom : il rembourse l’ancien prêt et peut, selon le dossier, financer la soulte. C’est le remboursement du prêt commun qui met fin aux engagements correspondants ; le paiement de la soulte ne suffit pas à lui seul.
- La désolidarisation du prêt existant : la banque accepte expressément de libérer un co-emprunteur, après étude de la personne restante et des garanties. Le transfert de propriété ou le jugement de divorce ne remplace pas cet accord.
Dans les deux cas, la banque évalue la capacité de l'emprunteur repreneur seul : ses revenus propres, son taux d'endettement une fois isolé de son ex-conjoint, sa stabilité professionnelle.
C'est souvent là que ça bloque : un couple qui empruntait à deux revenus n'a pas mécaniquement la capacité de porter le crédit à un seul.
Ce que je recommande dans ce type de dossier : ne pas attendre le jugement de divorce pour commencer à chiffrer la capacité de reprise seul. Plus tôt vous savez si votre dossier passe seul, plus vous avez de marge pour négocier la soulte et le partage du bien.
Comment je monte un dossier de rachat, étape par étape
Un rachat de crédit immobilier par une autre banque suit une logique de mise en concurrence, pas une simple demande à votre banque habituelle. Dans l'ordre, ce que je fais sur chaque dossier :
- Chiffrer le dossier : capital restant dû, taux actuel, durée restante, tableau d'amortissement. C'est la base de tout, avant même de regarder un taux affiché ailleurs.
- Mettre les banques du réseau en concurrence : je sollicite plusieurs établissements en parallèle sur le même dossier, pas une seule banque à la fois.
C'est ce qui fait la différence entre un taux « proposé » et un taux « négocié ».
- Comparer l’assurance emprunteur : examiner le contrat proposé et les solutions externes accessibles, avec un niveau de garanties équivalent à celui exigé par la nouvelle banque.
- Comparer le coût total, pas seulement le taux : IRA, garantie, dossier, mainlevée, nouvelle assurance.
Un taux plus bas qui coûte plus cher en frais annexes n'est pas un gain.
- Respecter le délai de réflexion : la nouvelle offre de prêt est soumise à un délai légal de réflexion de 10 jours avant acceptation, comme pour tout crédit immobilier.
- Accepter l’offre après le délai légal, puis organiser le déblocage : le remboursement de l’ancien prêt intervient lors de l’exécution du financement, pas du seul fait de signer. Le décompte détermine les sommes dues à cette date.
Foire aux questions
Comparez le coût restant du prêt actuel avec celui du nouveau financement, assurance et frais inclus. Capital, écart de taux et durée sont des données de calcul, pas trois conditions suffisantes pour garantir la rentabilité.
Il n'existe pas de grille unique : chaque banque évalue le taux d'endettement, la stabilité des revenus et l'historique de remboursement du dossier repreneur, en plus des trois repères de rentabilité détaillés plus haut.
Le principal piège est de comparer uniquement le taux affiché sans intégrer l'IRA, les frais de garantie et de dossier.
Un autre piège consiste à confondre rachat de crédit immobilier et regroupement de crédits, qui répond à une restructuration des remboursements qui peut allonger la durée et augmenter le coût total.
La nouvelle banque évalue votre dossier comme un prêt classique : elle peut refuser si le profil ne correspond pas à ses critères. Votre banque actuelle, elle, ne peut pas s'opposer au remboursement anticipé : elle peut seulement facturer l'IRA dans la limite légale.
Les taux évoluent régulièrement. Pour un chiffre daté et sourcé, je vous renvoie vers le baromètre des taux immobiliers, mis à jour sur la base des observatoires de marché (Crédit Logement/CSA).
Ce que je retiens sur le rachat de crédit immobilier
Pour décider, comparez deux échéanciers à partir de la même date : conserver le prêt actuel ou le faire racheter. Intégrez les frais immédiats et, si vous envisagez de vendre, l’horizon auquel ces frais pourraient être compensés.
Une mensualité plus basse obtenue en allongeant la durée peut augmenter le coût total. Précisez d’abord votre objectif : alléger la charge mensuelle, réduire les intérêts ou terminer plus tôt.
Préparez votre contrat, le tableau d’amortissement et les propositions reçues. Nous pourrons chiffrer les scénarios et les coûts qui restent à confirmer avant de décider.
Dimitri Toulon, courtier en prêts immobiliers depuis 2017, cabinet Aeconomia, basé à Orléans et actif dans le Loiret, le Centre-Val de Loire et l'Île-de-France.
Je monte des dossiers de rachat de crédit immobilier en mettant plusieurs banques en concurrence sur le même profil, avant de vous recommander l'option la plus rentable une fois tous les frais intégrés.
Sources externes
- Code de la consommation, article R313-25 (plafond de l'indemnité de remboursement anticipé), legifrance.gouv.fr
- Code de la consommation, articles L313-47 à L313-49 (droit au remboursement anticipé), legifrance.gouv.fr
- economie.gouv.fr, définition rachat vs renégociation de crédit
- service-public.gouv.fr, désolidarisation d'un emprunt, rachat de soulte
Estimez votre capacité d’emprunt.
Ce calcul sert à préparer un nouvel achat. L’étude d’un prêt en cours part de votre tableau d’amortissement et des propositions reçues.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183