Définition de la plus-value immobilière
La plus-value immobilière est le gain fiscal calculé lors de la revente d’un bien immobilier. Elle correspond à la différence entre le prix de cession et le prix d’acquisition, corrigés des frais et dépenses admis par les règles fiscales. Tous les travaux ne sont pas déductibles : le notaire vérifie leur nature, les justificatifs et les options possibles.
Comment est définie l’imposition sur la plus-value immobilière ?
En France, le montant de l’impôt sur la plus-value immobilière dépend de la durée de détention du bien, de sa nature (résidentielle, terrain à bâtir, etc.), et des éventuelles exemptions ou abattements applicables. Les grandes lignes de cette imposition :
- Taux d’imposition de base : la plus-value immobilière est taxée à hauteur de 19 % pour l’impôt sur le revenu.
- Prélèvements sociaux : en plus de l’impôt sur le revenu, les prélèvements sociaux s’appliquent à un taux de 17,2 %.
- Abattements pour durée de détention : ils visent à réduire l’impôt sur la plus-value en fonction du temps de détention total.
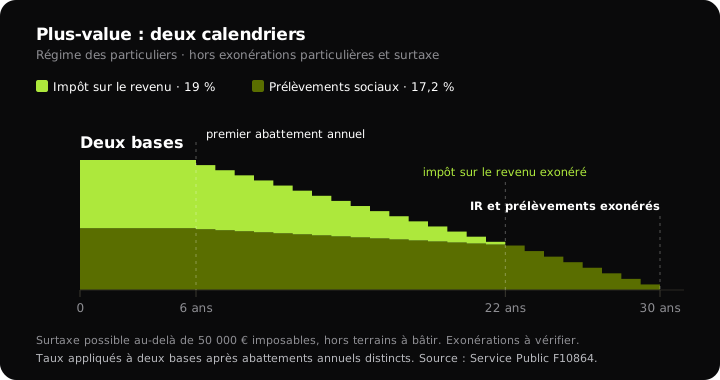
Pour l’impôt sur le revenu, l’abattement commence à partir de la 6ème année de détention et atteint 100 % après 22 ans. Pour les prélèvements sociaux, l’abattement commence également à partir de la 6ème année mais atteint 100 % après 30 ans.
- Exonérations : elles concernent notamment la résidence principale, certaines premières ventes d’un autre logement et les cessions dont le prix ne dépasse pas 15 000 €. Chaque cas possède ses conditions ; le seuil peut s’apprécier par quote-part selon la situation.
La première vente d’un autre logement peut notamment ouvrir une exonération sous conditions de détention de la résidence principale et de remploi. Le notaire vérifie les critères avant de la retenir.
- Surtaxe sur les plus-values élevées : une taxe de 2 % à 6 % peut s’ajouter lorsque la plus-value imposable dépasse 50 000 €, selon le barème et le bien concerné. Ce seuil porte sur la plus-value imposable, pas sur le revenu annuel du vendeur.
Le barème de la surtaxe porte sur la plus-value imposable après les abattements applicables ; son calcul doit être distingué de l’impôt de base et des prélèvements sociaux.
- Abattement exceptionnel : dans certains cas spécifiques (comme pour les terrains à bâtir), des abattements exceptionnels peuvent s’appliquer.
Résidence principale et résidence secondaire : la même plus-value immobilière ?
La résidence principale est en principe exonérée, ainsi que ses dépendances immédiates et nécessaires cédées dans les conditions requises. Pour une résidence secondaire relevant du régime des particuliers, les taux sont de 19 % pour l’impôt sur le revenu et de 17,2 % pour les prélèvements sociaux, appliqués à des bases qui peuvent différer après abattements. Une surtaxe peut s’ajouter : 36,20 % n’est donc pas un taux effectif universel.
Pour quels types de cession les plus-values immobilières sont-elles imposables ?
- La vente d’un bien immobilier (maison, appartement, forêt, terrain).
- La vente d’un droit attaché à un bien immobilier tel qu’une servitude immobilière.
- L’échange de biens, certains partages ou l’apport en société, selon le régime et les exonérations applicables.
- La vente de biens ou de droits par une SCI relevant de l’impôt sur le revenu peut relever du régime des particuliers. Une SCI à l’impôt sur les sociétés suit un autre régime ; les parts de fonds ou de sociétés nécessitent aussi de vérifier les règles propres à la cession.
Comment se calcule la plus-value d’un bien immobilier ?
La plus-value immobilière est calculée en soustrayant le prix d’acquisition du bien du prix de vente. Plusieurs éléments entrent en compte dans ce calcul :
📄Ce qu’il faut regarder avant de se lancer dans un nouveau projet.
Le prix de vente du bien immobilier
Le prix de cession part du montant indiqué dans l’acte. Il peut être réduit de certains frais de vente justifiés supportés par le vendeur et de la TVA acquittée. À l’inverse, certaines charges supportées par l’acheteur pour le compte du vendeur, comme une indemnité d’éviction, peuvent l’augmenter.
Le prix d’acquisition
Le prix d’acquisition part du prix payé à l’achat. En cas de donation ou de succession, il s’agit de la valeur retenue pour les droits correspondants. Seuls les frais et travaux admis par le régime fiscal peuvent ensuite majorer cette base.
Majorations du prix d’acquisition
Les frais d’acquisition et certains travaux peuvent majorer le prix d’origine, au réel ou selon un forfait lorsque ses conditions sont réunies. Des factures ne suffisent pas à rendre toute rénovation déductible : les travaux déjà pris en compte fiscalement, leur nature et leur réalisation doivent être examinés. Pour une location meublée au réel, la réforme de 2025 prévoit aussi la prise en compte de certains amortissements déduits, avec des exceptions. Faites établir le calcul selon le régime du bien.
Quel est le montant de la plus-value immobilière ?
Dans le régime des particuliers, les taux de 19 % et 17,2 % s’appliquent respectivement à la base imposable à l’impôt sur le revenu et à celle des prélèvements sociaux. Les abattements liés à la détention réduisent ces bases ; une surtaxe peut concerner les plus-values imposables élevées. La fiche officielle sur la plus-value immobilière détaille le calcul et les exonérations.
Comment éviter de payer de la plus-value sur l’immobilier ?
Durée de détention
Un bien détenu depuis plus de 22 ans est exonéré d’impôt sur le revenu sur la plus-value. Après 30 ans de détention, il est également exonéré des prélèvements sociaux.
Le calcul distingue donc deux bases et deux calendriers d’abattement : une exonération d’impôt sur le revenu ne signifie pas encore une exonération des prélèvements sociaux.
Autres cas d’exonération
D’autres exonérations existent, notamment pour la résidence principale, certaines cessions ne dépassant pas 15 000 € ou certaines expropriations avec remploi. Elles ne se déduisent pas du seul nom de l’opération : faites vérifier leurs conditions par le notaire.
Comment déclarer une plus-value immobilière aux impôts ?
Lors d’une vente immobilière imposable, le notaire chargé de la vente établit la déclaration de plus-value et verse l’impôt dû à l’administration fiscale. Le vendeur reporte aussi la plus-value imposable dans sa déclaration de revenus, selon les rubriques et la notice du formulaire 2042-C. Les exonérations et cas particuliers doivent être vérifiés avant ce report.
📄Les niveaux actuels, avant d’estimer votre plus-value.
Les points qui décident de votre imposition
Comprendre la plus-value immobilière et sa gestion concerne tout acheteur. Tant pour les résidences principales exemptées d’impôt que pour les résidences secondaires et autres biens imposables.
Les règles fiscales régissant la plus-value immobilière en France sont complexes. Elles intègrent des taux d’imposition de base, des prélèvements sociaux, ainsi que des abattements progressifs selon la durée de détention du bien.
Avant de compter sur le produit d’une vente, demandez au notaire une estimation de la plus-value imposable et de l’impôt. La durée de détention, l’usage du bien, les frais admis et les exonérations éventuelles déterminent la somme réellement disponible pour le projet suivant.
Un projet de vente ou d’achat en vue ?
Un courtier peut faire le point sur le financement du projet suivant, en tenant compte de ce que la vente actuelle dégage réellement une fois la fiscalité passée.
Parler à un courtier →FAQ autour de la plus-value immobilière
La plus-value brute correspond à la différence entre le prix de cession corrigé et le prix d’acquisition majoré des frais admis. L’imposition dépend ensuite des abattements, des exonérations et du régime du bien.
Le calcul part du prix de cession corrigé et retranche le prix d’acquisition majoré des seuls frais et travaux fiscalement admis. Les abattements et exonérations éventuels interviennent ensuite ; le notaire vérifie aussi les règles propres à la location meublée ou à une société.
Le régime des particuliers prévoit 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, sur des bases éventuellement différentes après abattements. Ceux-ci réduisent les bases imposables, pas les taux. Une surtaxe peut s’ajouter au-delà de 50 000 € de plus-value imposable.
Oui, certaines ventes immobilières sont exonérées. Comme la vente de la résidence principale, ou la première vente d’un logement autre que la résidence principale sous conditions.
Les abattements s’appliquent de façon progressive en fonction du nombre d’années de détention du bien. Cela aboutit à une exonération totale de l’impôt sur le revenu pour un bien détenu depuis au moins 22 ans. L’exonération totale des prélèvements sociaux s’applique si le bien est détenu depuis au moins 30 ans.
Dans ces cas, la plus-value est calculée à partir de la valeur du bien au moment de l’héritage ou de la donation. Et non pas de son prix d’achat initial.
Certains travaux peuvent majorer le prix d’acquisition sous conditions. Leur nature, leurs justificatifs et leur traitement fiscal antérieur doivent être vérifiés ; toutes les dépenses de rénovation ne sont pas admises. Un forfait peut être possible dans les cas prévus.
Une résidence secondaire et une location nue peuvent relever du même régime de plus-value des particuliers. La location meublée au réel, le statut du vendeur ou une SCI à l’impôt sur les sociétés peuvent modifier le calcul : précisez le régime avant toute estimation.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183