Vous avez repéré une maison à Orléans sur SeLoger ou PAP. Le prix affiché vous convient. Vous vous demandez maintenant si vous pouvez financer, quel apport il vous faut, et si les banques vont suivre.
La vraie question commence là.
Je suis courtier en prêts immobiliers à Orléans. Au quotidien, je reçois des acheteurs qui arrivent avec la maison idéale en tête, mais sans avoir encore cadré le financement.
Parfois c'est une bonne surprise. Parfois moins. Dans tous les cas, mieux vaut savoir où vous en êtes avant de faire une offre.
Cet article ne remplace pas un rendez-vous. Mais il vous donne une lecture honnête du marché des maisons à Orléans en 2025, des chiffres issus des transactions réelles (base DVF), et une idée de ce que le financement implique concrètement.
Le prix des maisons à Orléans en 2025 : les données réelles
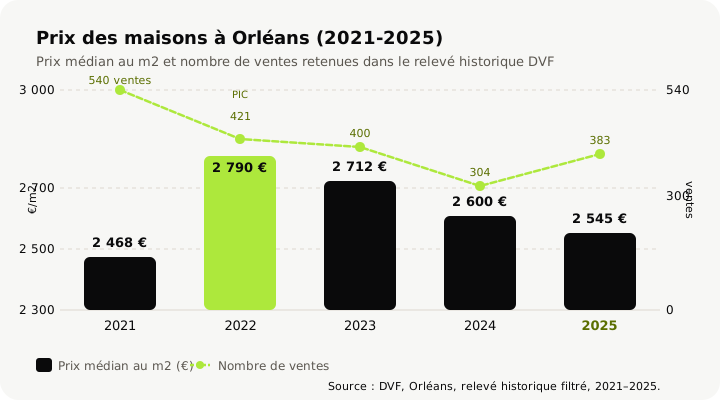
Les données DVF décrivent des ventes déclarées. Le relevé historique utilisé ici porte sur les maisons de la commune d’Orléans, INSEE 45234, après filtrage ; il se distingue des prix demandés dans les annonces.
Les chiffres par année pour les maisons à Orléans :
| Année | Prix médian au m² (maison) | Nombre de ventes |
|---|---|---|
| 2021 | 2 468 € | 540 |
| 2022 | 2 790 € | 421 |
| 2023 | 2 712 € | 400 |
| 2024 | 2 600 € | 304 |
| 2025 | 2 545 € | 383 |
Source : DVF (data.gouv.fr), commune INSEE 45234, transactions réelles.
Dans ce relevé, la médiane des maisons passe de 2 790 €/m² en 2022 à 2 545 €/m² en 2025. Il s’agit du prix médian au m², pas d’une moyenne.
Le relevé passe de 540 ventes retenues en 2021 à 304 en 2024, puis 383 en 2025. Cette remontée historique ne permet pas, à elle seule, d’isoler les causes de la variation ni de prévoir la suite du marché.
À l'échelle du Centre-Val de Loire, Orléans reste dans la moyenne haute. Les maisons s'y négocient nettement plus cher qu'à Blois, et l'écart est encore plus net avec le marché de Bourges.
En revanche, Chartres se situe dans des ordres de grandeur plus proches. Si vous hésitez encore sur la ville, comparer ces marchés voisins aide à situer votre budget.
Prix des maisons par code postal (données DVF 2025) :
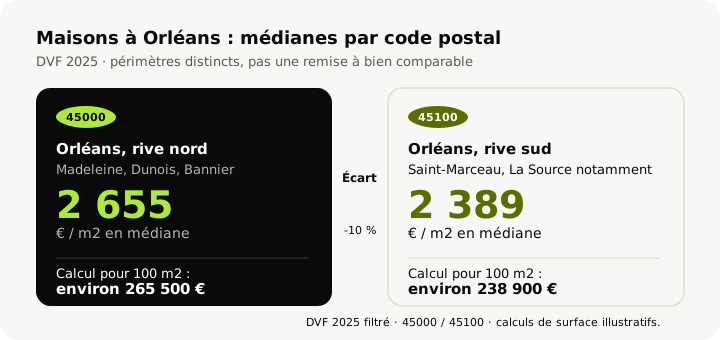
- 45000, dans la commune d’Orléans : 2 655 €/m² en médiane pour les maisons (236 ventes retenues).
- 45100, au sud d’Orléans : 2 389 €/m² en médiane pour les maisons (147 ventes retenues). Saint-Jean-de-la-Ruelle est une commune distincte.
Multiplier 100 m² par les médianes postales donne 265 500 € pour le 45000 et 238 900 € pour le 45100. Ce sont des calculs illustratifs, pas des médianes de prix total observées sur les maisons de 100 m².
Si ce budget dépasse votre capacité pour un premier achat, acheter un studio à Orléans plutôt que de louer peut être une première marche plus accessible.
Ce que le prix affiché ne vous dit pas
Je pense que c'est le point où le plus d'acheteurs sous-estiment leur budget réel, même ceux qui ont déjà acquis un bien auparavant.
Vérifiez si l’annonce inclut les honoraires d’agence et qui les supporte. Le coût de l’acquisition comprend aussi les frais notariés, la garantie, les frais de financement et les travaux.
Les frais de notaire : faites chiffrer les frais d’acquisition par le notaire. Le financement de ces frais et l’apport demandé dépendent du dossier ; leur paiement sur fonds propres n’est pas une obligation universelle.
Les éventuels travaux : faites établir des devis pour l’électricité, l’isolation ou le chauffage. Leur coût ne se déduit pas de la seule année de construction. La banque examinera leur éventuelle intégration au crédit.
L’assurance emprunteur : La loi Lemoine permet de changer d’assurance emprunteur à tout moment, sans frais de résiliation, sous réserve de l’accord de la banque sur l’équivalence des garanties. Comparez les garanties, exclusions et coûts sur la durée prévue.
La garantie de prêt : caution (Crédit Logement, par exemple) ou hypothèque. À intégrer dans l'enveloppe globale.
Quel apport pour acheter une maison à Orléans ?
Quel secteur correspond à votre projet ?
Une question, une orientation. Prix : DVF 2025, transactions notariées réelles.
Présentez la maison envisagée, votre apport et les dépenses prévues pour préparer l’étude du financement.
Je pose toujours cette question en premier rendez-vous, et la réponse conditionne presque tout le reste.
Les règles du HCSF fixent en principe un taux d’effort maximal de 35 %, assurance et crédits en cours compris, et une durée maximale de 25 ans. Les aménagements sont encadrés et ne donnent aucun droit au crédit.
L’apport et les frais à financer s’étudient ensemble : frais d’acquisition, garantie, dossier, courtage et travaux. Le montant à mobiliser dépend de la banque et du profil.
Précisez l’épargne disponible et celle à conserver après l’achat. Un financement sans apport peut être étudié sur certains dossiers, sans accord ni meilleures conditions garantis.
Le PTZ à Orléans : la commune figure en zone B1 dans la liste ministérielle du 26 juin 2026. Pour une commune voisine, vérifiez son propre classement.
En zone B1, le PTZ peut financer une partie d’un logement neuf destiné à votre résidence principale, sous conditions de ressources et de primo-accession. L’ancien avec travaux du dispositif classique est réservé aux zones B2 et C : atteindre 25 % de travaux ne le rend pas éligible en B1. L’achat d’un logement social relève de règles distinctes.
Ce que change un courtier local pour financer votre maison à Orléans
Un taux affiché en ligne répond à des hypothèses qu’il faut lire : capital, durée, profil et date. Seule une proposition personnalisée permet de connaître les conditions étudiées pour votre projet.
Je prépare les justificatifs et compare plusieurs établissements accessibles au courtage, régionaux comme nationaux, selon les critères du projet.
Les propositions de la Caisse d’Épargne Loire-Centre et des autres banques se comparent sur le capital, la durée, l’assurance, les frais et les conditions du contrat. Leur caractère régional ne suffit pas à garantir une économie.
Je sollicite les banques accessibles au courtage sans être lié à une seule banque. Certaines banques se consultent uniquement en direct ; nous coordonnons les démarches pour éviter les doublons.
La comparaison en pratique : je calcule l’écart de coût à partir des offres reçues. Une différence de 0,15 point ne suffit pas à annoncer une économie sans préciser les taux comparés, le capital et les frais.
Une attestation de capacité d’emprunt peut éclairer votre budget. Elle ne vaut pas offre de prêt et ne supprime pas les réserves ou la condition suspensive de financement.
Pour comprendre plus en détail comment fonctionne le courtage et ce qu'il vous coûte, vous pouvez aussi consulter notre article sur le coût d'un courtier et ce qu'il fait concrètement.
FAQ : acheter une maison à Orléans
Le relevé historique 2025 donne une médiane de 2 545 €/m² pour les maisons d’Orléans : 2 655 €/m² dans le 45000 et 2 389 €/m² dans le 45100. Le 45100 correspond au sud d’Orléans, notamment Saint-Marceau et La Source, pas à Saint-Jean-de-la-Ruelle.
Orléans est en zone B1. Le zonage d’une commune voisine doit être vérifié séparément.
En zone B1, le PTZ peut financer une partie d’un logement neuf destiné à votre résidence principale, sous conditions de ressources et de primo-accession. L’ancien avec travaux du dispositif classique est réservé aux zones B2 et C : atteindre 25 % de travaux ne le rend pas éligible en B1. L’achat d’un logement social relève de règles distinctes.
Il n’existe pas un apport identique pour toutes les banques. Faites chiffrer les frais, les travaux et l’épargne à conserver, puis vérifiez la part que la banque accepte de financer.
Le montant d’apport se détermine sur le budget complet. Un apport supérieur peut changer les conditions étudiées, sans garantir un accord ou un taux précis.
Le relevé distingue le 45000 à 2 655 €/m² et le 45100 à 2 389 €/m² pour les maisons. Le 45100 est au sud de la Loire dans Orléans. Ces médianes postales ne comparent pas des maisons de même surface, état ou terrain et ne classent pas tous les quartiers.
Je ne vais pas vous répondre "oui" automatiquement, ce serait trop commode. Si votre dossier est standard, en CDI stable, avec un apport confortable, et que votre banque vous fait une offre compétitive au premier rendez-vous, l'apport d'un courtier est moins évident.
En revanche, si votre situation est un peu moins standard, si vous voulez comparer plusieurs établissements sans y passer vos soirées, ou si vous visez un bien avec travaux, ça vaut au minimum un premier échange.
Cadrer le financement avant de signer une offre à Orléans
Les données 2021–2025 donnent un repère historique. Pour votre achat, utilisez des ventes proches du bien et les offres bancaires du moment ; elles ne permettent pas de conclure à un marché actuel plus favorable.
Le frein le plus fréquent que je constate, ce n'est presque jamais le marché en lui-même : c'est le décalage entre la recherche du bien et la préparation du financement. Découvrir vos contraintes de capacité d'emprunt en même temps que vous signez la promesse, c'est stressant, et ça expose à des imprévus évitables.
Le premier rendez-vous dure environ une heure, gratuitement et sans engagement. Il permet de préciser le projet, les justificatifs et les pistes de financement.
Je suis Dimitri Toulon, courtier depuis 2017 et fondateur d’Aeconomia, cabinet créé en 2022. La SARL Aeconomia est immatriculée à l’ORIAS sous le numéro 22002183.
Vérifications du 11 septembre 2026 : zonage ministériel, conditions du PTZ, règles du HCSF. Les données de prix restent les relevés historiques précisés dans l’article.
Estimez votre capacité d’emprunt.
Estimation indicative : 35 % des revenus saisis, hors assurance et sans déduction des crédits en cours. Ce résultat ne vaut pas accord bancaire.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183