Dans une recherche de prêt immobilier, le courtier intervient sur le financement du bien. Sa mission comprend la préparation du dossier, la sollicitation des banques et la comparaison des offres ; elle ne remplace pas la décision du prêteur.
Je suis Dimitri Toulon, courtier en crédit immobilier depuis 2017 et fondateur d’Aeconomia, cabinet créé en 2022. La SARL Aeconomia est enregistrée à l’ORIAS sous le numéro 22002183. Voici comment nous accompagnons un dossier.
Ce qu'un courtier fait vraiment (et pas seulement "mettre en relation")
La mise en relation ne décrit qu’une partie du travail du courtier en opérations de banque. La mission confiée par le client peut comprendre l’analyse du projet, la préparation des pièces, la négociation et le suivi du financement.
L'avant-dossier : la partie que vous ne voyez pas
Avant de contacter une banque, je rassemble les éléments qui permettent de présenter le projet : budget, revenus, apport et crédits existants. Cette préparation sert à expliquer la demande et à repérer les pièces manquantes.
Je regarde les revenus, la situation professionnelle, l’apport, les crédits existants et la nature du projet : résidence principale, locatif ou SCI. Les règles du HCSF fixent en principe un taux d’effort maximal de 35 %, assurance et crédits en cours compris, et une durée de 25 ans. Les aménagements sont encadrés ; la flexibilité laissée aux banques ne donne aucun droit au crédit.
Je repère les points de friction : un découvert récent, une période d'essai, un statut d'indépendant, un prêt relais à intégrer. Et je construis le dossier pour les traiter, pas pour les cacher.
La banque doit pouvoir vérifier les informations présentées. Des justificatifs cohérents réduisent les demandes de correction, sans garantir un accord ou un délai de réponse.
La préparation et la négociation se complètent : le dossier permet d’obtenir des propositions, puis leur comparaison aide à choisir le financement.
La mise en banque et la négociation
Une fois le dossier préparé, je sollicite plusieurs établissements adaptés à votre situation. Je vous précise les démarches engagées pour éviter les doublons avec vos propres demandes.
Je sélectionne selon les grilles de chaque banque, leur politique du moment vis-à-vis de votre type de profil, et ce que je sais de leurs critères réels.
Pour un projet en Centre-Val de Loire, par exemple, la Caisse d'Épargne Loire-Centre, le Crédit Agricole Centre-Loire ou le Crédit Mutuel du Centre appliquent des conditions spécifiques à leur zone géographique.
Je vérifie les conditions proposées pour votre dossier auprès des établissements sollicités. Un simulateur fournit un repère ; il ne remplace pas cette étude personnalisée.
Je négocie sur plusieurs éléments : le taux nominal, la modularité du prêt (possibilité de modifier les mensualités en cours de remboursement), les indemnités de remboursement anticipé, et la délégation d'assurance emprunteur (au lieu du contrat groupe proposé par la banque) si votre profil le justifie.
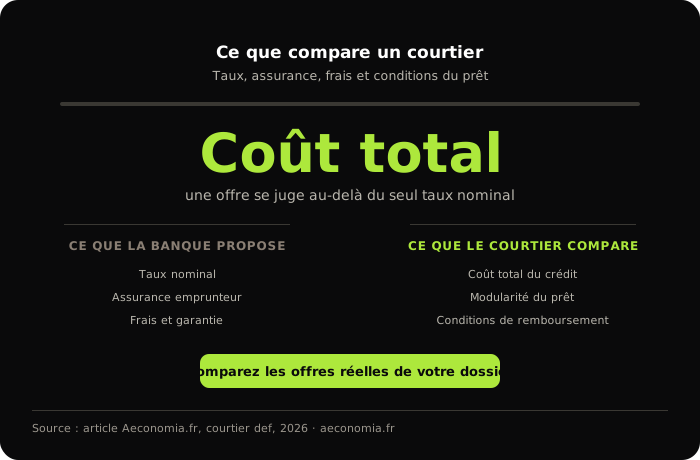
Vous pouvez choisir une assurance externe dès la recherche du prêt, sous réserve de garanties équivalentes à celles exigées par la banque. La loi Lemoine permet aussi d’en changer à tout moment après la signature du crédit, avec l’accord du prêteur sur cette équivalence.
L'après-accord : jusqu'à la signature
Un accord de principe reste soumis aux réserves et vérifications de la banque. Je suis les demandes de pièces et les conditions encore à remplir, puis j’examine l’offre émise avec vous et coordonne les échanges jusqu’à la signature.
Courtier en crédit immobilier, agent immobilier, comparateur en ligne : qui fait quoi ?
Ces appellations recouvrent des fonctions différentes. Vérifiez l’activité réellement proposée et les habilitations du professionnel : une même entreprise peut exercer plusieurs métiers.
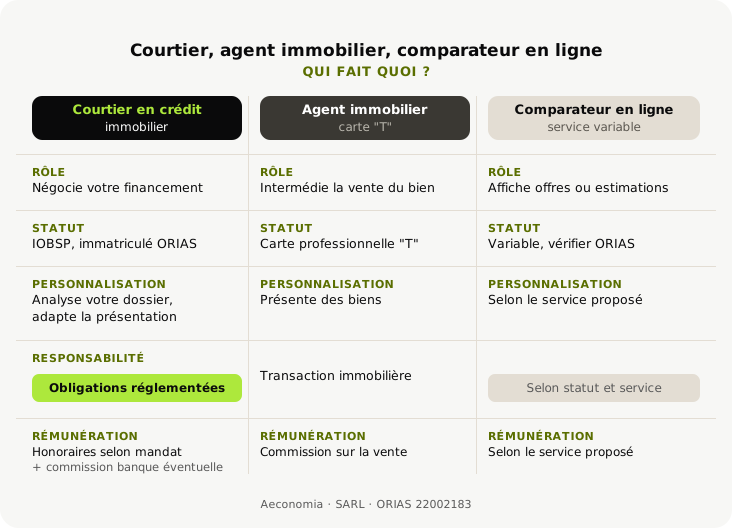
| Courtier en crédit immobilier | Agent immobilier | Comparateur en ligne | |
|---|---|---|---|
| Rôle | Négocie votre financement | Intermédie la vente du bien | Simulation, mise en relation ou courtage selon le service |
| Statut réglementaire | IOBSP, immatriculé ORIAS | Carte professionnelle "T" | À vérifier selon l’activité exercée |
| Rémunération | Frais de courtage client + commission banque éventuelle | Commission sur la vente | Selon le service : honoraires, commission ou autre rémunération à vérifier |
| Personnalisation | Analyse votre dossier, adapte la présentation | Présente des biens | Variable selon le service |
| Responsabilité | Conseil réglementé, devoir d'information | Transaction immobilière | Obligations liées à l’activité exercée |
Un comparateur peut se limiter à une simulation ou à une mise en relation, mais certains services proposent aussi du courtage. Vérifiez qui analysera votre dossier, sous quel statut et avec quelle rémunération.
Un agent immobilier intervient dans la recherche ou la transaction du bien. S’il propose aussi un service de courtage en crédit, vérifiez l’immatriculation et la mission correspondant à cette seconde activité.
Pour une activité d’intermédiation en crédit, le professionnel doit respecter le cadre applicable aux IOBSP. Le courtier agit sur mandat de son client et doit expliquer la mission, sa rémunération et les propositions présentées.
Comment est rémunéré un courtier en crédit immobilier, et ce que ça implique pour vous
Le courtier est-il fait pour votre profil ?
Votre situation en un clic. Repères pour préparer le premier échange.
La rémunération doit être expliquée avant le mandat. Un courtier peut percevoir des honoraires client, une commission bancaire, ou les deux selon son modèle et ses accords. Chez Aeconomia, les honoraires restent à la charge du client et sont annoncés par écrit dès le premier rendez-vous. Une commission bancaire éventuelle est distincte ; elle n’est pas systématique.
Leur montant dépend de la complexité de votre dossier. Chez Aeconomia, aucun honoraire n’est dû sans mandat confié, financement obtenu et projet mené jusqu’à la remise des clés. Les honoraires sont intégrés au crédit et réglés par la banque au déblocage des fonds.
La commission versée par la banque au courtier, en revanche, n'est pas automatique. Elle dépend des conventions passées avec chaque établissement bancaire. Certains courtiers sont rémunérés uniquement côté client, d'autres perçoivent les deux. Vous pouvez demander explicitement la réponse avant de signer un mandat de recherche : c'est votre droit.
Des honoraires intégrés au prêt restent un coût pour vous. Ils entrent dans la comparaison globale du financement, avec les intérêts, l’assurance et les autres frais.
Pour mesurer une économie de taux, il faut connaître le capital, la durée et les deux taux comparés. Une différence exprimée en points ne suffit pas à annoncer une somme économisée.
Les honoraires ne sont pas automatiquement compensés par une économie. Rapprochez leur montant des offres réellement obtenues et du service proposé.
Pour le détail de ce que nous facturons chez Aeconomia, voir la page combien coûte un courtier.
Passer par un courtier immobilier, concrètement
Le taux que vous obtenez en direct n'est pas nécessairement le taux que vous pourriez obtenir avec un dossier mieux présenté aux bons établissements.
Les revenus, les charges, l’apport et le projet restent déterminants dans l’analyse bancaire. La préparation du dossier doit les présenter fidèlement ; elle ne transforme pas à elle seule une situation non finançable en accord.
Restructurer un dossier, intégrer une délégation d'assurance emprunteur externe, cibler les établissements les plus adaptés au profil : c'est précisément ce travail de préparation qui peut faire évoluer une offre à la baisse, parfois de façon significative sur la durée totale du crédit.
FAQ : questions fréquentes sur le métier de courtier en crédit immobilier
Un professionnel réglementé (statut IOBSP, immatriculé au registre ORIAS) qui négocie votre prêt immobilier auprès de plusieurs banques. Il analyse votre dossier, sélectionne les établissements adaptés à votre profil et vous accompagne jusqu'à la signature de l'offre de prêt.
Structurer votre dossier de financement, le présenter aux banques adaptées à votre profil, négocier les conditions (taux, modularité, assurance emprunteur en délégation) et suivre le dossier jusqu'à la signature. Il intervient aussi sur l'assurance emprunteur quand une délégation externe est avantageuse pour vous.
Le banquier représente un seul établissement et vous propose ses propres produits de financement. Le courtier accède à plusieurs banques, compare les offres et négocie à votre avantage. Sa responsabilité est engagée sur l'analyse qu'il vous donne : il a une obligation de conseil réglementée.
Le courtier prépare le dossier, sollicite plusieurs banques et compare leurs propositions. Pour un indépendant, une SCI, un prêt relais ou une holding, l’intérêt du courtier dépend aussi de sa connaissance du montage et du suivi proposé.
Les frais de courtage sont à votre charge. Aucun honoraire ne peut être perçu avant le versement effectif des fonds prêtés. Si le courtier ne couvre pas les établissements de votre zone géographique ou n'est pas familier avec votre type de dossier, son apport sera limité.
Comparez les mêmes points pour un cabinet local ou un service à distance : banques accessibles, expérience du projet, interlocuteur, mission et honoraires.
Depuis 2017, mon travail de courtier consiste à préparer les demandes de financement et à en négocier les conditions. La qualité des pièces compte, tout comme votre situation réelle et la décision de la banque.
Si vous avez un projet de financement à Orléans, dans le département du Loiret ou ailleurs en région Centre-Val de Loire, écrivez-moi votre situation. Je vous réponds directement.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183