I. Compréhension du rôle du courtier immobilier
Un courtier immobilier agit comme un intermédiaire entre les acheteurs et les banques ou autres institutions de crédit. Il joue un rôle clé dans l’obtention d’un prêt immobilier. Son savoir-faire et son réseau lui donnent de quoi négocier efficacement les meilleures conditions possibles pour ses clients.
Négociateur et conseiller
Grâce à sa connaissance approfondie du marché et des produits de financement disponibles, le courtier ne cherche pas simplement le meilleur taux.
Le courtier compare le montant, la durée, l’assurance et les frais pour expliquer les différences entre les propositions. La banque décide des conditions et de l’octroi.
Simplificateur du processus de prêt
Le courtier explique les options, les pièces et le calendrier. Il suit ensuite les réponses des banques et les demandes complémentaires jusqu’au déblocage, sans garantir le délai ou l’octroi.
Le courtier immobilier aide les acheteurs à obtenir les meilleures conditions de prêt. Il leur offre un soutien personnalisé pour simplifier le processus d’achat immobilier.
II. Avantages financiers de l’intervention d’un courtier
Les relations avec les banques aident à organiser l’étude du dossier. Elles ne garantissent pas un taux inférieur à celui que vous pourriez obtenir directement.
Meilleure compréhension globale
Il existe plusieurs options pour choisir le type de prêt immobilier. Chacune a ses avantages et inconvénients, comprenez-les bien pour faire le choix le plus adapté à votre situation.
Négociation du taux et comparaison des offres
Une proposition peut réduire le coût du crédit, mais il faut le vérifier avec l’assurance, la garantie et les honoraires de courtage.
Économies sur les frais
La baisse éventuelle de frais se mesure dans les offres écrites, sans présumer qu’elle compense le coût de la mission.
Accès aux prêts aidés
Grâce à leur connaissance des dispositifs, les courtiers orientent leurs clients vers des prêts aidés. Comme le PTZ, le prêt action logement, et d’autres, adaptés à leur situation et susceptibles de favoriser leur projet d’achat.
III. Gain de temps et d’énergie avec un courtier
Le courtier prend en charge les démarches prévues dans la mission et centralise les réponses des banques. Vous gardez la responsabilité de fournir les pièces, de confirmer les informations et de choisir la proposition.
Simplification de la recherche
Le courtier prend en charge les démarches auprès des banques, comparant les offres de prêt pour vous. Cette centralisation de la recherche vous évite le fastidieux processus de sollicitation individuelle des établissements de crédit, et optimise votre emploi du temps.
Concentration sur le projet immobilier
En déléguant la quête du meilleur prêt immobilier au courtier, vous libérez du temps pour vous consacrer à votre projet immobilier. Que ce soit pour la recherche d’une propriété, la planification de rénovations, ou l’analyse d’un potentiel investissement locatif.
Suivi des échéances de l’achat
Si le compromis est signé, communiquez immédiatement les dates et les conditions du financement recherché. Le suivi ne garantit pas un traitement prioritaire.
IV. Conseil et accompagnement personnalisé
Un courtier offre un service d’accompagnement et de conseil personnalisé, depuis la constitution de votre dossier de prêt jusqu’à l’obtention du financement.
Il examine les aides qui peuvent correspondre au projet, dont le PTZ pour une résidence principale sous conditions. Une première acquisition ne suffit pas à être éligible.
V. Meilleure accessibilité aux offres de prêts
L’accès dépend des établissements, de leurs offres et du dossier. Il ne faut pas présumer l’existence d’un prêt réservé aux clients des courtiers.
Des propositions à comparer
La comparaison porte sur les conditions réellement proposées : taux, durée, frais, assurance et remboursement. Le courtier vous explique les différences et vous gardez le choix.
Spécialistes des dossiers complexes
Pour les dossiers jugés complexes ou à risque, l’expertise d’un courtier peut être déterminante.
Le courtier prépare les pièces propres au montage et identifie les établissements susceptibles de l’étudier. Un dossier difficile n’est pas rendu finançable par sa seule présentation.
Personnalisation et négociation
Les banques établissent leurs propositions selon le dossier. Le courtier les compare aux besoins de l’acheteur et négocie les conditions qui peuvent l’être.
Gestion de l’apport dans le projet
L’apport personnel réduit le capital à emprunter pour un même projet. Il faut aussi prévoir les frais et l’épargne restante ; il ne garantit pas une acceptation.
Le PTZ (Prêt à taux zéro)
Le prêt à taux zéro peut compléter le financement d’une résidence principale selon les ressources, le projet et les autres conditions du dispositif.
VI. Pourquoi choisir un courtier Aeconomia ?
Il y a plusieurs raisons de choisir un courtier en prêt immobilier. Leur expertise peut vous faire gagner du temps, de l’argent et vous éviter bien des tracas administratifs dans votre projet immobilier.
Aeconomia se distingue par sa connaissance approfondie du marché immobilier d’Orléans et par son approche personnalisée. En tant que cabinet local et indépendant, Aeconomia met un point d’honneur à défendre les intérêts de ses clients. Le cabinet met cette connaissance au service de la négociation des meilleures conditions de prêt.
Pour choisir l’accompagnement, examinez la mission, le suivi et les conditions écrites. Un avis d’un autre emprunteur ne préjuge pas des offres que vous recevrez.
L’accompagnement comprend les demandes de pièces, la comparaison et le suivi des échéances. Il vise à rendre les démarches plus claires, sans promettre un achat sans difficulté.
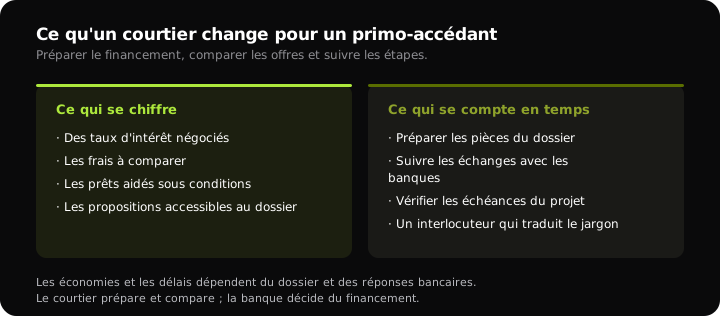
Ce qu’un courtier change pour un primo-accédant
Une simulation de prêt immobilier donne un premier repère de capacité et de mensualité. Il doit être ajusté aux justificatifs, à l’assurance et au coût complet du projet.
Pour acheter une maison avec un CDI, votre situation professionnelle est un atout majeur. Les banques apprécient la stabilité que représente un contrat à durée indéterminée lors de l’étude de votre dossier.
Pour un premier achat, le courtier prépare la recherche de financement et compare les propositions reçues. À Orléans, Aeconomia vous aide à relier ces conditions au budget et aux étapes de votre projet.
Avec Aeconomia, vous préparez les informations utiles puis examinez les réponses des banques avec votre courtier. Le prêteur conserve la décision de financement.
Prêt à démarrer votre premier achat ?
Présentez votre projet, les démarches déjà engagées et les points sur lesquels vous souhaitez être accompagné.
Parler à un courtier →FAQ autour des avantages du courtier pour les primos-accédants
Un courtier prépare le dossier, négocie et compare les propositions reçues. Vous déléguez une partie des démarches, sans garantie d’économie, de pluralité d’offres ou d’accès exclusif.
Les honoraires sont un coût à comparer avec le service et les offres reçues. Chez Aeconomia, les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés.
Le courtier peut examiner les difficultés, préparer les explications et solliciter des banques adaptées. L’accord n’est pas garanti ; il dépend des pièces et de l’étude du prêteur.
C’est possible, mais pas systématique. Comparez les propositions obtenues en direct et avec le courtier, assurance et frais compris, pour le même financement.
Le courtier sollicite les établissements prévus dans la mission et vous présente les réponses obtenues. Plusieurs propositions ne sont pas garanties ; vous choisissez parmi celles effectivement disponibles.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183