Vous venez de signer un compromis et maintenant les banques vous envoient des propositions. Vous regardez les taux, vous comparez, vous ne savez pas trop par où commencer.
Pour choisir le prêt, partez du montant à financer, de la mensualité supportable et des conditions écrites. Le taux affiché ne suffit pas à comparer deux propositions.
Une différence d’assurance, de frais ou de remboursement anticipé peut modifier l’intérêt de deux offres proches. C’est pourquoi nous comparons ces postes ensemble.
Ce guide vous donne les bons repères dans le bon ordre. Vous verrez que l'ordre dans lequel vous abordez les critères change beaucoup de choses.
Comprendre les offres de prêt avec Aeconomia
- Type de financement : identifiez le prêt principal et les prêts complémentaires éventuels, comme le PTZ ou un relais. Rapprochez leurs échéanciers pour connaître les remboursements à chaque étape.
- Coûts à comparer : relevez le TAEG, les frais de dossier, la garantie et l’assurance emprunteur. Demandez quels montants sont financés et lesquels seront payés séparément.
Évaluer et comparer les offres de prêt immobilier
Le TAEG, pas le taux nominal : c'est là que se cache le vrai coût de votre prêt
La première chose que tout le monde regarde en comparant des offres de prêt immobilier, c'est le taux nominal. C'est compréhensible : c'est le chiffre mis en avant, dans les publicités, dans les simulateurs, dans les propositions bancaires.
Le problème, c'est que le taux nominal ne représente qu'une partie du coût réel de votre crédit immobilier.
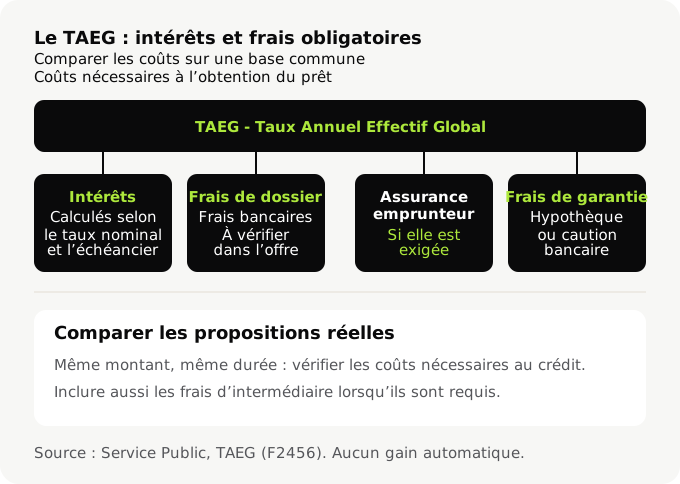
Le TAEG exprime le coût du crédit en intégrant les coûts obligatoires connus nécessaires à son obtention. Il comprend notamment :
- le taux d'intérêt nominal ;
- les frais de dossier bancaires ;
- le coût de l’assurance exigée par le prêteur ;
- les frais de garantie (hypothèque ou caution).
Deux offres au même taux nominal peuvent avoir des TAEG différents selon les frais et l’assurance exigée. La banque doit accepter une assurance externe présentant un niveau de garanties équivalent à ses exigences.
La loi impose aux banques d'afficher le TAEG sur toute offre de prêt (Code de la consommation, article L314-1). Exigez-le par écrit, pas seulement à l'oral.
Pour comparer deux assurances, demandez leurs garanties, leurs quotités et leur coût sur la durée envisagée. Un tarif associé à un âge ou à un profil théorique ne permet pas de chiffrer votre économie.
Le TAEG reflète les coûts obligatoires concernés. Comparez aussi les garanties et les conditions du contrat, qui ne se résument pas à un taux.
La durée d'emprunt : un choix qui dépend de votre situation, pas d'un tableau
La durée d'emprunt détermine deux choses en même temps : le montant de vos mensualités et le coût total de votre crédit. Ces deux objectifs sont souvent contradictoires.
Allonger la durée réduit vos mensualités mais augmente le coût total des intérêts. Raccourcir la durée fait l'inverse.
Le cadre HCSF prévoit en principe une durée maximale de 25 ans et un taux d’effort de 35 %, assurance comprise. Jusqu’à deux années de différé peuvent s’ajouter dans certaines opérations où l’entrée en jouissance est décalée. Ce n’est pas une durée de 27 ans ouverte à toute VEFA sans condition.
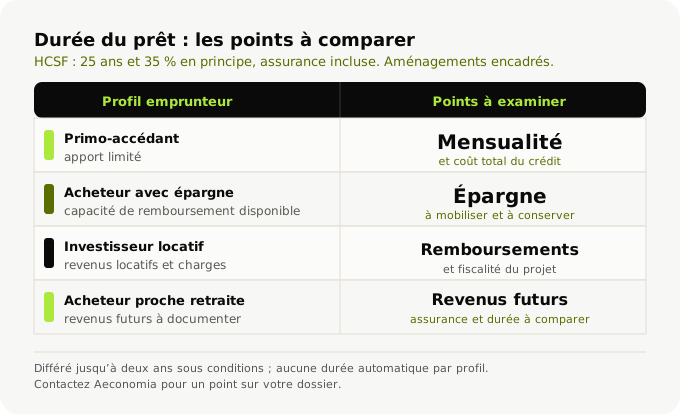
Ce que ces règles ne disent pas, c'est comment arbitrer à l'intérieur de ces limites. C'est là que votre situation personnelle entre en jeu :
| Profil | Orientation |
|---|---|
| Primo-accédant avec apport limité | Comparer la mensualité aux revenus et aux charges |
| Acheteur avec épargne disponible | Comparer l’apport mobilisé, les intérêts et l’épargne restante |
| Investisseur locatif | Variable selon effet de levier et fiscalité |
| Acheteur à moins de 10 ans de la retraite | Examiner les revenus de retraite et les limites de couverture |
Ces orientations doivent être confrontées au budget et aux revenus prévisibles. À l’approche de la retraite, examinez les ressources attendues et les conditions de couverture de l’assurance sur toute la durée.
L'assurance emprunteur : le poste que personne ne regarde assez tôt
L'assurance emprunteur est souvent traitée comme un détail administratif. En réalité, c'est l'un des postes les plus lourds dans le coût total de votre prêt, et c'est aussi celui sur lequel vous avez le plus de marge de manœuvre.
La loi Lemoine permet le changement d’assurance à tout moment, sans frais, pour les crédits concernés, avec un niveau de garanties équivalent à celui exigé. Vous pouvez aussi comparer une assurance externe dès la souscription du prêt ; ce choix initial existait avant 2022. Obtenez l’accord du prêteur sur l’équivalence des garanties et coordonnez les dates de prise d’effet pour maintenir la couverture.
Les garanties à comparer dans une offre :
- DC/PTIA : vérifiez la couverture décès et perte totale et irréversible d’autonomie demandée par la banque, ses limites d’âge et ses exclusions.
- ITT : vérifiez la définition de l’incapacité de travail, la franchise, le mode d’indemnisation et sa durée maximale.
- IPP/IPT (invalidité permanente partielle ou totale) : vérifiez les seuils de déclenchement.
- Perte d’emploi : cette garantie optionnelle a des conditions propres de contrat de travail, de carence et d’indemnisation. Vérifiez si elle répond à votre situation.
La délégation d'assurance, c'est le fait de choisir un assureur externe à la banque.
La banque peut refuser si les garanties proposées sont inférieures, mais elle ne peut pas vous imposer son propre contrat si vous en présentez un équivalent. Pour une substitution en cours de prêt, faites valider le nouveau contrat et coordonnez sa prise d’effet avec la fin de l’ancien.
Options flexibles et avantages spécifiques dans les prêts immobiliers
Vos offres sont-elles vraiment comparables ?
Cochez les points que vous avez vérifiés avant de signer - 8 critères issus de l'article.
Taux et TAEG
Assurance emprunteur
Frais et flexibilité
Rassemblez l’offre reçue et les points que vous souhaitez éclaircir pour préparer son examen avec un courtier.
Les conditions de remboursement déterminent ce que vous pourrez modifier après la signature. Lisez les clauses, leurs délais d’accès, leurs limites et leurs frais éventuels.
La modulation permet, si le contrat le prévoit, d’adapter les mensualités dans certaines limites. Elle est différente du lissage, qui organise dès le montage les échéances de plusieurs prêts pour limiter les variations du remboursement global.
Vous pouvez négocier une exonération d’indemnités de remboursement anticipé. Faites préciser sa portée : remboursement partiel ou total, origine des fonds et éventuelles exceptions.
Si vous envisagez d’utiliser une prime ou une rentrée d’argent, vérifiez le montant minimal autorisé, les formalités et l’indemnité éventuellement due.
Un report d’échéances n’est possible que dans les conditions prévues ou acceptées par la banque. Il peut allonger la durée et augmenter les intérêts ; vérifiez aussi les cotisations d’assurance pendant le report.
Une augmentation de mensualité ou un remboursement partiel peut réduire les intérêts restant à payer. Comparez le gain calculé aux frais éventuels et à la trésorerie que vous souhaitez conserver.
Pour les primo-accédants, le PTZ peut compléter un financement de résidence principale sous conditions. Son absence d’intérêts réduit le coût de cette part du financement ; il reste un crédit à rembourser.
Le PTZ ne constitue pas de l’apport personnel et n’efface pas les frais. Vérifiez l’éligibilité et l’échéancier global, notamment à la fin du différé de remboursement.
Comparer les propositions des banques nationales et régionales
Pour comparer, demandez des propositions portant sur le même projet et précisez quelles banques ont déjà reçu votre dossier.
Un comparateur peut fournir des repères et des propositions selon son périmètre. Vérifiez les établissements couverts, les hypothèses et le caractère personnalisé du résultat.
Les offres peuvent varier entre établissements, y compris en Centre-Val de Loire. Il faut consulter les banques adaptées au dossier pour connaître leurs conditions, sans présumer que les grilles régionales seraient absentes de tous les outils en ligne.
Un courtier connaissant les établissements prépare les demandes et suit les réponses avec ses interlocuteurs. Ce travail ne garantit ni une offre exclusive ni de meilleures conditions qu’une démarche directe.
Les réseaux nationaux comme BNP Paribas, Société Générale, Crédit Agricole, LCL ou La Banque Postale peuvent être comparés aux réseaux régionaux selon le dossier. L’ancien réseau de banque de détail HSBC en France a été repris par CCF le 1er janvier 2024 : identifiez l’établissement réellement sollicité.
Les établissements régionaux et mutualistes, notamment la Caisse d’Épargne Loire-Centre et les caisses du Crédit Mutuel Centre, peuvent aussi être examinés lorsque leurs offres correspondent au projet.
Le principe que j'applique : ne choisissez pas votre banque sur la base d'une relation ancienne ou d'un comparateur en ligne. Choisissez sur la base des propositions réelles obtenues après négociation sur votre dossier complet.
Les questions à poser avant de signer une offre de prêt
Le délai légal de réflexion est de 10 jours à compter de la réception de l'offre (Code de la consommation, article L313-34). La banque ne peut pas vous demander de signer avant le 11e jour suivant la réception.
Avant de vous engager, voici les questions qui font la différence :
Sur le taux et le TAEG :
- Ce taux est-il fixe ou variable ? S’il est variable, existe-t-il un plafond, un plancher ou d’autres limites de variation ?
- Quels coûts obligatoires, dont l’assurance exigée et la garantie, sont inclus dans le TAEG ?
Sur les frais :
- Quels sont les frais de dossier, et sont-ils négociables ?
- Y a-t-il des indemnités de remboursement anticipé (IRA) ? À quelle condition ?
Sur l'assurance :
- Quelles pièces faut-il transmettre pour faire examiner une assurance externe dès la souscription du prêt ?
- Quels sont les critères d'équivalence de garanties utilisés par la banque ?
Sur la flexibilité :
- Quelles sont les conditions distinctes de modulation et de report d’échéances, ainsi que leur coût ?
- Quelle est la politique sur le remboursement partiel anticipé ?
Ces questions ne sont pas des obstacles à la relation bancaire. Elles montrent que vous avez compris votre financement. Elles font aussi souvent remonter des différences importantes entre deux offres de prêt que le taux affiché ne permet pas de voir.
L'Expertise de votre courtier Aeconomia
Passer par un courtier en crédit immobilier ne revient pas à confier le choix à quelqu'un d'autre. Cela revient à accéder à plusieurs banques simultanément, avec un dossier présenté de façon homogène et optimisée pour votre profil.
Pour évaluer les offres de prêt immobilier, vous pouvez compter sur l'expertise de votre courtier Aeconomia. Nous utilisons des outils de simulation avancés pour comparer objectivement les différentes propositions de crédit.
Notre comparaison porte sur le montant, la durée, le taux nominal, le TAEG, l’assurance, les frais et les conditions de remboursement. Nous rapprochons ces éléments de votre budget et des changements déjà prévisibles.
Concrètement, je prépare votre dossier pour plusieurs établissements en parallèle. Je négocie les conditions (taux, frais de dossier, modulation, IRA) sur la base des dossiers que je soumets régulièrement à chacun.
Je compare les offres reçues sur leur TAEG, pas seulement sur leur taux nominal. Et je vous explique les différences pour que vous puissiez choisir en connaissance de cause.
Pour comprendre en détail le rôle du courtier dans un financement, vous pouvez aussi lire notre article sur ce que fait concrètement un courtier et le comparatif courtier vs banquier.
Les Services Complémentaires d'Aeconomia
Aeconomia propose un accompagnement personnalisé tout au long de votre projet immobilier. De la première étape de la recherche du meilleur prêt à l'étape finale du déblocage des fonds chez le notaire, votre courtier vous accompagne à chaque étape du processus. Notre objectif est de rendre votre expérience aussi fluide et transparente que possible.
Nous préparons vos échanges avec les banques et les demandes de précision sur les propositions. Convenez avec votre courtier de son intervention dans les rendez-vous et du suivi compris dans la mission.
Après l’accord, nous suivons les pièces nécessaires à l’appel de fonds avec le notaire et la banque. Le notaire formule l’appel correspondant à l’achat et la banque réalise le déblocage après ses vérifications.
Ce suivi aide à repérer les documents ou validations encore attendus. Le courtier ne peut garantir à lui seul la date de déblocage ni l’absence d’incident.
Financement et honoraires de votre courtier Aeconomia
Chez Aeconomia, les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés. Aeconomia est immatriculée à l’ORIAS sous le numéro 22002183. Les honoraires restent un coût, dont la compensation par une économie n’est pas garantie.
Le premier rendez-vous est gratuit et sans aucun engagement.
Maximiser Vos Avantages avec Aeconomia
Aeconomia vous aide à tirer le meilleur parti de votre prêt immobilier en évitant les pièges habituels. Nous vous conseillons pour repérer et éviter les offres trop alléchantes mais risquées, comme les produits d'appel avec des conditions cachées.
Nous pouvons également vous accompagner sur de la renégociation ou du rachat de prêt. Envisager un rachat ou une renégociation de prêt immobilier peut être une stratégie intéressante pour optimiser vos finances. Cette option peut vous permettre de profiter de meilleures conditions et de réduire vos mensualités.
De plus, nous accordons une attention particulière à la négociation de termes flexibles pour votre prêt. Cela inclut notamment la recherche d'options de remboursement anticipé sans pénalités excessives. Ce qui vous offre une plus grande souplesse dans la gestion de votre prêt et la possibilité de le rembourser plus rapidement.
Les 4 critères dans le bon ordre
Si vous devez retenir une seule chose, c'est l'ordre d'approche :
- Votre capacité d'emprunt réelle : taux d'endettement à 35 %, apport disponible, reste à vivre.
Avant même de regarder les taux.
- Le TAEG : comparez les coûts obligatoires sur des financements comparables, puis examinez les garanties et les conditions qui ne sont pas résumées par ce taux.
- L'assurance emprunteur : vérifiez la délégation possible, comparez les TAEG avec et sans délégation.
- La durée : ni trop courte si votre situation ne le permet pas, ni trop longue si vous avez la capacité de faire mieux.
Le taux affiché dans la vitrine d'une banque ou sur un comparateur n'est pas votre taux. Votre taux, c'est celui que vous obtenez sur votre dossier complet, dans le contexte de marché actuel, avec une assurance calibrée pour votre profil.
Conclusion : choisir la meilleure offre de prêt immobilier
Avant d’accepter, vérifiez que vous disposez des offres écrites et des notices d’assurance. Faites expliquer tout écart de mensualité, de coût total ou de condition de remboursement.
Nous vous aidons à comparer ces documents et à faire préciser les points manquants. Le choix doit rester compatible avec vos besoins et votre budget.
Suivre l'évolution des taux immobiliers actuels est essentiel pour tout acheteur potentiel. Ces taux influencent directement le coût global de votre emprunt et votre capacité à financer votre projet immobilier.
Vous avez une offre en main et vous voulez la passer au crible avant de signer ? Décrivez-moi votre situation, je regarde votre dossier avec vous.
FAQ : comment choisir la meilleure offre de prêt immobilier ?
Deux offres peuvent différer par leur coût total, leur assurance et leurs conditions de remboursement. Comparez les documents reçus pour le même projet, sans vous limiter au taux annoncé.
Vous pouvez évaluer les offres de prêt immobilier en comparant plusieurs critères, tels que le taux d'intérêt, les frais annexes (frais de dossier, frais de garantie), les conditions de remboursement anticipé, et les options d'assurance emprunteur.
Les éléments clés à prendre en compte sont le taux d'intérêt proposé, le coût total du prêt (en incluant tous les frais associés), la flexibilité des conditions de remboursement, et la qualité du service client de la banque ou de l'organisme prêteur.
Un taux fixe permet de connaître le taux appliqué pendant la période prévue au contrat. Pour un taux variable, examinez l’indice, la fréquence de révision, les limites éventuelles et les effets sur la mensualité ou la durée. Le choix dépend de votre budget et du risque que vous pouvez supporter, sans avantage automatique du variable à court terme.
Vous pouvez faire appel à un courtier en prêt immobilier, tel que Aeconomia, qui dispose de l'expertise et des outils nécessaires pour comparer les offres disponibles sur le marché et vous conseiller sur la meilleure option en fonction de votre situation financière et de vos besoins.
Sources :
- HCSF : règles d’octroi des crédits immobiliers et aménagements encadrés
- Loi Lemoine (2022), changement assurance emprunteur à tout moment : service-public.fr
- Code de la consommation, art. L313-34 (délai de réflexion 10 jours) : legifrance.gouv.fr
- Code de la consommation, art. L314-1 (TAEG obligatoire) : legifrance.gouv.fr
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183