Qu’est-ce que la capacité d’emprunt ?
La capacité d’emprunt est le montant de crédit que vous pouvez envisager pour acheter une maison ou un appartement, compte tenu de vos revenus, de vos crédits en cours, du taux et de la durée. La banque confirme ce montant après l’étude de votre dossier.
Pour un premier achat, ce calcul sert à fixer votre recherche. Votre budget d’achat comprend aussi l’apport, les frais d’acquisition et les dépenses à prévoir après la signature : travaux, déménagement, installation.
Les critères influençant la capacité d’emprunt
Revenus
La banque part des revenus qu’elle peut retenir dans la durée. Elle regarde leur montant, mais aussi leur régularité et les justificatifs disponibles.
Les salaires constituent souvent la base du calcul. Une prime régulière peut être retenue ; une prime exceptionnelle ne se traite pas de la même manière. Pour les allocations ou les autres revenus, faites vérifier les conditions retenues par la banque plutôt que d’ajouter automatiquement toutes les sommes perçues.
Les revenus locatifs, rentes et revenus d’investissement demandent aussi des justificatifs. La banque peut ne retenir qu’une partie des loyers, notamment pour tenir compte du risque de vacance. Si un bien est déjà financé à crédit, sa mensualité doit être examinée avec ses revenus.
Charges fixes
Il faut distinguer deux calculs. Pour le taux d’effort, la banque compte les remboursements de vos crédits, assurance emprunteur comprise. Pour le reste à vivre, elle examine aussi les dépenses du foyer : garde d’enfants, énergie, transport, assurances ou abonnements.
Un crédit auto réduit la place disponible pour la mensualité du futur prêt immobilier. En revanche, le loyer de votre logement actuel n’a pas à être compté comme une dépense durable si vous le quittez après l’achat. Signalez toute période pendant laquelle vous devrez payer les deux.
Un crédit qui se termine bientôt et un crédit encore dû pendant plusieurs années n’ont pas le même effet sur le projet. Apportez les tableaux d’amortissement : ils permettent de situer les échéances, sans confondre une baisse prochaine des charges avec votre situation actuelle.
Apport personnel
L’apport personnel est la somme que vous engagez dans l’achat sans l’emprunter. À prix de bien égal, il réduit le prêt nécessaire. Il n’augmente pas, à lui seul, la mensualité que vos revenus permettent de supporter.
L’apport et votre historique d’épargne peuvent peser dans l’appréciation du dossier. Un apport de 20 %, par exemple, laisse moins de capital à financer qu’un apport de 10 %. Ce sont des hypothèses de comparaison, pas un minimum exigé pour tous les achats ni la garantie d’un meilleur taux.
Prévoyez la place de l’apport dans le plan de financement complet, notamment pour les frais de notaire, les frais de dossier et les garanties. Comparez aussi le coût des assurances. Gardez une épargne disponible pour les dépenses qui suivront l’achat.
Durée du prêt
Pour un même capital et un même taux, allonger la durée réduit la mensualité, mais augmente le total des intérêts. À mensualité identique, une durée plus longue permet d’envisager davantage de capital.
Comparer 15 ans et 25 ans permet de voir ce compromis. Utilisez toutefois les taux réellement proposés pour chaque durée : ils peuvent être différents. Ajoutez l’assurance pour comparer ce qui sortira chaque mois de votre compte.
Le bon choix tient à votre budget mensuel autant qu’au coût total. Une mensualité supportable doit vous laisser de quoi vivre, entretenir le logement et faire face aux imprévus.
Taux d’endettement
Le taux d’endettement, appelé taux d’effort dans les règles du HCSF, rapporte les charges d’emprunt aux revenus retenus. Le cadre général fixe un plafond de 35 %, assurance emprunteur comprise. Les dérogations dont disposent les banques sont limitées : elles ne constituent pas un droit pour l’emprunteur. Consulter les règles du HCSF.
Avec 3 000 euros de revenus mensuels, vos remboursements de crédits ne doivent pas dépasser 1 050 euros par mois.
Dans l’exemple ci-dessus, les 1 050 euros comprennent tous les crédits et leur assurance. Si vous remboursez déjà un autre prêt, sa mensualité réduit donc la somme disponible pour le prêt immobilier.
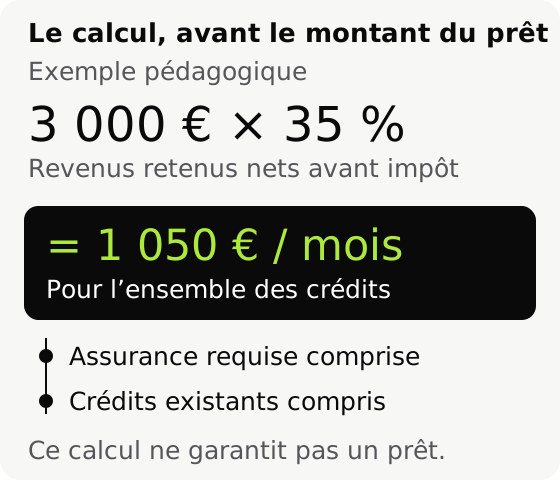
Rester sous ce plafond ne garantit ni l’accord de la banque ni l’absence de difficulté financière. Le reste à vivre, la stabilité des revenus et l’ensemble du dossier comptent également.
Les outils pour calculer sa capacité d’emprunt
Simulateurs en ligne
Notre simulateur de capacité d’emprunt donne un premier repère à partir des informations saisies. Lisez ses hypothèses et les coûts inclus dans le résultat. Une estimation hors assurance ou sans vos crédits en cours ne correspond pas encore à une mensualité complète.
Conseils d’un courtier local
Vous pouvez ensuite faire vérifier ce budget avec un courtier en prêts immobiliers. Chez Aeconomia, nous reprenons vos revenus, vos charges, votre apport et le bien envisagé avant de solliciter les banques.
Les plus d’un courtier Aeconomia :
- Dossier de prêt : nous rassemblons avec vous les pièces et vérifions leur cohérence avant de présenter la demande.
- Comparaison des offres : nous sollicitons les banques et examinons le taux, l’assurance, les frais et les conditions du crédit.
- Prêts aidés : nous vérifions avec vous si un PTZ ou un autre prêt peut compléter le financement et comment ses remboursements s’intègrent au budget.
- Suivi : nous faisons le lien avec les banques et le notaire jusqu’au déblocage des fonds et à la remise des clés.
Étapes pour optimiser sa capacité d’emprunt
Amélioration des revenus
Une hausse de salaire ou des revenus devenus réguliers peuvent modifier le calcul. Présentez les justificatifs correspondants. Une rentrée d’argent espérée ne doit pas encore servir de base à votre budget d’achat.
Réduction des charges
Faites le point sur vos crédits en cours et leur date de fin. En solder un peut libérer une mensualité, mais mobilise aussi de l’épargne : comparez les deux effets avant de décider. Réduire les dépenses courantes améliore surtout votre reste à vivre.
Augmentation de l’apport personnel
Une épargne supplémentaire peut augmenter votre budget d’achat ou réduire le montant à emprunter. Gardez cette distinction : avec les mêmes revenus, vous ne pouvez pas nécessairement rembourser davantage chaque mois.
Négociation des conditions de prêt
Un taux plus bas peut permettre d’emprunter davantage avec une même mensualité. Comparez aussi l’assurance, les frais et les conditions de remboursement. Un écart sur le seul taux nominal ne suffit pas à départager deux offres.
Les erreurs à éviter pour un primo-accédant
Surestimation de ses capacités
Le maximum obtenu par un calcul n’est pas forcément le montant que vous souhaitez rembourser. Confrontez la future mensualité à votre budget réel, en intégrant les dépenses du logement et une marge pour les imprévus.
Ignorer les frais annexes
Les frais annexes de l’achat et du crédit s’ajoutent au prix affiché : acquisition, dossier, garantie et assurance, selon le montage. Chiffrez aussi les travaux et l’installation. Ces dépenses doivent trouver leur place dans votre financement ou votre épargne.
Sous-estimer l’importance de l’apport personnel
Un apport faible peut restreindre les possibilités, sans rendre tout achat impossible. Faites examiner le dossier avant de renoncer. À l’inverse, engager toute votre épargne pour présenter un apport plus élevé peut vous laisser sans réserve après la signature.
Capacité d’emprunt en primo-accédant : ce qui compte au final
Pour votre premier achat, distinguez ce que vous pouvez emprunter, le prix du bien que vous pouvez acheter et la mensualité que vous voulez supporter. Ces trois montants se répondent, mais ne sont pas interchangeables.
Commencez avec vos justificatifs de revenus, les échéances des crédits en cours et l’épargne disponible. Ajoutez le prix du bien ou une fourchette de recherche, puis les frais et travaux prévus.
Nous pourrons alors examiner le financement et les points à vérifier auprès des banques. Vous aurez un budget pour vos visites et les questions à poser avant de vous engager.
Préparer votre budget de premier achat
Rassemblez vos revenus, vos charges et votre apport pour préparer l’étude de votre budget d’achat.
Parler à un courtier →FAQ autour de la capacité d’emprunt
Un premier achat relève de la primo-accession, mais ce n’est pas le seul cas. Pour le PTZ, la condition porte en principe sur le fait de ne pas avoir été propriétaire de sa résidence principale pendant les deux années précédant l’offre de prêt ; des exceptions existent. Vérifiez les conditions du PTZ.
Partez des revenus retenus, des remboursements de crédits en cours, du taux et de la durée envisagés. Un simulateur donne une estimation ; la banque décide après étude du dossier. Vérifiez toujours si l’assurance et les autres crédits sont inclus.
Le plafond du cadre général est de 35 % des revenus retenus, assurance emprunteur comprise. Ce plafond ne garantit pas l’accord de prêt : le reste à vivre et la situation du foyer sont aussi examinés.
L’apport réduit le montant à emprunter pour un même projet et peut contribuer aux frais d’acquisition. Il augmente le budget disponible, mais pas à lui seul votre capacité mensuelle de remboursement. Gardez aussi une réserve d’épargne.
Une hausse de revenus retenus, la fin d’un crédit ou de meilleures conditions de taux et d’assurance peuvent modifier votre capacité d’emprunt. L’apport agit surtout sur le budget d’achat et le besoin de crédit. Chaque scénario doit être chiffré avec les mêmes coûts.
Estimez votre capacité d’emprunt.
Ce calcul indicatif utilise 35 % des revenus, sans assurance ni crédits en cours. Ces dépenses réduisent la mensualité disponible pour le prêt immobilier.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183