Quelle est la situation personnelle et financière de l’emprunteur ?
La première étape consiste à évaluer la situation personnelle et les envies de l’emprunteur et de son éventuel co-emprunteur pour leur crédit immobilier.
Devenir propriétaire seul ou à deux ?
La première question à se poser est de savoir si l’achat de la maison se fera seul ou en couple.
Un seul CDI peut permettre de présenter un projet. La banque examine les revenus retenus, toutes les mensualités avec assurance, les charges et le reste à vivre du foyer avant de décider.
À deux, la banque examine les revenus et les charges de chaque co-emprunteur. Deux CDI peuvent apporter davantage de ressources, mais les dettes et dépenses du foyer comptent aussi.
Acheter avec un seul CDI reste cependant possible. Si par exemple l’un des conjoints exerce une profession libérale, vous pouvez quand même contracter un crédit immobilier.
Le rôle de l’apport personnel
L’apport personnel est un élément clé pour obtenir un prêt immobilier. Il s’agit de la somme que l’emprunteur est en mesure d’apporter pour financer une partie de l’achat de la maison.
Un apport personnel conséquent est souvent un atout pour obtenir un prêt immobilier au meilleur taux, car il rassure la banque sur la capacité de l’emprunteur à rembourser le crédit.
L’apport personnel réduit le montant emprunté et peut financer une partie des frais. Son effet sur la proposition dépend du dossier et du prêteur ; il ne garantit pas un meilleur taux.
Il n’existe pas de minimum légal d’apport pour acheter, mais une banque peut en demander. Pour faire examiner un projet sans apport, présentez vos revenus, vos charges et les frais prévus ; aucun accord ni meilleur taux n’est acquis d’avance.
Zoom sur la situation professionnelle de l’emprunteur
Sa situation actuelle : CDI, CDD, autre
La banque examine le contrat, l’ancienneté, les revenus et les changements connus. Un CDI peut apporter de la visibilité ; il ne dispense pas de vérifier le budget du foyer.
Un CDD, en revanche, peut être un frein, car il représente un risque pour la banque. Certaines banques acceptent toutefois les demandes de crédit immobilier de personnes en CDD sous certaines conditions, notamment le salaire, si l’emprunteur travaille dans la fonction publique ou dispose d’un apport personnel important.
Son salaire et ses revenus
À durée, taux et charges comparables, un revenu retenu plus élevé peut augmenter le capital empruntable. Le montant doit toujours être rapproché des mensualités et du reste à vivre.
Si vous empruntez à deux, les revenus que la banque accepte de retenir s’ajoutent, ainsi que les charges à rembourser. Pour connaître le salaire nécessaire à un capital donné, il faut préciser la durée, le taux, l’assurance et les crédits existants ; un montant seul ne suffit pas.
📊Revenus, charges, taux d’endettement : les critères qui fixent le montant.
Quels sont les critères d’obtention d’un prêt immobilier ?
Le taux d’endettement de l’emprunteur
Le taux d’effort rapproche les remboursements de crédits, assurance comprise, des revenus retenus. Un loyer qui disparaît avec l’achat ne doit pas être compté comme une charge de crédit permanente. Les dépenses du foyer et l’éventuel loyer conservé doivent néanmoins être examinés dans le budget et le reste à vivre.
Les règles HCSF fixent en principe un taux d’effort maximal de 35 %, assurance incluse, et une durée maximale de 25 ans, avec des aménagements encadrés. Elles ne dispensent pas la banque d’étudier le dossier complet.
Les garanties demandées par la banque
La banque peut demander une assurance emprunteur et fixe les garanties requises. Décès, invalidité et incapacité suivent les définitions du contrat ; la perte d’emploi n’est pas une couverture systématique. Vérifiez les exclusions et les quotités assurées, surtout si un seul revenu porte l’essentiel du remboursement.
D’autres garanties peuvent être demandées, comme une caution ou une hypothèque sur le bien immobilier. Prévoyez l’épargne que vous souhaitez conserver après l’achat et faites examiner ce budget avec la banque. Une réserve aide à faire face aux dépenses du logement.
Les précautions à prendre avant de souscrire un prêt immobilier lorsque vous achetez avec un seul CDI
Afin d’augmenter les chances d’obtenir un crédit immobilier, prenez certaines précautions.
Une situation professionnelle stable
La banque cherche à apprécier la continuité des revenus pendant le remboursement. Présentez les contrats et les justificatifs correspondant à la situation de chaque emprunteur.
Présentez l’ancienneté dans le poste, la période d’essai éventuelle et les changements déjà prévus. Le CDI est à durée indéterminée ; il ne constitue pas une garantie absolue de revenu.
La gestion saine de ses comptes
Les banques étudient attentivement la gestion des comptes bancaires de l’emprunteur avant d’accorder un crédit immobilier. Veillez donc à une gestion saine de vos comptes, en évitant notamment les découverts et les incidents de paiement.
L’engagement à souscrire un crédit immobilier
Souscrire un crédit immobilier est un engagement sur le long terme. Prenez la mesure de cet engagement, et montrez-vous responsable dans la gestion de vos finances pour honorer vos mensualités.
Connaître les différents frais annexes à prévoir
Lors de l’achat d’une maison, il faut également prévoir les frais annexes :
- Frais de courtage
- Frais de notaire
- Frais de garantie
- Frais de dossier
- Assurance emprunteur
- Taxe foncière
- Frais de rédaction du compromis
Ces frais peuvent représenter une part importante du budget et doivent être pris en compte dans votre réflexion de devenir propriétaire.
Exemple de budget d’achat : prix, frais et montant à financer
Voici un exemple de budget pour un bien à 230 000 euros. Les frais ci-dessous sont des hypothèses à confirmer par des devis ; ce total n’est pas votre capacité d’emprunt ni une offre de financement.
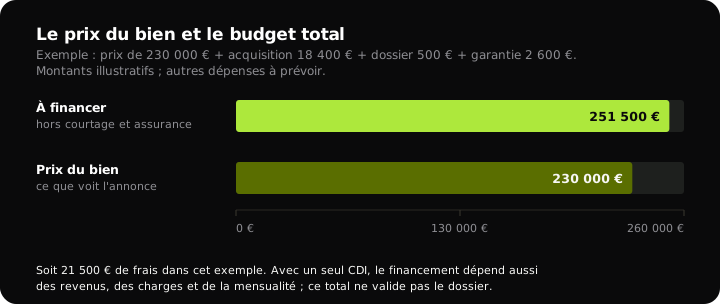
- Prix du bien : 230 000 €
- Frais d’acquisition : hypothèse de 8 % du prix, soit 18 400 € ; estimation à demander au notaire
- Frais de dossier bancaire : hypothèse de 500 €
- Frais de garantie : hypothèse de 2 600 €, selon la garantie proposée
- Honoraires de courtage : à la charge du client, annoncés par écrit dès le premier rendez-vous et à ajouter au plan selon le devis
Les postes chiffrés totalisent 251 500 euros, hors courtage et assurance : 230 000 + 18 400 + 500 + 2 600. Ce sont 21 500 euros de frais hypothétiques au-delà du prix. Le montant du prêt dépend ensuite de l’apport, des autres dépenses et des postes que la banque accepte de financer.
Prévoyez aussi les dépenses à régler avec votre épargne, selon le montage retenu et les décomptes du notaire :
- Taxe foncière : demander le dernier avis et vérifier au compromis ou à l’acte l’éventuelle répartition convenue avec le vendeur
- Frais éventuels liés au compromis : demander le détail au notaire ou au professionnel, en vérifiant qu’ils ne sont pas déjà compris dans le décompte d’acquisition
- Mobilier : prévoyez un budget distinct et vérifiez quels éléments sont inclus dans la vente ou acceptés dans le financement.
Si vous envisagez d’acheter un bien immobilier d’une valeur de 230 000 €, comptez donc tous les frais associés à cet achat, et prévoyez un budget pour ceux qui ne sont pas couverts par le prêt immobilier.
Un courtier immobilier peut vous aider à rapprocher ce budget des propositions bancaires. La mission consiste à préparer la demande et à comparer les conditions, sans garantir une économie.
Pour négocier le prêt immobilier, comparez le taux, l’assurance, les frais et les conditions de remboursement sur des demandes de même montant et durée.
Calculez en amont votre capacité d’emprunt avec un courtier en prêt immobilier
Vous voulez évaluer avec précision votre capacité d’emprunt, et optimiser vos chances d’obtenir un prêt immobilier avec un seul CDI dans le couple ou en empruntant seul ? Faites appel à un courtier en prêt immobilier.
Se demander pourquoi choisir un courtier en prêt immobilier est légitime. Ces professionnels offrent une expertise précieuse pour s’y retrouver dans le processus d’obtention de prêt et négocier les meilleures conditions.
Chez Aeconomia, à Orléans, le premier rendez-vous est gratuit et sans engagement. Un rendez-vous est proposé sous 48 heures pour faire le point sur votre projet. Préparez vos revenus, vos charges et le budget du projet.
Nous préparons la recherche de financement avec les pièces du foyer, qu’un ou plusieurs revenus proviennent d’un CDI. Un premier avis bancaire peut comporter des réserves ; il ne certifie pas à lui seul la solvabilité ni l’acceptation finale du prêt.
L’accord de principe est à distinguer de l’offre de prêt. Il n’est pas une étape formelle indispensable dans tous les circuits bancaires et sa portée dépend de sa rédaction.
Vous pouvez commencer par une simulation de capacité d’emprunt, puis faire vérifier le résultat avec vos pièces et les frais du projet.
Un seul CDI dans le couple ?
Préparez les revenus et les charges du foyer, l’épargne disponible et le prix du bien pour faire étudier votre financement.
Parler à un courtier →Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183