Vous vous posez la question. Vous avez peut-être déjà eu un premier rendez-vous avec votre banquier, peut-être pas.
Et vous voulez savoir si ça vaut vraiment le coup de passer par un courtier immobilier, ou si c'est un intermédiaire de plus qui va compliquer les choses. Je vous réponds comme je le ferais en face de vous.
Les avantages du courtier immobilier : préparation, comparaison et suivi
Utilisez ce schéma pour comparer vos besoins d’accompagnement par un courtier avec les démarches que vous pouvez mener directement.
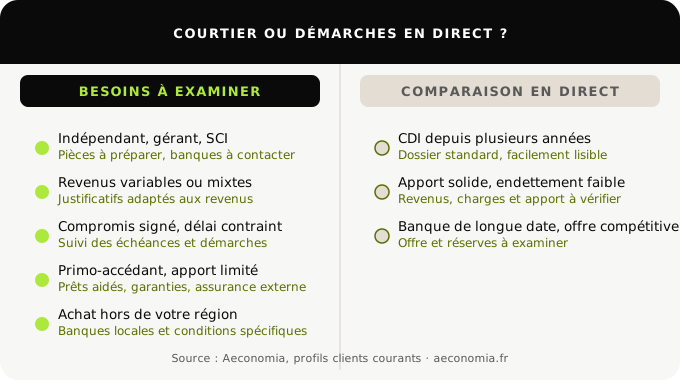
Le travail d'un courtier en prêt immobilier, c'est d'abord une question d'accès et de temps.
L’accès coordonné aux banques. Vous pouvez démarcher plusieurs banques vous-même. Un courtier prépare et coordonne ces demandes pour votre compte, dans le cadre du mandat.
Le point de vigilance concerne surtout les demandes en double auprès d’une même banque. Précisez les établissements déjà contactés pour éviter des démarches contradictoires.
Des propositions personnalisées. Un taux affiché ou une simulation donne un premier repère. La proposition personnalisée dépend notamment des revenus, de l’apport, du projet et de la banque sollicitée.
Dans le Centre-Val de Loire ou en Île-de-France, certaines banques régionales appliquent des conditions spécifiques qui ne figurent dans aucun simulateur national.
La gestion du dossier, de A à Z. Un dossier de prêt immobilier, c'est plusieurs dizaines de pièces justificatives et des allers-retours entre vous, la banque, le notaire et parfois l'assureur.
Un interlocuteur unique qui gère tout ça, ça change la vie quand vous êtes en plein déménagement ou en train de vendre votre bien en même temps.
L’assurance emprunteur en délégation. La loi Lemoine permet de changer d’assurance emprunteur à tout moment pendant le prêt, sous réserve de l’accord de la banque sur l’équivalence des garanties. Le choix d’une assurance externe dès la souscription existait déjà.
Un courtier expérimenté compare systématiquement la proposition de la banque avec une délégation externe (c'est-à-dire un contrat d'assurance souscrit auprès d'un autre assureur que votre banque prêteuse) pour les profils éligibles. L'écart peut être significatif sur la durée totale d'un prêt.
Les inconvénients du courtier immobilier : ce qu'il ne peut pas faire mieux que vous
Le courtier est-il fait pour vous ?
Quatre questions pour préparer votre choix ; le résultat ne garantit ni une économie ni un financement.
Question 1 / 4
Votre situation professionnelle sort-elle du salarié en CDI ? (indépendant, gérant, revenus variables, SCI, holding...)
Question 2 / 4
Avez-vous le temps de démarcher plusieurs banques vous-même et de suivre votre dossier de A à Z ?
Question 3 / 4
Votre compromis est-il déjà signé ou votre calendrier est-il serré (délai de prêt contraint) ?
Question 4 / 4
Votre banque actuelle vous connaît depuis longtemps et vous a déjà fait une offre que vous jugez compétitive ?
Voici aussi les limites à prendre en compte avant de confier une mission de courtage.
Si votre banque actuelle vous fait déjà une bonne offre, le courtier ne change pas nécessairement grand-chose. Votre banquier vous connaît depuis dix ans, vous avez tous vos comptes chez lui, il vous propose un taux compétitif avec un accord de principe rapide.
C'est exactement le genre d'arbitrage que je détaille dans mon comparatif courtier ou banquier. Dans ce cas, passer par un courtier immobilier pour espérer gagner quelques centièmes de point, c'est peut-être y consacrer du temps pour un gain marginal.
Un dossier refusé ne devient pas magiquement acceptable. Si votre taux d'endettement dépasse les 35 % (plafond fixé par le Haut Conseil de Stabilité Financière, assurance incluse), si vous n'avez pas d'apport ou si votre situation professionnelle est trop instable, un courtier va faire le maximum pour structurer votre dossier.
Mais il ne peut pas contourner les règles prudentielles.
Le mandat exclusif. Le mandat précise la mission, la rémunération, la durée et l’éventuelle exclusivité. Chez Aeconomia, il est exclusif : lisez ce qu’il faut regarder avant de signer un mandat et clarifiez les démarches déjà engagées.
Les frais de courtage. Les honoraires sont un coût à comparer, même s’ils sont intégrés au crédit. Ils ne sont pas automatiquement compensés par un meilleur taux : examinez les offres et le devis d’accompagnement.
Les profils pour qui passer par un courtier change vraiment quelque chose
Les situations où le recours à un courtier en crédit immobilier fait une vraie différence :
Dossier complexe ou profil atypique. Indépendants, gérants de société, profils avec revenus variables, montages en SCI, prêts relais, acquisitions dans une structure professionnelle : ces configurations demandent une connaissance précise des banques qui acceptent ce type de dossier.
Ce n'est pas la même grille que pour un salarié en CDI avec deux fiches de paie récentes.
Après un refus, je regarde les réponses reçues et les caractéristiques du projet. Une nouvelle étude peut faire apparaître une piste, mais la présentation seule ne garantit pas qu’un indépendant sera financé.
Primo-accédant avec un apport limité. Quand l'apport est serré, le montage doit être précis.
Le PTZ est un prêt complémentaire soumis à conditions, notamment de ressources, de projet et de localisation. Orléans est classée en zone B1 : vérifiez le zonage applicable au moment de la demande. Examinez aussi les frais, la garantie et l’assurance dans le plan de financement.
Un projet avec un calendrier contraint. Une fois le compromis signé, relisez la condition suspensive : elle précise le financement recherché, les démarches et le délai à respecter. Un simple accord de principe ne suffit pas nécessairement à la remplir.
Le courtier suit les réponses et demande les délais annoncés par les établissements sollicités. Il ne peut pas garantir qu’un dossier urgent sera traité en priorité.
Un achat dans une autre région. Si vous achetez dans le Loiret avec une banque principale parisienne, comparez sa proposition avec celles d’autres établissements accessibles. Un bon courtier qui exerce dans la zone peut organiser ces démarches, sans supposer que la banque locale sera toujours mieux placée.
Les profils pour qui le recours à un courtier ne change pas grand-chose
Autant le dire.
Un couple de salariés en CDI depuis plusieurs années, qui achète sa résidence principale avec un apport solide et un taux d'endettement confortable, dans une banque qui les accompagne depuis longtemps : dans cette configuration, votre banquier peut être aussi compétitif qu'un courtier. Pas toujours, mais ça arrive.
Ce qui revient régulièrement en rendez-vous, c'est la question "j'ai déjà une offre de ma banque, vous pouvez faire mieux ?" La réponse : parfois oui, parfois non.
Ça dépend de votre profil, du contexte de taux du moment, des banques que je peux solliciter sur votre dossier. Je ne peux pas vous dire "oui" sans avoir regardé.
Le moment idéal pour contacter un courtier immobilier dans votre parcours
Vous pouvez contacter un courtier avant les visites pour estimer votre capacité d’emprunt et préparer les pièces. Après le compromis, la démarche reste possible, mais les échéances sont déjà engagées.
L'idéal, c'est avant la signature du compromis. Quelques semaines avant, pour valider votre capacité d'emprunt réelle (différente du simulateur en ligne), identifier les banques qui correspondent à votre profil et calibrer votre apport. Ce premier échange ne vous oblige à rien avant le mandat.
Sur un PTZ par exemple, certaines banques demandent la promesse signée avant de donner un accord de principe, d'autres acceptent de travailler le dossier en amont. Ce genre de nuance, vous ne la trouvez pas dans un guide générique.
La question des frais de courtage : comment y penser
Chez Aeconomia, les honoraires sont à votre charge et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage. Trois conditions doivent être réunies : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés. Si l’une manque, aucune facture.
L’article L519-6 du Code monétaire et financier interdit de percevoir les frais d’intermédiation avant le versement effectif des fonds prêtés. Cette règle de perception est distincte des conditions de rémunération inscrites dans le mandat.
Comparez le coût total des offres sur le même montant et la même durée, en intégrant les honoraires, l’assurance, la garantie et les frais. Un taux inférieur ne suffit pas à compenser le coût de l’accompagnement.
Le gain financier peut être positif, nul ou négatif. Au-delà de combien coûte un courtier, regardez le temps que vous pouvez consacrer aux démarches et le service dont vous avez besoin.
Le montant des honoraires varie selon la complexité du dossier. Pour en avoir le détail sur votre situation, le plus simple est d'en parler lors d'un premier échange.
FAQ
Un courtier peut aider un primo-accédant à comprendre les offres, préparer les pièces et suivre les démarches. Ce premier achat ne rend pas l’accompagnement indispensable : comparez la mission, son coût et votre disponibilité pour agir seul.
Oui. C'est plus efficace si vous avez une relation établie avec votre banque principale, un profil standard et la disponibilité pour démarcher plusieurs établissements. Si vous manquez de temps ou si votre dossier a des spécificités (indépendant, revenus variables, montage complexe), l'accompagnement d'un courtier est généralement plus efficace.
Les honoraires, les conditions du mandat et la qualité du suivi sont à examiner. Le mandat est exclusif chez Aeconomia. Un courtier ne garantit ni le financement ni une économie et ne peut pas contourner les règles applicables.
L’immatriculation ORIAS permet de vérifier l’identité et l’activité du professionnel ; elle ne garantit pas une mission sans erreur. Clarifiez le mandat et les banques déjà contactées pour éviter les demandes en double, puis suivez les démarches effectuées.
Quelques semaines avant de signer le compromis, dans l'idéal. Contacter un courtier après la signature reste possible, mais vous partez avec un délai bancaire déjà entamé et moins de marge pour ajuster le dossier.
Non, pas systématiquement. Sur un dossier standard avec une banque déjà bien positionnée, le courtier peut ne pas obtenir un gain suffisant pour couvrir ses honoraires. C'est pourquoi il est utile de comparer les deux options avant de signer.
Comparer les conditions avant de choisir votre financement
Un crédit sur 20 ou 25 ans engage une part durable de vos revenus. Les conditions méritent d’être examinées avant l’acceptation, avec ou sans accompagnement.
Comparez les conditions qui vous engageront sur la durée : taux, assurance, frais, modulation et remboursement anticipé. Le courtier vous aide à examiner ces points, puis vous choisissez parmi les propositions obtenues.
Je suis courtier depuis 2017 et la SARL Aeconomia est immatriculée à l’ORIAS sous le numéro 22002183. Nous accompagnons les financements à Orléans, dans le Loiret, le Centre-Val de Loire et en Île-de-France. Présentez votre situation et les démarches engagées pour examiner la mission utile à votre projet.
Sources : HCSF ; Code monétaire et financier, article L519-6 ; Service Public, assurance emprunteur ; ministère du Logement, zonage ABC. Conditions Aeconomia validées par Dimitri.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183