I. Qu’est-ce qu’un prêt relais en achat immobilier ?
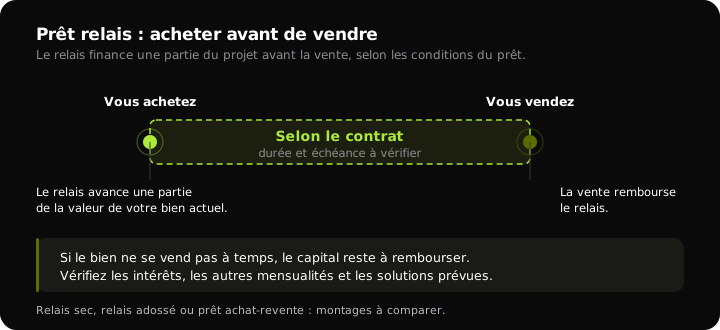
Ce schéma montre le décalage à financer entre l’achat et la vente. Repérez surtout l’échéance à laquelle le relais doit être remboursé, prévue dans votre contrat.
Comment fonctionne un prêt relais ?
Le prêt relais avance une partie de la valeur du bien à vendre pour acheter le suivant. Les fonds sont versés après acceptation et selon les conditions du prêt. Son montant tient compte de l’estimation de vente et des dettes restant à rembourser sur ce bien.
Les différents types de prêts relais
Il existe plusieurs types de financements relais :
- Prêt relais sec : il ne couvre que le montant du prêt relais, basé sur une partie de la valeur de votre bien actuel.
- Prêt relais adossé : il combine un crédit relais et un prêt immobilier classique.
- Prêt achat-revente : selon l’offre, le nouveau financement peut regrouper le relais, l’achat et la reprise du prêt existant. Vérifiez les modalités exactes avec la banque, car les appellations commerciales varient.
II. Les avantages du financement relais
Flexibilité dans la transition entre deux propriétés
Vous pouvez organiser les deux opérations sur des calendriers différents. Cela ne garantit pas de mieux vendre : préparez une estimation réaliste et la date à laquelle le relais doit être remboursé.
Opportunités financières
Le relais peut permettre d’engager le nouvel achat avant d’avoir vendu. Vérifiez le coût de cette transition et la date de remboursement ; la vente doit rester compatible avec ces contraintes.
III. Les inconvénients et risques du crédit relais
Risques financiers
Le crédit relais comporte plusieurs risques financiers, à considérer avant de s’engager.
L’un des principaux risques est de ne pas réussir à vendre votre ancien bien dans le délai imparti, qui est généralement compris entre 12 à 24 mois.
Si le marché immobilier est lent ou si votre bien ne trouve pas preneur rapidement, vous devrez continuer à payer les intérêts du crédit relais. Ces coûts peuvent rapidement augmenter et peser lourdement sur votre budget.
En franchise partielle, les intérêts sont payés pendant le relais. En franchise totale, leur paiement est différé : ils restent dus et peuvent être capitalisés selon le contrat, ce qui augmente le coût. Comparez aussi les assurances et le montant à rembourser au terme. Le guide de la Fédération bancaire française explique ces deux formules.
Une prolongation n’est pas acquise. Avant l’échéance, demandez à la banque les possibilités, leurs conditions et leurs coûts ; continuer à payer des intérêts ne prolonge pas automatiquement le contrat.
Lorsque votre ancien bien est enfin vendu, vous devez utiliser le produit de cette vente pour rembourser le capital emprunté.
Si, en revanche, le prix de vente de votre bien est inférieur à ce que vous aviez prévu, vous pourriez vous retrouver avec un capital restant dû plus élevé que le montant reçu. Vous devrez alors trouver d’autres sources de financement pour combler cette différence.
Contraintes temporelles
Le crédit relais impose également des contraintes temporelles qui peuvent ajouter de la pression à votre situation financière et personnelle.
Le délai de 12 à 24 mois pour vendre votre ancien bien peut être stressant. Cette limite de temps est fixée par la banque pour s’assurer que le prêt est remboursé rapidement.
Si vous ne parvenez pas à vendre dans ce laps de temps, vous pourriez être obligé de vendre à un prix inférieur à la valeur de votre bien, avec une perte financière à la clé.
La pression de devoir trouver un acheteur rapidement peut vous amener à accepter des offres moins avantageuses.
En raison de cette contrainte temporelle, vous pourriez ne pas avoir le temps de bien négocier le prix de vente de votre bien. Et si le marché immobilier est en baisse ou stagnant, trouver un acheteur peut être encore plus difficile.
Si la vente tarde, un prix inférieur à celui initialement envisagé peut devoir être étudié pour rembourser au terme. Mesurez les sommes encore dues et l’effet sur votre budget ; une prolongation reste soumise à l’accord de la banque.
Vendre à perte signifie vendre en dessous du coût d’acquisition pertinent, pas nécessairement en dessous de la dette. Le risque pour le relais est distinct : le produit net de vente peut ne pas suffire à rembourser les sommes dues.
Si la vente tarde, demandez une nouvelle estimation et mesurez l’effet d’une baisse de prix sur le remboursement du relais et du crédit existant.
Prévenez la banque tôt pour examiner les options encore possibles ; n’attendez pas le terme du relais pour signaler la difficulté.
IV. Quand opter pour un prêt relais ?
Scénarios typiques pour utiliser ce type de crédit
Un financement relais est souvent utilisé dans des situations spécifiques. Par exemple, dans un marché immobilier concurrentiel, où les biens partent rapidement, ce type de prêt peut vous éviter de rater une bonne affaire. Il est également utile si vous devez déménager rapidement pour des raisons professionnelles ou familiales.
Analyse de la situation personnelle et financière
Avant d’opter pour ce financement, analysez votre situation financière. Évaluez votre capacité à rembourser les intérêts et le capital restant dû. Un conseiller financier ou un courtier peut vous aider à prendre la meilleure décision en fonction de votre situation.
V. Quelles alternatives privilégier pour pallier le prêt relais ?
Le prêt achat-revente
Selon l’offre, le prêt achat-revente peut réunir le financement du nouveau bien et la reprise du crédit existant. Faites préciser les sommes remboursées, les frais de remboursement anticipé et les conditions de ce regroupement avant de le comparer à un relais adossé.
La vente à réméré
La vente avec faculté de rachat transfère réellement la propriété à l’acquéreur. Vous ne récupérez le bien que si vous exercez le rachat dans le délai et aux conditions convenus, prix et frais compris. Faites examiner l’opération par votre notaire avant tout engagement.
Les solutions de portage immobilier
Le portage implique lui aussi une cession et des conditions de maintien dans les lieux ou de rachat. Comparez tous les coûts et le risque de perdre définitivement le bien ; ce n’est pas un équivalent sans risque du relais.
Les arrangements avec l’acheteur
Un arrangement avec l’acheteur de votre ancien bien peut aussi être envisagé. Par exemple, vous pouvez négocier une location temporaire de votre ancien logement après la vente, ce qui vous donne le temps d’acheter votre nouveau bien sans précipitation.
Prêt relais : le bon moment, les bons garde-fous
Le prêt relais est une solution pratique pour financer l’achat d’un nouveau bien immobilier avant de vendre l’ancien.
Il permet d’acheter avant de vendre, tout en imposant un calendrier de remboursement. Préparez la négociation du prix de vente à partir d’une estimation réaliste, sans supposer un prix futur garanti.
Les risques incluent la difficulté de vendre l’ancien bien dans le délai imparti, les coûts des intérêts, et la nécessité de rembourser le capital restant dû si le prix de vente est inférieur aux attentes.
Préparez aussi un scénario de vente plus tardive ou à un prix inférieur, avec les dettes et frais à rembourser dans chaque cas.
Des alternatives au prêt relais existent, telles que le prêt achat-revente, la vente à réméré, le portage immobilier et les arrangements comme la location temporaire.
Comprendre les rouages du prêt relais et explorer les alternatives, c’est la base d’un choix éclairé. Consultez un courtier ou un conseiller financier pour obtenir des conseils personnalisés et optimiser votre projet immobilier.
Un achat-revente à orchestrer ?
Présentez le bien à vendre, celui à acheter et le calendrier envisagé pour étudier les options de financement.
Parler à un courtier →FAQ autour du prêt relais dans l’immobilier
Un prêt relais est un crédit à court terme qui finance l’achat d’un nouveau bien avant la vente de l’ancien. Il est remboursé avec le produit de la vente de l’ancien bien.
Les principaux risques incluent la difficulté à vendre l’ancien bien dans le délai imparti et les coûts supplémentaires liés aux intérêts et aux frais du prêt relais.
Il peut être étudié pour acheter avant la vente d’un autre bien. La décision dépend du prix de vente réaliste, des dettes existantes, du coût du relais et de la capacité à supporter la transition, y compris si la vente tarde.
Un prêt achat-revente ou un accord sur le calendrier avec l’acheteur peut être examiné. Le réméré et le portage impliquent une vente réelle, avec un risque de perte définitive du bien : faites analyser leurs conditions par le notaire.
Vous aurez besoin de fournir des documents tels que les actes de propriété, une estimation de la valeur de votre bien actuel, vos relevés de compte, vos bulletins de salaire, et éventuellement un compromis de vente pour le nouveau bien.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183