Le PTZ ne paie jamais tout, et c'est là que ça se joue
Depuis le décret du 29 mars 2025, le PTZ finance tout le neuf, partout en France, jusqu'au 31 décembre 2027. C'est le changement le plus net depuis que j'ai commencé le courtage : avant ce texte, le PTZ dans le collectif neuf restait cantonné aux zones tendues.
Aujourd'hui, un appartement neuf à Orléans ou une maison neuve dans le Loiret y sont éligibles au même titre qu'à Paris.
L’élargissement au neuf permet d’examiner davantage de projets. Il faut ensuite vérifier le montant accessible et les mensualités de l’ensemble des prêts, y compris après le différé du PTZ.
Le PTZ est un prêt sans intérêts ni frais de dossier, accordé par une banque conventionnée, financé pour partie par l'État. Il vise un public précis : les primo-accédants, c'est-à-dire les personnes qui n'ont pas été propriétaires de leur résidence principale au cours des deux dernières années.
Son montant dépend du nombre de personnes logées, de la zone, du type d’opération et des ressources retenues. Celles-ci correspondent au plus élevé du total des RFR N−2 des occupants et du coût de l’opération divisé par neuf.
Le PTZ ne finance pas seul l’opération : il complète au moins un autre prêt. L’apport et les éventuels prêts employeur s’intègrent au même plan, avec leurs échéanciers respectifs.
À Orléans, je commence par rapprocher le prix, les frais, l’apport et les ressources du foyer. L’éligibilité au PTZ ne dispense pas de cette étude du projet complet.
Le cumul avec les aides de l’Anah, dont MaPrimeRénov’, est possible depuis le 21 mars 2025. Il reste soumis aux conditions propres à chaque aide et au chantier : ce n’est pas une nouveauté apparue en 2026.
Cet article couvre les conditions, les montants réels par zone, ce que je vois coincer dans le montage, et les limites que je préfère vous annoncer avant plutôt qu'après.
Suis-je éligible ? Les vraies conditions du PTZ en 2026
La première condition, c'est le statut de primo-accédant : vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux années précédant la demande de prêt.
Des exceptions à la condition de première propriété existent, notamment pour certains cas d’invalidité ou de handicap et après une catastrophe rendant le logement définitivement inhabitable. La fiche officielle du PTZ précise les situations et justificatifs concernés.
Trois autres conditions s'ajoutent :
- Résidence principale : le logement doit le devenir au plus tard un an après l’achat ou la fin des travaux, en principe avec une occupation d’au moins huit mois par an. Des exceptions encadrées existent, notamment pour certaines contraintes professionnelles ou la retraite.
- Plafond de ressources : pour une demande en 2026, comparez les RFR 2024 des occupants et le coût de l’opération divisé par neuf. Le montant le plus élevé doit respecter le plafond du foyer et de la zone.
- Neuf ou ancien avec conditions : le neuf est éligible sur tout le territoire depuis le décret 2025-299. L'ancien reste réservé aux zones B2 et C, à condition que les travaux représentent au moins 25 % du coût total de l'opération.
Bon à savoir : le PTZ n'est jamais un droit automatique. C'est la banque conventionnée qui étudie votre dossier et décide de l'accorder, au même titre qu'un prêt classique.
Un refus de PTZ reste possible même si vous cochez toutes les cases réglementaires. Ce n'est pas contradictoire avec les textes de loi : la loi fixe qui peut prétendre au PTZ, la banque décide qui l'obtient réellement.
Combien pouvez-vous toucher : plafonds de ressources et quotités par zone
Les tableaux distinguent plafond de ressources, coût d’opération plafonné et quotité. Ils reprennent les règles réglementaires du PTZ ; vérifiez la situation du logement et la date de l’offre avec la banque conventionnée.
Plafonds de ressources (RFR N-2, en euros)
| Personnes dans le logement | Zone A | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
Pour les ressources, les lignes présentées couvrent un à quatre occupants. Les tranches de remboursement utilisent un coefficient familial distinct : 1, 1,5, 1,8, 2,1 puis 2,4 à partir de cinq personnes. Références : articles D31-10-3-1, D31-10-9 et D31-10-11 du Code de la construction et de l’habitation.
Le montant du PTZ ne couvre jamais 100 % de l'opération. Il est calculé en appliquant une quotité (un pourcentage) au coût total de l'opération, plafonné selon la zone :
Repérez votre tranche de ressources, puis comparez la part que le PTZ peut financer dans un appartement neuf ou une maison neuve. Le montant se calcule sur le coût plafonné retenu pour l’opération.
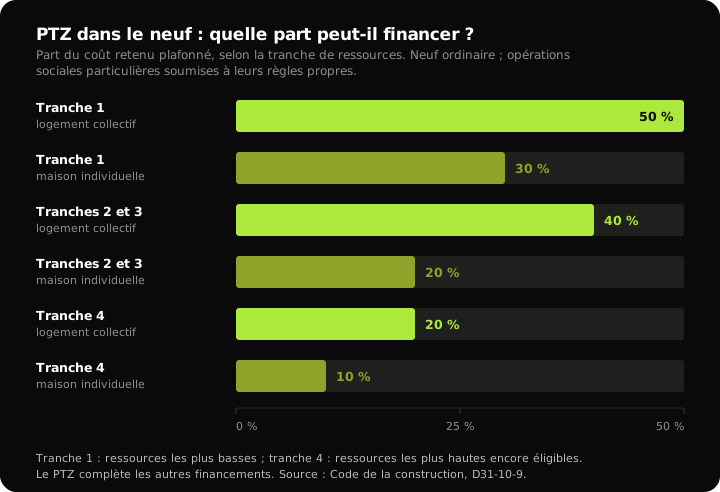
| Tranche de revenus | Quotité du neuf collectif ordinaire | Quotité du neuf individuel ordinaire |
|---|---|---|
| Tranche 1 (revenus les plus bas) | 50 % | 30 % |
| Tranche 2 | 40 % | 20 % |
| Tranche 3 | 40 % | 20 % |
| Tranche 4 (revenus les plus hauts éligibles) | 20 % | 10 % |
À retenir : la tranche de ressources et le type de logement déterminent la quotité. Deux tranches peuvent avoir la même quotité ; le coût plafonné et les autres règles de montant doivent aussi être vérifiés.
Dans le neuf collectif ordinaire, une tranche 1 peut bénéficier d’une quotité de 50 % du coût retenu, sous plafond. Une maison neuve ordinaire relève d’une quotité de 30 % pour cette tranche : le type de logement est déterminant.
Pour deux occupants en zone B1, le plafond de ressources est de 51 750 €. La quotité dépend ensuite de la tranche et du logement : le plafond d’éligibilité ne suffit pas à déterminer le montant du PTZ. Des opérations particulières, notamment sociales, suivent des règles spécifiques.
Orléans, Blois, Tours, Bourges, Chartres : dans quelle zone êtes-vous ?
Le zonage s’apprécie à l’échelle de la commune du bien. Une commune voisine peut relever d’une autre zone, même au sein d’une seule agglomération.
Dans la liste ministérielle du 26 juin 2026, Orléans, Tours et Chartres sont en B1 ; Blois et Bourges sont en B2. Vérifiez le classement de la commune exacte du bien au moment de préparer la demande.
Utilisez le simulateur officiel du zonage ABC avec la commune du logement. Cette vérification permet de choisir le plafond correspondant ; elle ne suffit pas à valider toutes les conditions du PTZ.
Combien de temps pour rembourser : le différé qui surprend
Le remboursement dépend de la tranche. Les trois premières comportent un différé de capital, suivi du remboursement ; la quatrième n’a pas de différé. La durée totale peut atteindre 25 ans. Vérifiez aussi les cotisations d’assurance éventuelles pendant le différé.
| Tranche de revenus | Différé | Remboursement | Durée totale |
|---|---|---|---|
| Tranche 1 | 10 ans | 15 ans | 25 ans |
| Tranche 2 | 8 ans | 12 ans | 20 ans |
| Tranche 3 | 2 ans | 13 ans | 15 ans |
| Tranche 4 | 0 an | 10 ans | 10 ans |
Le différé reporte le remboursement du capital, sans l’effacer. Vérifiez les mensualités prévues lorsqu’il se termine et les éventuelles cotisations d’assurance pendant cette période.
Lors de la vente, le capital du PTZ restant dû doit en principe être remboursé. Un transfert vers une nouvelle résidence principale peut être demandé sous conditions, avec l’accord de la banque ; il n’est pas automatique.
Sur une revente à 6-7 ans, dans une tranche à différé long, cela peut représenter une somme que le vendeur n'avait tout simplement pas anticipée au moment de signer.
Comment je monte un PTZ dans un dossier (et ce qui coince)
Je rapproche l’échéancier du PTZ et celui des autres prêts. Le point à surveiller est la charge totale aujourd’hui, puis après le début du remboursement du PTZ.
Le PTZ n'est jamais isolé. Il s'imbrique dans un plan de financement qui comprend, selon les cas, un prêt principal, un apport personnel, parfois un prêt employeur ou Action Logement, et le PTZ lui-même.
La banque conventionnée examine le plan complet et ses échéances. Le montant à rembourser à chaque étape compte davantage que l’ordre dans lequel les prêts lui sont présentés.
Une banque peut estimer que la charge totale laisse trop peu de reste à vivre, même lorsque les ressources respectent les plafonds réglementaires du PTZ.
Une autre banque peut apprécier le même projet différemment. Je vérifie d’abord le motif du refus et la cohérence du plan, avant de présenter une nouvelle demande ; aucune acceptation ne peut être promise.
C'est tout l'intérêt de mettre plusieurs banques en concurrence sur un même dossier PTZ (au sein de la SARL Aeconomia, immatriculée à l’ORIAS sous le numéro 22002183, c'est le cœur du métier), plutôt que de se présenter à une seule enseigne : toutes ne sont pas conventionnées, et parmi celles qui le sont, l'appétence pour ce type de montage varie fortement d'un établissement à l'autre.
Sur le cumul avec d'autres dispositifs : le PTZ peut se combiner à MaPrimeRénov' depuis le décret n° 2025-249, ce qui ouvre des montages plus larges sur l'ancien avec travaux.
Le PTZ accession se distingue de l’éco-PTZ, destiné aux travaux de rénovation énergétique sous ses propres conditions. Un projet d’achat avec travaux peut demander d’étudier les deux dispositifs, sans confondre leurs dépenses éligibles.
Ce que le PTZ ne vous dira pas : les limites que je pointe en rendez-vous
Je préfère vous les dire maintenant plutôt que vous les laisser découvrir après signature.
La revente nécessite de prévoir le solde du PTZ. Le capital restant dû est en principe remboursé à la vente ; un transfert peut être étudié avec la banque sous conditions.
La quotité réelle est souvent plus faible qu'espérée. Sur une simulation rapide, vous pouvez retenir la quotité maximale de tranche 1, alors que votre foyer se situe en tranche 3 ou 4. L'écart entre le PTZ « théorique » vu en ligne et le PTZ réellement accordé peut représenter plusieurs dizaines de milliers d'euros.
Le refus bancaire reste possible. Cocher toutes les cases réglementaires du PTZ ne garantit pas l'accord de la banque. Le PTZ suit les mêmes règles d'analyse de solvabilité qu'un crédit classique : taux d'endettement, reste à vivre, stabilité des revenus.
Je trouve qu'un dernier point mérite d'être dit sans détour : le PTZ est sans intérêts ni frais de dossier, ce qui en fait un vrai coup de pouce sur le coût total du crédit.
Mais ce n'est pas un chèque. C'est un levier de montage, à condition qu'il soit bien positionné dans votre plan de financement global.
Questions fréquentes sur le PTZ 2026
Les primo-accédants (pas propriétaires de leur résidence principale depuis 2 ans), sous plafond de ressources selon la zone et la taille du foyer, pour un achat en résidence principale, neuf sur tout le territoire ou ancien avec travaux en zones B2/C.
Le cumul avec MaPrimeRénov' est autorisé depuis le décret n° 2025-249. Pour un prêt employeur ou Action Logement, la compatibilité se vérifie dossier par dossier au moment du montage du plan de financement.
Aucune limite d'âge réglementaire n'est fixée par les textes du PTZ : la condition centrale reste le statut de primo-accédant, pas l'âge.
Pour l’achat classique d’un logement ancien, il faut notamment une commune B2 ou C et des travaux représentant au moins 25 % du coût total, avec les exigences de performance applicables. L’achat de certains logements sociaux relève d’un régime distinct.
Non. Seules les banques ayant signé une convention avec l'État peuvent l'accorder, et leur appétence pour ce type de dossier varie d'un établissement à l'autre.
Ce que je recommande avant de me contacter
Si vous préparez un achat et que le PTZ fait partie de vos pistes, la première chose à faire est de vérifier votre zone exacte sur le simulateur service-public.fr, puis de tester votre capacité d'emprunt globale, PTZ compris, plutôt que de raisonner PTZ seul.
Le simulateur de capacité d’emprunt d’Aeconomia fournit un premier repère sur un prêt classique. Il ne calcule pas le PTZ ni le lissage de plusieurs prêts : ce montage doit être étudié à part.
Préparez la commune du bien, le prix, les travaux éventuels, les RFR et le nombre d’occupants. Au premier rendez-vous sans engagement, nous examinons ces éléments avec vos charges et votre apport pour préparer le plan de financement.
Le montant du PTZ et ses échéances doivent être intégrés au budget complet, avant de vous engager sur le logement.
À propos de l'auteur : Dimitri Toulon est fondateur et courtier chez Aeconomia (cabinet de courtage en prêts immobiliers basé à Orléans, actif dans le Loiret, le Centre-Val de Loire et l'Île-de-France).
Courtier depuis 2017. Aeconomia met en concurrence un large panel de banques pour ses clients, sur des dossiers standards comme sur des montages complexes.
Sources : Service Public, fiche PTZ F10871 et simulateur officiel du zonage ABC ; Code de la construction et de l’habitation, articles D31-10-3-1, D31-10-9, D31-10-10 et D31-10-11 ; décrets n° 2025-299 du 29 mars 2025 et n° 2025-249 du 19 mars 2025. Règles consultées pour cette relecture en septembre 2026.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183