Pourquoi rembourser son prêt par anticipation ? Avantages et inconvénients
Les avantages
- Rembourser votre prêt plus rapidement
- Réduire les intérêts futurs grâce à un capital restant dû plus faible et, selon les modalités retenues, à une durée raccourcie.
- Diminuer votre taux d’endettement pour vos futurs prêts.
- Réduire les mensualités futures si les conditions du remboursement le permettent. En contrepartie, l’épargne utilisée n’est plus disponible pour un imprévu.
Les inconvénients
- Entraîner des frais ou des pénalités supplémentaires, tels que des frais de remboursement anticipé de la part de la banque.
- Réduire les liquidités, car les fonds qui auraient pu être investis ailleurs sont désormais consacrés au remboursement du bien immobilier.
- Cela peut ne pas être avantageux en fonction du taux d’intérêt obtenu au moment de la contraction du prêt immobilier.
Le remboursement avec votre épargne et le rachat par une autre banque sont deux opérations différentes. Le premier mobilise des liquidités ; le second crée un nouveau prêt, avec ses propres frais. Comparez séparément ces scénarios.
Pour étudier un rachat, faites calculer les échéances et tous les frais sur la durée de conservation prévue du bien. Vous pouvez passer par un courtier Aeconomia pour préparer cette comparaison, sans présumer d’un gain à partir du seul écart de taux.
Quand peut-on envisager de rembourser par anticipation son crédit immobilier ?
- Lorsque les taux d’intérêt sont bas et que vous pouvez obtenir un meilleur taux que celui que vous avez actuellement.
- Lorsque vous disposez de liquidités supplémentaires inattendues (héritage, prime, etc.).
- Si le remboursement du prêt immobilier réduit votre taux d’endettement pour effectuer un crédit supplémentaire ou d’autres opportunités financières.
- Si le remboursement anticipé réduit le coût total de votre prêt au fil du temps, il peut être intéressant de l’envisager.
Avant de décider si le remboursement anticipé vous convient, pesez ces facteurs :
- Les conditions du prêt actuel : demandez le montant des indemnités éventuelles et vérifiez les exonérations ou réductions prévues.
- Votre situation financière actuelle : considérez le montant de votre prêt, le taux d’intérêt, les modalités de paiement ainsi que le capital restant dû.
- Vos options d’investissement actuelles : comparez l’argent que vous pouvez économiser en remboursant votre prêt par anticipation à ce que vous pourriez gagner avec d’autres investissements.
Miser sur un remboursement anticipé total ou partiel ?
Un remboursement total solde le capital et les sommes dues au titre du contrat. Un remboursement partiel réduit le capital ; selon les conditions convenues, il peut diminuer la durée, la mensualité ou combiner les deux.
Le remboursement partiel peut préserver une partie de votre épargne. Le contrat peut interdire certains petits remboursements partiels dans la limite légale, mais il ne peut pas interdire le remboursement anticipé total du prêt.
Tout dépend, au fond, de votre situation financière et personnelle (fonctionnaire, profession libérale…) et du montant que vous pouvez consacrer au remboursement anticipé.
Quels sont les frais de remboursement anticipé ? Comment les calculer ? Attention aux pénalités
Avant de prendre une décision concernant le remboursement anticipé de votre prêt, vérifiez s’il y a des frais liés à cette action. Ensuite, vous devez vous adresser à votre banque ou votre courtier.
Une indemnité de remboursement anticipé peut être due si le contrat la prévoit, sauf exonération applicable. Pour un prêt immobilier à taux fixe ordinaire, le plafond correspond au plus faible des deux montants suivants, selon la règle officielle du remboursement anticipé :
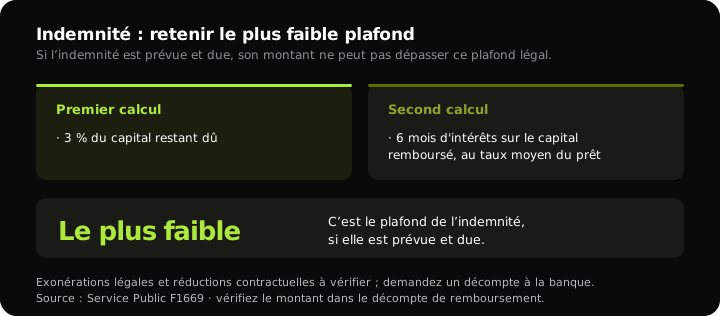
- 3 % du montant du capital restant dû ;
- Six mois d’intérêts sur le capital remboursé par anticipation, au taux moyen du prêt.
Le montant contractuellement dû ne peut pas dépasser le plus faible de ces plafonds. Des exonérations légales existent notamment, sous conditions, pour certaines ventes liées à un changement de lieu de travail, une cessation forcée d’activité ou un décès. Demandez un décompte à la banque et vérifiez les conditions négociées dans le contrat.
Avant de signer, vous pouvez demander à votre banquier de réduire les frais de remboursement anticipé du prêt immobilier. Le contrat peut interdire un remboursement partiel égal ou inférieur à 10 % du montant initial du prêt, sauf s’il s’agit d’en solder le reste.
Vérifiez cette clause avant un remboursement partiel ; elle ne fait pas obstacle au remboursement du solde du prêt lors d’une vente.
Exemple fictif : racheter un prêt après deux ou huit ans
Hypothèses de départ
- Hypothèses de départ : exemple fictif de prêt amortissable à taux fixe sur 25 ans, mensualités constantes et sans différé. Les montants de frais ci-dessous sont des hypothèses de calcul, pas des tarifs. L’étude du rachat exclut l’assurance, les honoraires de courtage et les autres frais éventuels ; elle ne constitue pas une offre ni une conclusion sur le TAEG.
- Comparaison financière simplifiée, hors honoraires de courtage.
- Prix du bien : 250K
- Notaire : 20K
- Honoraires de courtage exclus de cet exemple.
- Frais de garantie : 2,5K
- Frais de dossier en banque : 500 €
- Montant total à financer : 273K
- Taux d’emprunt : 3,90 %
- Hypothèse d’assurance : 0,35 % par personne sur le capital initial, avec quotité de 100 % chacun, soit 200 % au total. Cotisation constante à deux : 159,25 € par mois.
- Mensualité hors assurance : 1 426 € (1 425,9636 € avant arrondi).
- Mensualité avec assurance : 1 585 €
- Le TAEG doit être fourni par chaque prêteur avec l’ensemble des coûts exigés. Il n’est pas calculé dans cette comparaison simplifiée.
- L’éligibilité du dossier et le respect du taux d’usure ne se déduisent pas des seules mensualités présentées.
Rachat fictif après deux ans : 276 mois restants
Après 24 mensualités, la durée restante est de 276 mois. Le scénario finance le capital restant dû, l’indemnité supposée applicable et 5 000 € de frais de dossier et de garantie hypothétiques, hors courtage et autres frais éventuels.
- Capital restant dû après 24 mensualités : 259 575,93 €.
- Hypothèse de frais de dossier et de garantie : 5 000 €, hors honoraires de courtage et autres frais éventuels.
- Indemnité supposée due : 259 575,9326 × 3,90 % ÷ 2 = 5 061,73 €, inférieure au plafond de 3 % du capital restant dû.
- Nouveau taux d’emprunt : 3 %
- Capital du nouveau prêt : 269 637,66 €, amorti sur les 276 mois restants au taux nominal hypothétique de 3 %.
- Mensualité hors assurance : 1 353,62 € arrondie au centime, soit environ 1 354 €, contre 1 425,96 € avant rachat.
- L’écart de mensualité calculé avant arrondi est d’environ 72,34 €. Sur les 276 mois restants, l’écart entre les remboursements futurs atteint environ 19 965 €, après financement de l’indemnité et des 5 000 € de frais retenus. Assurance, courtage et autres frais exclus doivent encore être comparés pour établir le gain net réel.
Si vous revendez avant la fin du nouveau prêt, il faut comparer les remboursements effectués et les capitaux restant dus à cette date, ainsi que les frais de sortie. Le gain calculé sur 23 ans n’est pas celui d’une revente plus proche.
Le capital restant dû diminue au fil des remboursements. Un rachat plus tardif dispose de moins d’échéances pour absorber les frais ; son intérêt doit être recalculé, sans règle universelle sur le meilleur moment.
Rachat fictif après huit ans : 204 mois restants
- Capital restant dû après 96 mensualités : 212 421,46 €.
- Hypothèse de frais de dossier et de garantie : 5 000 €, hors honoraires de courtage et autres frais éventuels.
- Indemnité supposée due : 212 421,4576 × 3,90 % ÷ 2 = 4 142,22 €, inférieure au plafond de 3 % du capital restant dû.
- Nouveau taux d’emprunt : 3 %
Capital du nouveau prêt : 221 563,68 € sur les 204 mois restants. Mensualité hors assurance : 1 387,82 €, soit environ 1 388 €. L’écart de 38,14 € par mois représente environ 7 782 € de remboursements futurs en moins sur toute cette durée, dans le même périmètre simplifié et avec les mêmes exclusions.
Notes :
Plutôt que de racheter le prêt à la concurrence, il peut être plus intéressant de simplement renégocier son crédit en interne. Discutez avec votre courtier pour effectuer les calculs appropriés et éviter des frais inutiles.
🔍Ce qu’il faut regarder au-delà du taux avant de racheter ou de renégocier.
Les clauses particulières présentes sur les contrats de prêt immobilier
Le contrat peut encadrer les remboursements partiels et prévoir une indemnité dans les limites légales. Il ne peut pas supprimer le droit au remboursement anticipé total. Distinguez ces clauses de celles qui organisent une modulation ordinaire des mensualités.
Lisez tous les petits caractères et comprenez les répercussions qu’un remboursement anticipé pourrait avoir sur votre prêt. Vous saurez alors exactement à quoi vous attendre lorsque vous prendrez la décision de rembourser votre prêt par anticipation.
Dans certains cas, il est possible de négocier avec sa banque si elle n’est pas disposée à accepter un remboursement anticipé intégral sans pénalité.
La démarche à suivre : passer par un courtier
Pour un remboursement avec votre épargne, demandez d’abord le décompte à la banque. Si vous comparez un rachat ou une renégociation, un courtier peut vous accompagner dans le calcul des coûts et l’examen des offres. Les avis sur Aeconomia permettent aussi de consulter les retours publiés.
Nous évaluerons votre budget et vous conseillerons sur la meilleure façon de rembourser votre prêt. Nous pourrons également vous indiquer s’il existe des restrictions ou des clauses spéciales dans votre contrat qui pourraient affecter votre capacité à rembourser le prêt de manière anticipée.
Aeconomia vous reçoit de 9 h à 20 h en semaine et le samedi matin sur rendez-vous. Le premier rendez-vous est gratuit et sans engagement. Le gain éventuel dépend du contrat, des frais et du calendrier : il doit être calculé avant de décider.
Un remboursement anticipé en vue ?
Rassemblez votre tableau d’amortissement et les conditions de remboursement anticipé pour préparer la comparaison.
Parler à un courtier →Estimez votre capacité d’emprunt.
Ce calcul sert à préparer un nouvel achat. L’étude d’un prêt en cours part de votre tableau d’amortissement et des propositions reçues.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183