Un accord de principe peut rassurer au moment d’acheter. Il reste pourtant une étape conditionnelle : avant de considérer le financement comme acquis, il faut lire le document et ses réserves.
Si vous avez déjà signé le compromis, rapprochez cette réponse de la condition suspensive et de sa date limite. Le notaire peut vous préciser quel document permet de remplir cette condition.
Ce guide existe pour que vous arriviez à cette étape en comprenant exactement ce que vous avez entre les mains, et ce que vous n'avez pas encore.
L'accord de principe, c'est un feu vert conditionnel (pas une offre de prêt)
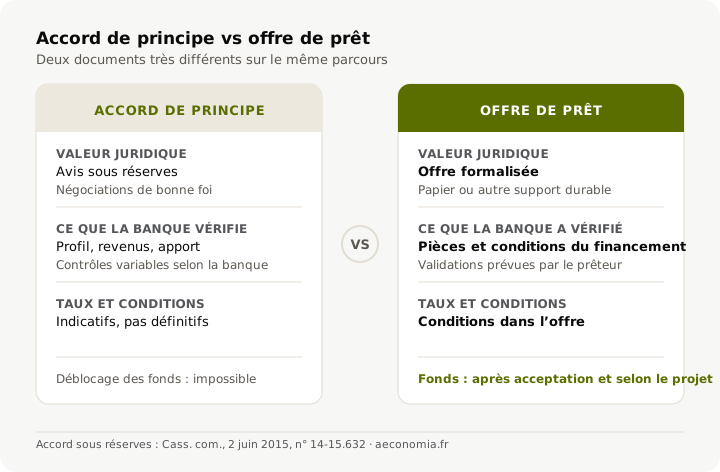
L'accord de principe est un document écrit, souvent une lettre ou un mail, par lequel la banque vous signale qu'elle est a priori disposée à financer votre projet, dans les conditions présentées dans votre simulation.
Ce que l'accord de principe confirme :
- Votre profil (revenus, taux d'endettement, apport) est jugé recevable au regard des éléments transmis
- La banque s'engage à poursuivre l'étude de votre dossier
- Le montant, la durée et le taux indicatif renseignés dans votre simulation sont cohérents avec leurs critères du moment
Ce que l'accord de principe ne garantit pas :
- Il ne garantit pas que la banque accordera le prêt : les réserves et conditions doivent encore être examinées.
- Le taux et les conditions définitifs ne sont pas encore fixés
- Les fonds ne peuvent pas être débloqués sur la base de ce seul document
L’offre de prêt formalise les conditions du financement. L’accord de principe sous réserves impose seulement de poursuivre les négociations de bonne foi, sans engagement définitif de prêter : cette distinction est rappelée par la Cour de cassation, 2 juin 2015, n° 14-15.632. Sa portée doit donc être lue dans ses termes, pas déduite du seul titre du document.
Ce que la banque regarde avant de vous le donner
Quand je monte un dossier et que je le soumets à une banque pour un accord de principe, voici ce qu'elle analyse à ce stade.
Revenus et situation professionnelle. La banque examine les revenus qu’elle peut retenir et leur régularité. CDI, activité indépendante ou revenus mixtes demandent des justificatifs différents, sans imposer un ordre de rapidité universel.
Sur un profil TNS ou avec des revenus variables (commissions, dividendes, revenus fonciers), la banque va regarder deux, parfois trois années de revenus avant de se prononcer.
Taux d’effort et capacité d’emprunt. Les règles du HCSF fixent en principe un plafond de 35 % des revenus nets avant impôt, avec les remboursements des crédits et leur assurance au numérateur. Ce cadre est contraignant pour les établissements, avec une marge de flexibilité encadrée.
Ce plafond fait partie des critères que la banque examine avant d’accepter votre crédit. Le respecter ne garantit pas un accord ; une dérogation éventuelle reste à la décision de l’établissement dans le cadre autorisé.
L’apport personnel. La banque examine son montant et son origine, ainsi que l’épargne conservée après l’achat. Un apport faible doit être apprécié avec les autres éléments du financement ; il n’existe pas un niveau qui garantirait l’accord.
Le reste à vivre. Certaines banques calculent ce qui reste dans votre budget mensuel après remboursement du crédit. Un reste à vivre trop serré peut bloquer un accord même si le taux d'endettement respecte les 35 %.
Les contrôles réalisés dès l’accord de principe varient : certaines pièces peuvent déjà avoir été vérifiées, tandis que la garantie ou l’assurance restent en cours. Demandez la liste des réserves encore ouvertes plutôt que de supposer que ces étapes n’ont pas commencé.
Accord de principe puis refus : pourquoi la banque peut se rétracter
Mon dossier est-il prêt ?
Cochez les documents disponibles, lorsqu’ils correspondent à votre situation. Cette liste prépare le dossier ; la banque précisera les justificatifs nécessaires.
Identité et situation personnelle
Emploi et revenus
Finances
Projet
0 / 11 pièces
Commencez à cocher les documents en votre possession.
Une réponse favorable sous réserves peut être suivie d’un refus. Voici les points qui peuvent conduire la banque à réexaminer la demande.
La valeur retenue pour le bien. Si la banque demande une évaluation et retient une valeur inférieure au prix d’achat, elle peut revoir le financement ou l’apport demandé. L’évaluation n’est pas systématiquement organisée de la même manière.
Les pièces justificatives ne correspondent pas à la simulation. Un dossier monté sur une estimation de revenus ne résiste pas toujours à l'analyse des vrais documents.
Un écart de revenus, une dette non mentionnée, une période d'essai qui n'est pas terminée : chaque écart entre ce qui a été déclaré et ce qui est prouvé peut conduire à un retrait.
L’assurance ou la garantie attendue n’est pas validée. Si la banque exige une couverture, une exclusion, une surprime ou des garanties insuffisantes peuvent conduire à revoir le montage. Les possibilités doivent être examinées avec le prêteur et l’assureur.
Votre situation a changé entre-temps. Un nouveau crédit souscrit, une perte d'emploi, un changement de poste avant la signature de l'offre : tout événement qui modifie votre profil peut conduire à une réévaluation.
Demandez quelles réserves n’ont pas été levées et si des éléments complémentaires peuvent être examinés. Vous pouvez rechercher un autre financement, sans considérer que le seul accord de principe oblige la banque à prêter. Pour la vente en cours, vérifiez les suites avec le notaire.
Un courtier peut aider à reprendre le dossier et à identifier d’autres interlocuteurs. Le refus d’une banque ne préjuge pas de toutes les réponses possibles, mais aucune nouvelle acceptation ne peut être promise.
Avant ou après le compromis : dans quel ordre vous protégez-vous ?
Le calendrier dépend des pièces dont vous disposez et de ce que la banque accepte d’examiner avant l’avant-contrat.
L'accord de principe avant le compromis. Avoir un accord de principe avant de signer la promesse de vente renforce sérieusement votre position d'acheteur. Le vendeur sait que votre capacité de financement a été vérifiée a priori.
Cette première étude peut aider à présenter votre budget au vendeur. Elle ne remplace ni l’offre ferme de financement ni la protection d’une condition suspensive adaptée.
Après le compromis. L’avant-contrat apporte à la banque les caractéristiques précises de l’achat. Déposez-le avec les pièces demandées et signalez la date limite prévue pour le financement.
Lorsque l’achat est financé par un prêt, la condition suspensive vous protège sous réserve de respecter ses caractéristiques et les démarches prévues. Elle peut permettre de récupérer les sommes versées si le financement n’est pas obtenu. Faites vérifier les modalités par le notaire ; Service Public en explique le fonctionnement.
La nuance que peu de gens connaissent. Certaines banques n'émettent leur accord de principe qu'après avoir reçu le compromis signé. D'autres l'émettent sur simulation, avant la signature. Cette différence de pratique entre établissements influe directement sur votre calendrier de financement.
Le courtier peut vous aider à préparer cette première demande et à obtenir une réponse sur le calendrier d’instruction. Il doit confirmer ce que chaque établissement attend, sans promettre un gain de plusieurs semaines.
Ce que fait un courtier pour vous à cette étape
Déposer un dossier directement dans votre banque principale et attendre leur accord de principe, c'est une démarche logique. Mais elle a des limites pratiques.
Commencez par préciser votre objectif : vérifier un budget, comparer plusieurs propositions ou traiter un montage particulier. La démarche directe et l’accompagnement d’un courtier se comparent à partir de ce besoin.
Ce que j'apporte concrètement à cette étape :
Choisir les bonnes banques en premier. Toutes les banques n'ont pas les mêmes grilles.
Revenus variables, faible apport, projet senior ou SCI peuvent être analysés différemment selon les établissements. Le choix des banques doit tenir compte de ces critères, tout en gardant à l’esprit qu’un accord de principe reste conditionnel.
Préparer le dossier avant de le soumettre. Un dossier incomplet ou présenté sans cohérence avec les critères bancaires conduit à des délais supplémentaires. Je prépare les pièces pour que la banque n'ait pas à revenir en arrière.
Coordonner les démarches. Je précise avec vous les banques contactées et les documents transmis, pour éviter les demandes en double et garder un suivi cohérent. Plusieurs demandes ne constituent pas, à elles seules, une inscription au FICP.
En Centre-Val de Loire et en Île-de-France, la recherche peut concerner des réseaux comme BNP Paribas, Société Générale, Crédit Mutuel, Caisse d’Épargne Loire-Centre, LCL ou Banque Populaire. Les établissements sollicités sont choisis selon le dossier et le périmètre du mandat.
Ce qui compte, c'est la banque dont les critères du moment correspondent à votre dossier, pas celle dont vous avez un compte depuis vingt ans.
Les documents à réunir pour obtenir un accord de principe
Voici les documents couramment utiles à une première analyse. Certains ne concernent que certaines situations et la banque peut en demander d’autres :
Identité et situation personnelle :
- Pièce d'identité (carte nationale ou passeport)
- Justificatif de domicile récent
- Livret de famille ou acte de mariage si utile à la situation
Emploi et revenus :
- Contrat de travail (ou extrait Kbis pour les TNS)
- Trois derniers bulletins de salaire (ou deux derniers bilans pour les indépendants)
- Deux derniers avis d'imposition
Finances :
- Trois derniers relevés de comptes courants
- Justificatifs d'épargne et d'apport
- Tableau d'amortissement des crédits en cours (le cas échéant)
Projet :
- Descriptif du bien (surface, localisation, prix)
- Compromis de vente ou promesse (si déjà signé)
Ces éléments permettent à la banque de faire une première analyse. L'instruction complète en demande généralement d'autres, en particulier sur le bien lui-même.
De l'accord de principe à l'offre de prêt : ce qui se passe ensuite
Après le premier avis, les validations restantes sont finalisées. Selon l’établissement, certaines peuvent déjà avoir commencé :
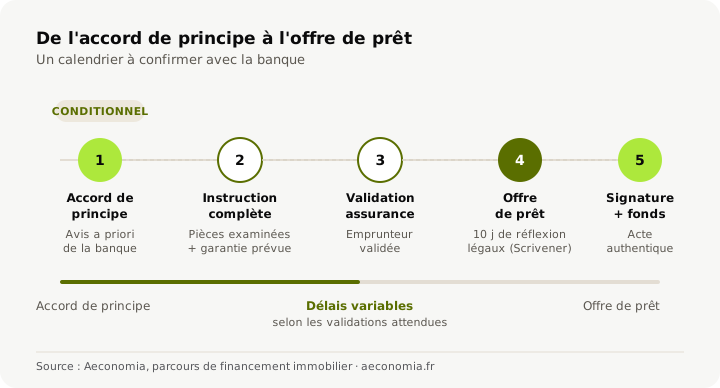
- Instruction du dossier : la banque vérifie les pièces, évalue le bien selon ses procédures et finalise les conditions du prêt. Les contrôles restant à mener dépendent de ceux déjà effectués.
- Assurance et garantie : lorsque la banque les exige, les couvertures et garanties doivent être acceptées dans le cadre du montage retenu.
- Émission de l’offre de prêt : les conditions sont formalisées sur papier ou sur un autre support durable. Notre article explique ce qui se passe au moment de l’édition de l’offre.
Vous devez ensuite laisser passer dix jours calendaires de réflexion à compter de la réception avant de pouvoir accepter l’offre, à partir du onzième jour.
- Signature de l'offre et déblocage des fonds : après acceptation, le notaire coordonne le déblocage lors de la signature de l'acte authentique.
Le délai entre l’accord de principe et la réception de l’offre de prêt dépend des réserves à lever et du circuit bancaire. Faites confirmer la prochaine étape et sa date prévisionnelle, surtout si l’échéance du compromis approche.
Précisez les pièces dont vous disposez et les questions sur votre projet pour préparer les démarches de financement.
Dimitri Toulon, courtier en prêts immobiliers depuis 2017. Aeconomia, 22 rue de la République, 45000 Orléans, ORIAS 22002183.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183