Vous avez signé le compromis et calculé votre budget. Reste à savoir comment la banque va examiner votre demande de crédit immobilier. Je suis Dimitri Toulon, courtier depuis 2017 ; la SARL Aeconomia est immatriculée à l’ORIAS sous le numéro 22002183.
La réponse de fond : la banque cherche à quantifier le risque que vous ne remboursiez pas. Tout le reste découle de là.
Voici les principaux critères examinés ensemble. Leur poids dépend du dossier et des exigences de l’établissement.
Le taux d'endettement à 35 % : une limite réelle, mais pas un verdict définitif
C'est le critère le plus souvent cité dans les conditions d'acceptation d'un prêt immobilier, et le plus souvent mal compris.
Les règles du HCSF fixent en principe un taux d’effort maximal de 35 %, assurance et crédits en cours compris, et une durée de 25 ans. Les aménagements sont encadrés ; la flexibilité laissée aux banques ne donne aucun droit au crédit. Pour 4 000 € de revenus mensuels retenus, 35 % représentent 1 400 € pour l’ensemble des remboursements de crédits et des assurances correspondantes.
Les banques disposent d’une marge de flexibilité limitée sur leur production. Une part est réservée aux acquisitions de résidence principale, notamment aux primo-accédants ; elle n’oblige pas une banque à accepter votre dossier.
Autre nuance importante : la banque calcule votre taux sur les revenus qu'elle retient, pas sur vos revenus bruts déclarés. Pour un salarié en CDI, c'est généralement le salaire net avant impôt.
Pour un indépendant, la banque retiendra une moyenne sur les 2 ou 3 derniers exercices fiscaux, selon l'établissement et le type de structure.
L'apport personnel : aucune règle légale, mais un plancher attendu
Aucune disposition légale n'impose un apport minimum pour l'obtention d'un crédit immobilier. Franchement, les banques en exigent un quand même dans la grande majorité des cas.
L’apport peut couvrir les frais d’acquisition, de garantie et de courtage, puis une partie du prix. Les frais d’acquisition varient selon le bien et le département : demandez une estimation au notaire. Il n’existe pas de seuil bancaire universel de 10 % du prix.
On parle de financement à « 110 % » lorsque le prêt couvre le bien et les frais. Ce terme ne désigne pas tout dossier avec moins de 10 % d’apport. L’acceptation dépend de la banque et de l’ensemble de votre situation.
Un apport plus élevé réduit le montant à financer et peut soutenir la négociation. Il faut aussi conserver une épargne adaptée aux travaux, au déménagement et aux imprévus.
L'apport peut venir de plusieurs sources : épargne personnelle, donation familiale, déblocage d'épargne salariale (PEE, PERCO).
Le prêt à taux zéro (PTZ) n’est pas une épargne personnelle : c’est un prêt complémentaire soumis à conditions. Il réduit la part du financement portant intérêt, mais reste à intégrer dans les remboursements du projet.
Situation professionnelle : le CDI n'est pas une garantie, l'indépendance n'est pas un refus
La banque évalue la stabilité et la prévisibilité de vos revenus sur la durée du prêt. Le contrat de travail est un signal, pas une frontière binaire.
Repérez votre activité pour réunir les justificatifs et préparer les explications utiles à votre dossier.
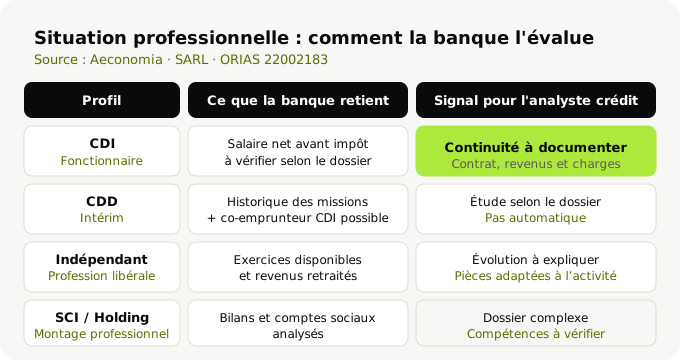
CDI et fonctionnaire : le statut le plus rassurant pour un analyste crédit. Les revenus sont prévisibles, le risque de rupture est limité.
CDD, intérim : accepté sous conditions. Une continuité prouvable dans le même secteur sur plusieurs années, un reste à vivre confortable, et parfois un co-emprunteur en CDI peuvent suffire à franchir le cap.
Indépendants, gérants, professions libérales : la banque retient une moyenne des résultats des 2 ou 3 derniers exercices (variable selon les établissements). Une progression des revenus d'une année sur l'autre est un argument solide. Une baisse récente, même ponctuelle, peut nécessiter une explication écrite.
SCI, holdings, montages professionnels : l'analyse porte sur les bilans et comptes sociaux. Ce n'est pas une démarche standard, et tous les conseillers bancaires n'y sont pas formés. Chez Aeconomia, ces profils sont traités en direct avec les interlocuteurs bancaires adaptés à ce type de dossier complexe.
Ce que la banque lit dans vos 3 derniers relevés de compte
Votre dossier de prêt est-il prêt ?
8 points vérifiés par la banque. Cochez ce que vous avez déjà préparé.
Envie d'un avis sur votre situation avant de déposer un dossier ? Écrivez-moi, je vous dis franchement où vous en êtes.
Les relevés de compte complètent les justificatifs de revenus : ils permettent de vérifier les charges et la gestion au quotidien.
Préparez vos trois derniers relevés de compte courant. La banque peut demander une période plus longue ou des pièces complémentaires selon votre situation.
- Découverts : un découvert ponctuel est rarement rédhibitoire. Des découverts récurrents chaque mois signalent une gestion tendue au quotidien.
- Incidents de paiement : retour de prélèvement, rejet de chèque. Ces éléments sont des signaux négatifs directs pour l'analyste crédit.
- Cohérence revenus et dépenses : les revenus déclarés apparaissent-ils réellement sur le compte ? Y a-t-il des sorties régulières difficiles à expliquer ?
- Comportement d'épargne : un virement mensuel régulier vers un livret, même modeste, envoie un signal positif. Il montre une capacité à épargner malgré les dépenses courantes.
Dans les mois précédant le dépôt, surveillez les découverts et les incidents, et préparez les explications utiles. La gestion des comptes s’examine avec vos revenus, vos charges et votre apport.
Une présentation claire facilite l’analyse, sans garantir l’acceptation.
Le reste à vivre : ce qu’il vous reste après les charges
Le reste à vivre, c'est la somme disponible chaque mois une fois la mensualité de crédit payée et les charges fixes déduites. Il n'existe pas de règle HCSF sur ce point, mais chaque banque applique ses propres planchers internes, variables selon la composition du foyer.
Un couple sans enfant à 800 euros de reste à vivre après mensualité sera regardé très différemment d'un couple avec deux enfants dans la même situation. La banque anticipe les dépenses structurelles réelles d'un foyer.
Respecter le plafond de 35 % ne garantit pas un prêt : un reste à vivre insuffisant peut conduire à un refus. Un reste à vivre confortable ne donne pas non plus droit à une dérogation.
Assurance emprunteur et garantie : les deux conditions qui bloquent parfois au dernier moment
L’assurance emprunteur n’est pas imposée par la loi, mais la banque peut la demander pour accorder le crédit. Elle précise alors les garanties et la quotité exigées, notamment pour le décès et la perte totale et irréversible d’autonomie (PTIA).
Vous pouvez choisir une assurance externe dès la souscription. La loi Lemoine permet également d’en changer à tout moment pendant le prêt, sous réserve de l’accord de la banque sur l’équivalence des garanties.
Les garanties du contrat en délégation doivent être au moins équivalentes à celles exigées par la banque.
Pour un profil jeune et en bonne santé, la délégation d'assurance représente souvent un écart de coût significatif sur la durée totale du crédit immobilier.
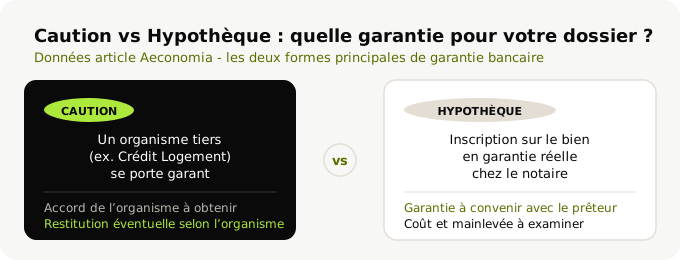
La garantie protège la banque en cas de défaut de remboursement. Les deux formes principales :
| Garantie | Fonctionnement | Profils concernés |
|---|---|---|
| Caution (ex. Crédit Logement) | Un organisme tiers se porte garant | Dossiers standards, salariés |
| Hypothèque conventionnelle ou hypothèque légale spéciale du prêteur de deniers | Inscription sur le bien en garantie réelle | Dossiers que la caution refuse, montages spécifiques |
Le coût et les éventuelles restitutions dépendent de la garantie retenue. Depuis 2022, l’hypothèque légale spéciale du prêteur de deniers remplace l’IPPD pour les nouvelles inscriptions ; elle concerne l’achat d’un bien existant, pas les travaux ni la VEFA. Comparez le coût prévu dans l’offre, y compris une éventuelle mainlevée.
Accord de principe et offre de prêt : deux étapes à ne pas confondre
La confusion entre les deux est fréquente, et elle peut faire perdre du temps sur un calendrier serré.
L’accord de principe indique une première position de la banque, sous réserve des conditions et vérifications mentionnées. Il ne remplace pas l’offre de prêt et ne garantit pas le financement.
L’offre de prêt formelle est un document réglementé. Elle détaille le montant, la durée, le taux nominal, le TAEG, l’assurance et la garantie. Le taux annuel effectif global intègre les coûts obligatoires connus nécessaires à l’obtention du crédit, dont l’assurance exigée.
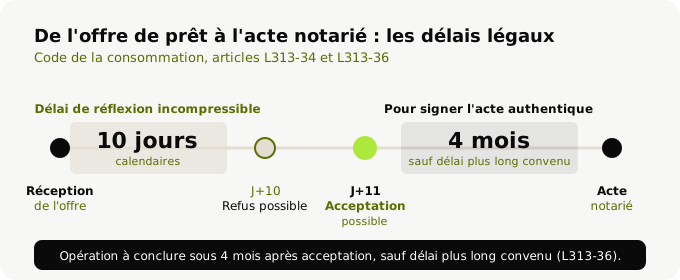
À réception de cette offre, vous disposez d'un délai incompressible de 10 jours calendaires de réflexion. Vous ne pouvez légalement pas l'accepter avant le 11e jour.
Selon l’article L313-36 du Code de la consommation, le contrat de crédit est conclu sous condition résolutoire si l’opération financée n’est pas conclue dans les quatre mois suivant l’acceptation. Les parties peuvent convenir d’un délai plus long ; vérifiez aussi les échéances propres à votre compromis.
Pour aller plus loin sur cette étape spécifique : accord de principe prêt immobilier.
Préparer votre dossier avant que la banque ne l'examine
Chaque condition d'acceptation listée ci-dessus est préparable en amont. C'est précisément là qu'intervient un courtier en crédit immobilier : évaluer votre dossier avant la banque, identifier les points fragiles, et cibler les établissements dont les grilles correspondent à votre profil réel.
Quelques actions concrètes avant de déposer un dossier :
- Assainir la gestion de votre compte courant sur les 3 à 6 mois précédents (réduire les découverts, solder les petits crédits à la consommation si possible)
- Calculer votre taux d'endettement réel en intégrant tous les crédits en cours
- Vérifier votre inscription éventuelle à la Banque de France (FICP pour les incidents de paiement, FCC pour les incidents chèque)
- Rassembler les justificatifs en amont : 2 derniers avis d'imposition, 3 derniers bulletins de salaire, 3 derniers relevés de compte courant, justificatif de l'apport
Je vérifie la cohérence des pièces, les points fragiles et les établissements à solliciter. Cette préparation ne remplace ni les critères d’octroi ni la décision de la banque.
Les banques avec lesquelles nous travaillons couvrent un large panel d'établissements : nationales, mutualistes, régionales, dont la Caisse d'Épargne Loire-Centre pour le Centre-Val de Loire. L'objectif est de trouver celle dont la grille correspond à votre situation, pas de vous envoyer partout.
FAQ
Les banques examinent le taux d’effort (plafond HCSF de 35 %, assurance et crédits en cours compris), l’apport, les revenus, la situation professionnelle, la gestion des comptes, le reste à vivre, l’assurance et la garantie. Ces critères sont évalués ensemble ; respecter le plafond ne suffit pas à obtenir un accord.
Un taux d'endettement trop élevé, un apport insuffisant pour couvrir les frais annexes, des incidents de paiement sur les relevés de compte, une situation professionnelle jugée instable (période d'essai, rupture de CDD récente), ou un reste à vivre trop faible après mensualité.
Oui. La banque examine la moyenne des revenus sur les 2 ou 3 derniers exercices. Une progression des résultats et une gestion de trésorerie saine sont des arguments concrets. Certains établissements ont des grilles spécifiques pour les travailleurs non-salariés.
La portée d’un accord de principe dépend de son texte et de ses réserves. Il ne remplace pas l’offre de prêt et ne garantit pas le financement. Un accord sous réserves d’usage peut obliger la banque à poursuivre les négociations de bonne foi (Cour de cassation, 2 juin 2015, n° 14-15.632). L’offre formalisée engage la banque sur les conditions qu’elle contient ; vous devez respecter dix jours de réflexion avant de pouvoir l’accepter.
Vous pouvez accepter l’offre au plus tôt le 11e jour suivant sa réception. Le contrat de crédit prévoit ensuite un délai de quatre mois pour conclure l’opération, sauf délai plus long convenu entre les parties. Le calendrier du compromis doit aussi être respecté.
Les taux, les règles applicables et les politiques des banques peuvent évoluer. Vérifiez les conditions au moment de déposer votre demande.
Ce qui reste stable, c'est la logique de fond : la banque accepte un dossier quand elle parvient à quantifier le risque. Préparer ce dossier pour qu'il soit lisible et solide, c'est ce que nous faisons en amont.
Vous vous demandez où en est réellement votre dossier avant de le déposer ? Décrivez-moi votre situation, je regarderai concrètement ce qui tient et ce qu'il reste à consolider.
Sources : HCSF, règles d’octroi des crédits immobiliers ; Code de la consommation, articles L313-25, L313-34 et L313-36 ; Service Public, assurance emprunteur et hypothèque légale spéciale du prêteur de deniers.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183