Vous avez un projet à 250 000 euros. Les tableaux et les simulateurs donnent des mensualités à partir des informations saisies. Il faut ensuite rapprocher ces calculs des revenus, des charges et des pièces que la banque examinera.
Un salaire compatible avec une mensualité simulée ne suffit pas à obtenir un prêt de 250 000 €. La banque examine aussi les charges, les revenus qu’elle peut retenir et les pièces du projet.
Préparer ces éléments avant la demande aide à comprendre les points à expliquer et les justificatifs manquants.
Ce guide vous donne les chiffres utiles pour cadrer votre projet de crédit immobilier, et vous explique ce que les simulateurs ne couvrent pas.
Ce que vous rembourserez chaque mois selon la durée
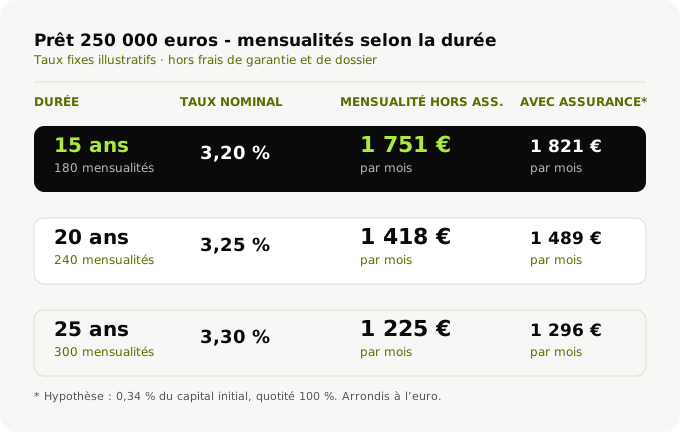
Les tableaux utilisent un capital de 250 000 € et des taux nominaux fixes de 3,20 % sur 15 ans, 3,25 % sur 20 ans et 3,30 % sur 25 ans. Ce sont des hypothèses de calcul de cet article, sans valeur de barème actuel ni de proposition bancaire. Les frais ne sont pas financés dans ces exemples.
| Durée | Taux nominal | Mensualité hors assurance | Mensualité avec assurance illustrative* |
|---|---|---|---|
| 15 ans | 3,20 % | 1 751 €/mois | 1 821 €/mois |
| 20 ans | 3,25 % | 1 418 €/mois | 1 489 €/mois |
| 25 ans | 3,30 % | 1 225 €/mois | 1 296 €/mois |
L’assurance est calculée ici à 0,34 % par an du capital initial, soit 70,83 € par mois, pour une couverture totale de 100 %. Ce taux est une hypothèse, pas une moyenne de marché. Le contrat réellement proposé peut avoir un autre taux, une autre quotité et un autre mode de calcul.
Le taux nominal rémunère le capital prêté. Le TAEG tient compte des coûts obligatoires connus nécessaires au crédit, notamment l’assurance exigée, la garantie et les frais de dossier bancaire. Les résultats sont arrondis à l’euro ; une offre personnalisée reste nécessaire.
Avec ces hypothèses, passer de 15 à 25 ans réduit la mensualité hors assurance d’environ 526 €. En contrepartie, les intérêts cumulés augmentent. Comparez aussi le coût de l’assurance sur toute la durée.
Cette comparaison rapproche le remboursement mensuel de votre budget et du coût dans le temps. Nous l’examinons avec les dépenses prévues et l’épargne que vous souhaitez conserver.
Quel salaire pour décrocher ce prêt, seul ou en co-emprunteur ?
Le cadre HCSF fixe en principe un taux d’effort maximal de 35 %, assurance comprise, pour l’ensemble des crédits, avec une marge de flexibilité limitée accordée aux banques. Le calcul porte sur les revenus nets avant impôt retenus pour les emprunteurs. Respecter ce taux ne garantit pas l’octroi.
| Durée | Mensualité totale (assurance incluse, estimation) | Revenu correspondant à 35 % (foyer) | Part par personne si deux revenus égaux |
|---|---|---|---|
| 15 ans | 1 821 €/mois | 5 204 €/mois | 2 602 €/mois |
| 20 ans | 1 489 €/mois | 4 254 €/mois | 2 127 €/mois |
| 25 ans | 1 296 €/mois | 3 702 €/mois | 1 851 €/mois |
Ces exemples supposent aucune autre mensualité de crédit. Un prêt auto de 300 € réduit de 300 € la mensualité encore disponible dans l’enveloppe de 35 %, pas de 300 € le capital empruntable. À deux, le tableau partage le revenu à parts égales pour illustrer le calcul : ce n’est pas un minimum imposé à chacun.
Le revenu calculé est un repère arithmétique. La banque examine ensuite le reste à vivre, les ressources retenues et l’ensemble des caractéristiques du dossier.
Au-delà du salaire : ce que les banques regardent de près sur un dossier 250k€
Quelle durée pour votre prêt 250 000 euros ?
Choisissez un point à comparer. Les résultats reprennent les hypothèses fixes des tableaux ; ils ne recommandent pas une durée pour votre dossier.
La durée se choisit avec les revenus, les charges et le projet. Présentez ces éléments pour comparer les échéanciers possibles.
Sur un prêt de 250 000 €, l’analyste bancaire examine le dossier complet. Voici les points à préparer en plus du montant de la mensualité.
La stabilité du contrat de travail
Un CDI confirmé et un CDI en période d’essai ne donnent pas la même visibilité. Certaines banques peuvent attendre la confirmation du contrat ; faites préciser les pièces et le calendrier sans présumer un délai de report.
Un indépendant ou un gérant de société présente les comptes disponibles et les justificatifs de revenus. Deux années de bilans constituent un repère de préparation chez Aeconomia ; les pièces demandées dépendent de l’activité et de la banque.
Le comportement bancaire
Réunissez les relevés de compte demandés par la banque. Ils aident à rapprocher les revenus, les dépenses et l’épargne des informations déclarées.
Expliquez les découverts, les variations de revenus et les dépenses inhabituelles. L’objectif est de présenter des flux compréhensibles, pas de masquer une difficulté.
Le reste-à-vivre après remboursement
Il y a le taux d'endettement (35%), et il y a ce qu'il reste dans votre compte une fois le prêt payé.
Sur ce point précis, une famille avec deux enfants et 1 200 euros de reste-à-vivre après mensualité sera analysée très différemment d'un célibataire avec le même chiffre. Certaines banques ont des seuils de reste-à-vivre propres qui vont au-delà de la règle HCSF.
L'apport personnel
Demandez quelle part des frais et du prix doit être payée sur votre épargne. Un financement sans apport peut être étudié selon la banque et le dossier ; il n’est pas acquis et doit laisser un budget cohérent après l’achat.
La nature du projet
Résidence principale, investissement locatif, construction avec ou sans CCMI : chaque cas est traité différemment.
Pour un investissement locatif, les loyers futurs retenus peuvent subir une décote appréciée par la banque. Il n’existe pas de taux de 70 % applicable à tous les établissements : faites confirmer le revenu retenu et comptez toutes les mensualités de crédit.
L’assurance emprunteur sur 250 000 euros : comparer le coût et les garanties
Vous pouvez choisir une assurance externe et, pour un crédit immobilier concerné, changer de contrat à tout moment sans frais, sous réserve d’un niveau de garanties équivalent à celui exigé par la banque. Obtenez l’accord du prêteur sur l’équivalence des garanties et coordonnez les dates de prise d’effet pour maintenir la couverture.
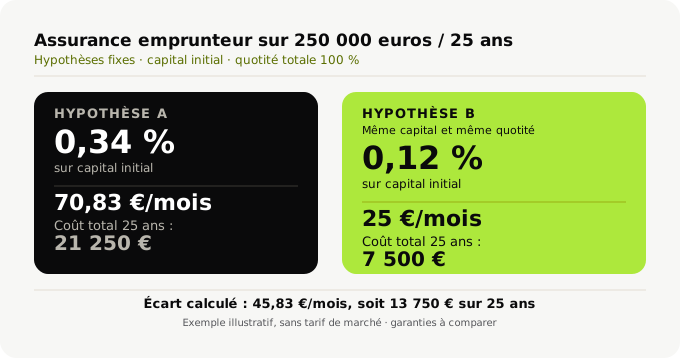
Le tableau compare deux hypothèses d’assurance constantes sur le capital initial de 250 000 €, sur 25 ans et pour une quotité totale de 100 %. Il ne décrit pas deux offres disponibles ni des tarifs associés à un âge.
| Type d'assurance | Taux annuel illustratif sur capital initial | Coût mensuel | Coût total sur 25 ans |
|---|---|---|---|
| Hypothèse A | ~0,34 % | 70,83 €/mois | ~21 250 € |
| Hypothèse B | ~0,12 % | ~25 €/mois | ~7 500 € |
| Économie | 45,83 €/mois | ~13 750 € |
L’écart calculé est de 13 750 € sur 25 ans. Il résulte uniquement des deux taux choisis pour l’exemple ; il ne constitue pas une promesse d’économie et ne permet pas de conclure que le courtage sera amorti.
Je compare le coût, les garanties, les exclusions et les quotités. Une assurance externe n’est à retenir que si elle répond aux exigences de la banque et à vos besoins ; son intérêt ne se déduit pas du seul âge.
Pour chiffrer votre assurance, utilisez les propositions réelles et vérifiez leur base de cotisation, leurs garanties et leur évolution pendant le prêt.
Comment je structure un dossier 250k€ pour maximiser vos chances
Vous pouvez consulter plusieurs banques en direct ou confier la recherche au courtier. Pour comparer utilement, il faut présenter le même projet et des pièces cohérentes. Voici comment je prépare cette comparaison :
Je compare les grilles sur votre profil réel, pas sur un profil fictif de simulateur.
Les écarts de taux entre banques sur ce montant existent et varient selon les politiques commerciales du moment, la domiciliation bancaire, l'éventualité d'un PTZ. Les réseaux à comparer selon votre dossier comprennent les grands réseaux nationaux (BNP Paribas, Société Générale, Crédit Agricole, LCL) et les réseaux mutualistes régionaux (Crédit Mutuel, Caisse d'Épargne Loire-Centre en Centre-Val de Loire).
Je prépare le dossier dans le bon ordre. Pièces complètes, présentation du projet, positionnement du reste-à-vivre : la qualité du montage influence directement la lecture de l'analyste bancaire. Un dossier incomplet ou mal présenté rallonge les délais et donne une mauvaise première impression.
Je négocie taux et assurance emprunteur en parallèle. Ce sont deux négociations distinctes. Obtenir le meilleur taux de crédit immobilier ne signifie pas forcément avoir la meilleure assurance. Je mène les deux de front.
J’examine les difficultés avec vous : apport limité, période d’essai, revenus variables ou achat en SCI. Je prépare les explications et les pièces avant de solliciter les banques adaptées ; certains dossiers peuvent rester sans solution.
Chez Aeconomia, les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés. Le premier rendez-vous est sans engagement.
Ce qu'il faut retenir
- Dans les hypothèses des tableaux, la mensualité hors assurance va d’environ 1 225 € sur 25 ans à 1 751 € sur 15 ans.
- Les revenus calculés à 35 % supposent l’assurance illustrative et aucun autre crédit. Ils ne constituent pas des seuils d’acceptation bancaire.
- Le salaire n'est pas le seul critère : comportement bancaire, stabilité d'emploi, reste-à-vivre et apport sont tous examinés.
- L’assurance doit être comparée sur les garanties, les quotités et le coût réel du contrat. L’économie du tableau est uniquement illustrative.
- Un courtier met les banques en concurrence sur votre profil réel et négocie taux et assurance simultanément.
Pour préparer la demande, rapprochez mensualité, charges, épargne et justificatifs. Cette vérification complète les tableaux et permet de présenter le budget réellement envisagé.
J’exerce le métier de courtier depuis 2017. Aeconomia est immatriculée à l’ORIAS sous le numéro 22002183. J’accompagne les financements à Orléans, dans le Loiret, en Centre-Val de Loire et en Île-de-France. Préparez les justificatifs du projet pour examiner les pièces à compléter.
FAQ : Prêt 250 000 euros
Avec l’hypothèse fixe de 3,30 % nominal sur 25 ans, 250 000 € donnent environ 1 225 € par mois hors assurance, ou 1 296 € avec l’assurance illustrative à 0,34 % du capital initial. Ces valeurs ne sont pas un tarif bancaire actuel.
Dans cet exemple, la mensualité avec assurance correspond à environ 3 702 € de revenus retenus à 35 %, sans autre crédit. À deux revenus égaux, cela représente environ 1 851 € chacun. La banque doit encore étudier le dossier complet.
Un financement sans apport peut être étudié, y compris pour 250 000 €, selon les revenus, les charges, le projet et la banque. Précisez si le prêt doit couvrir le prix seul ou également les frais ; aucune acceptation n’est automatique.
Dans les deux hypothèses de ce guide, 0,34 % et 0,12 % du capital initial donnent respectivement 70,83 € et 25 € par mois pour une quotité totale de 100 %. Votre coût dépendra du contrat proposé et des garanties, pas de ce seul exemple.
Sources : cadre HCSF et Service Public, assurance emprunteur. Les taux des tableaux sont des hypothèses fixes et les mensualités sont calculées par annuité constante, hors frais financés.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183