Vous voulez connaître le coût du courtier avant de prendre rendez-vous. C’est une question utile : vous devez pouvoir comparer la mission proposée, son prix et les conditions de paiement avant de vous engager.
Voici comment nos honoraires sont établis, les types de dossiers pris en compte et le moment du règlement. Le montant personnalisé vous est communiqué par écrit dès le premier rendez-vous, après examen de votre situation.
Ce que vous payez vraiment quand vous passez par un courtier
Quand vous faites appel à un courtier en crédit immobilier, des honoraires à votre charge et une commission bancaire peuvent coexister. Il est utile de comprendre séparément ces deux flux.
Les honoraires de courtage rémunèrent l’analyse du dossier, la recherche de financement et la négociation des conditions. Ils sont distincts des frais de dossier bancaires et de l’assurance. Leur paiement suit les conditions du mandat et le calendrier légal.
Le mandat de courtage décrit la mission, la rémunération et les conditions dans lesquelles elle est due. Chez Aeconomia, le mandat est exclusif. Faites préciser sa durée et son périmètre avant de le signer.
Une commission bancaire peut être versée au courtier par l’établissement qui finance le projet. Son existence et ses modalités dépendent des relations entre le courtier et la banque ; elle n’est pas systématique.
Cette commission est distincte de vos honoraires. Pour comparer les propositions, demandez au courtier d’expliquer ces deux flux et de confirmer le montant qui vous sera facturé.
Le document à retenir pour votre budget est le devis ou le mandat personnalisé, avec le montant à votre charge et ses conditions de règlement.
Honoraires Aeconomia : cinq types de dossiers pour préparer le devis
Les cinq catégories ci-dessous donnent un repère sur la nature du travail à prévoir, sans remplacer un devis :
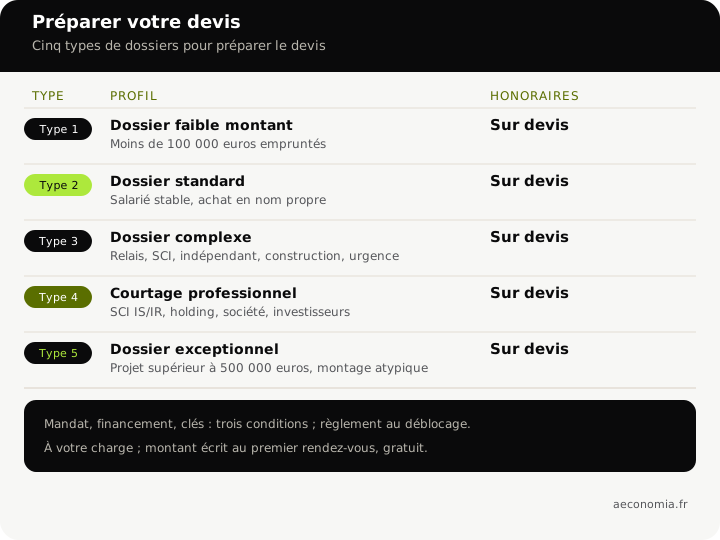
Quel type de dossier souhaitez-vous faire étudier ?
Repérez le profil le plus proche du vôtre. Cet outil présente les catégories de dossiers ; le devis est établi au premier rendez-vous.
Premier rendez-vous gratuit et sans engagement. Aucun honoraire Aeconomia n’est dû sans mandat confié, financement obtenu et remise des clés ; il est réglé par la banque au déblocage des fonds.
Votre dossier réunit plusieurs de ces situations ? Précisez votre projet et vos revenus pour que nous puissions définir la mission et vous communiquer le devis.
Avant de signer, vous devez savoir ce que comprend l’accompagnement et ce qu’il vous coûtera. Le premier rendez-vous sert aussi à clarifier ces points.
| Niveau | Profil | Honoraires |
|---|---|---|
| Dossier faible montant | Moins de 100 000 € empruntés | Sur devis |
| Dossier standard | Salarié stable, achat en nom propre, pas de montage spécifique | Sur devis |
| Dossier complexe | Prêt relais, SCI, indépendants, montage fiscal, construction (avec ou sans CCMI), dossier urgent | Sur devis |
| Courtage professionnel | SCI IS/IR, holding, société d'exploitation, investisseurs, analyse bilancielle | Sur devis |
| Dossier exceptionnel | Projet supérieur à 500 000 €, montages atypiques, urgence extrême | Sur devis |
Chez Aeconomia, les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés.
Des ajustements tarifaires sont possibles à titre exceptionnel : parrainage, recommandation, partenariat, comité d'entreprise. Rien de systématique, mais ça peut se discuter en rendez-vous.
Sur demande, la première renégociation est offerte à vie, quelle que soit la banque, si les taux baissent d’environ un point après votre financement.
Commission bancaire, frais de courtage : qui paie quoi et pourquoi ça compte
Une idée reçue circule beaucoup : le courtier serait pris en charge par la banque, point final. C'est une vision incomplète.
La banque peut rémunérer le courtier pour l’apport et le traitement d’un dossier. Ce flux concerne leur relation commerciale ; il ne permet pas, à lui seul, de conclure que l’accompagnement est gratuit pour vous.
Chez Aeconomia, les honoraires à votre charge sont annoncés dans votre document personnalisé. Ne déduisez pas une éventuelle commission bancaire de ce montant sans confirmation écrite.
Les frais de dossier bancaires peuvent aussi entrer dans la négociation. Une réduction peut améliorer la proposition, mais elle n’est ni automatique ni suffisante pour juger le financement : regardez l’ensemble des coûts.
Pour un salarié qui achète en nom propre à Orléans, les pièces à analyser diffèrent de celles d’un indépendant ou d’une société. La mission est précisée en fonction du dossier, sans déduire le prix d’un seul critère.
Une activité récente, une SCI à l’IS ou une construction avec CCMI peuvent demander des analyses et des échanges supplémentaires. C’est ce travail qu’il faut rapprocher du devis proposé.
Quand les frais sont dus (et pourquoi je ne vous demande rien avant)
L’article L519-6 du Code monétaire et financier interdit de percevoir les frais d’intermédiation avant le versement effectif des fonds prêtés. La signature d’un accord ou d’une offre ne remplace pas ce versement.
Concrètement, le mandat encadre le travail engagé : préparer les pièces, solliciter les banques et comparer les réponses. Le règlement des honoraires Aeconomia intervient selon les trois conditions exposées plus haut, au déblocage, et non à la simple signature de l’offre.
Si le financement n’aboutit pas ou si le projet ne va pas jusqu’à la remise des clés, les conditions de rémunération Aeconomia ne sont pas réunies. Pour toute interruption de mission, relisez aussi les engagements du mandat.
La transparence sur le paiement est un critère de qualité du courtier. Une demande de frais d’intermédiation avant le versement effectif des fonds doit vous alerter, même si vous avez déjà reçu une offre de prêt.
Comment comparer les honoraires avec le coût du financement
Pour décider, comparez le recours à un courtier et une démarche directe à partir des propositions obtenues : montant, durée, mensualité avec assurance, frais et conditions de remboursement.
Un taux plus bas peut réduire les intérêts, mais l’économie dépend du capital, de la durée et des taux effectivement comparés. Les honoraires ne sont pas automatiquement compensés : il faut les inclure dans le bilan chiffré.
L’assurance emprunteur fait partie de cette comparaison. Un contrat externe peut être intéressant si ses garanties répondent aux exigences de la banque et si son coût convient à votre situation. Il faut comparer les contrats, pas supposer une économie.
Examinez aussi l’effet sur votre budget : quelle mensualité reste à payer, quelle épargne conservez-vous après l’achat et quelle souplesse le contrat offre-t-il ? Une économie totale ne répond pas à elle seule à ces questions.
Le devis du courtier est donc un poste du plan de financement, à mettre en regard du service rendu et des conditions obtenues.
Pour comprendre le calcul global d'un financement, voir aussi notre comparatif courtier vs banquier.
FAQ
Les frais de courtage varient selon la complexité du dossier et la structure du courtier.
Nos cinq catégories vont du dossier de faible montant au montage professionnel ou atypique. Chez Aeconomia, les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés.
Chez Aeconomia, le premier rendez-vous est gratuit et sans engagement. Cette condition de notre offre est distincte du seuil légal de paiement des frais d’intermédiation, qui est le versement effectif des fonds prêtés.
Oui, une commission bancaire peut compléter les honoraires, selon les établissements et les accords du courtier. Elle n’est pas systématique et ne dispense pas de vérifier le montant inscrit dans votre mandat.
Des ajustements sont possibles à titre exceptionnel, notamment en cas de parrainage, recommandation, partenariat ou comité d’entreprise. Demandez une confirmation personnalisée. La négociation de frais bancaires est un sujet distinct, à examiner dans la proposition de prêt.
Courtier immatriculé à l'ORIAS, j'accompagne des particuliers et des profils atypiques dans le Centre-Val de Loire et en Île-de-France depuis 2017. Si vous souhaitez vérifier si votre dossier entre dans notre périmètre, posez-moi votre situation directement : nous verrons ensemble ce que le financement peut donner.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183