Vous connaissez votre conseiller et vous souhaitez connaître sa proposition, même après avoir fait appel à un courtier. Le point à clarifier est le même : qui contacte quelle banque, dans quel cadre et avec quels documents ?
Indiquez dès le premier échange les banques déjà contactées et les propositions reçues. Vous pourrez alors définir une mission qui tient compte de ce travail.
Ce que dit vraiment votre mandat de courtage
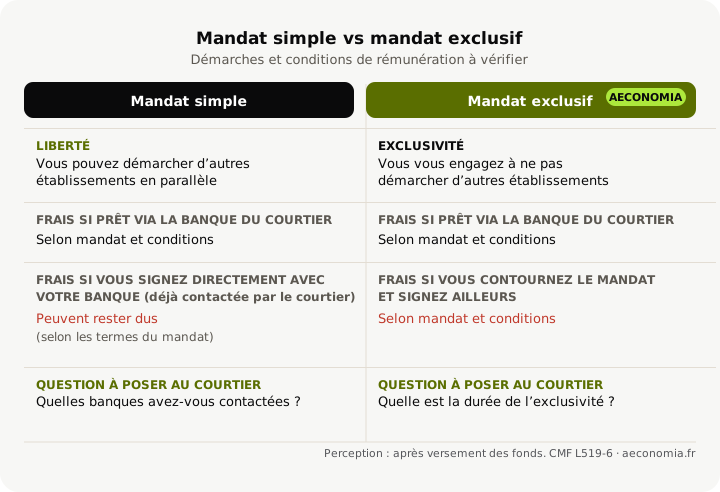
Le mandat précise la mission confiée au courtier, sa durée, son périmètre et les conditions de rémunération. Vérifiez ces points avant de lancer une démarche parallèle auprès de votre banque.
Deux grandes configurations existent.
Un mandat simple confie une recherche de financement sans exclusivité. Vous pouvez en principe mener d’autres démarches, mais les conséquences d’un prêt obtenu auprès d’une banque déjà sollicitée par le courtier dépendent des clauses du mandat et de l’intervention réalisée.
Pour une banque déjà contactée, faites préciser par écrit qui poursuit les échanges et comment cette situation est traitée dans le mandat. Le nom de la banque ne suffit pas à déterminer la rémunération.
Un mandat exclusif encadre les démarches concurrentes pendant sa durée. Chez Aeconomia, il est systématiquement exclusif. Les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés.
Avant de signer avec Aeconomia, faites préciser la durée de l’exclusivité et le traitement des banques que vous avez déjà contactées. Cela permet d’organiser la suite sans repartir sur des demandes en double.
Demandez au courtier la liste des établissements qu’il envisage de solliciter et indiquez les démarches déjà engagées de votre côté. Précisez notamment le traitement prévu pour votre banque habituelle.
Le premier rendez-vous permet de définir cette organisation. Vous devez savoir quelles démarches restent possibles de votre côté et lesquelles sont confiées au courtier.
Les 3 risques si vous allez voir votre banque en parallèle
Dans quelle situation êtes-vous ?
Votre prochain pas selon l'état d'avancement de votre dossier.
Décrivez votre projet et les démarches déjà engagées avec votre banque ou votre courtier.
La double sollicitation : garder un suivi cohérent
Si votre dossier est présenté à BNP Paribas, Société Générale ou Caisse d’Épargne Loire-Centre par un courtier et par vous-même, l’établissement reçoit deux demandes pour le même projet. Signalez la première démarche avant d’en ouvrir une seconde.
La banque peut demander qui suit la demande ou rapprocher les dossiers. Le traitement dépend de ses procédures : une double sollicitation n’entraîne pas automatiquement un refus et ne permet pas de prédire une perte de temps précise.
Si deux demandes sont déjà ouvertes, transmettez les références du dossier aux interlocuteurs pour qu’ils puissent préciser le circuit à suivre.
Les frais de courtage peuvent rester dus même si vous signez directement
Une signature directe avec la banque ne permet pas de conclure automatiquement que le courtier doit être payé, ou qu’il ne doit pas l’être. Il faut distinguer les conditions contractuelles de rémunération et le calendrier légal de paiement.
L’article L519-6 du Code monétaire et financier interdit de percevoir les frais d’intermédiation avant le versement effectif des fonds prêtés. Ce texte fixe le moment avant lequel le paiement est interdit ; il ne suffit pas à déterminer si des honoraires sont dus lorsque vous signez directement avec une banque.
Les clauses du mandat, les établissements concernés et le travail effectivement réalisé doivent être examinés. Si vous envisagez de poursuivre directement, demandez au courtier une clarification écrite avant d’agir.
Une explication du mandat et de la rémunération fait partie du niveau de transparence attendu de votre interlocuteur. En cas de désaccord, faites examiner les documents avant de conclure que les honoraires sont dus ou qu’ils ne le sont pas.
Des documents cohérents entre les interlocuteurs
Une simulation, un accord de principe et une offre ferme ne décrivent pas le même avancement. Si vous transmettez un document reçu de votre banque, indiquez sa date, les hypothèses retenues et les éventuelles réserves.
Le courtier pourra alors préciser ce qu’il reste à rechercher, quelles banques contacter et comment articuler cette démarche avec le mandat. Le but est de travailler sur un seul projet clairement décrit.
Gardez une copie des échanges et informez les interlocuteurs d’un changement de montant, d’apport ou de calendrier. Cela évite de comparer des propositions qui ne portent plus sur les mêmes données.
Peut-on retourner voir sa banque avec l'offre obtenue par le courtier ?
Vous pouvez souhaiter demander à votre banque de s’aligner sur une proposition concurrente. Vérifiez d’abord si cette démarche est compatible avec votre mandat et convenez avec le courtier de la manière de la mener.
Présentez une proposition complète et encore valable, avec ses conditions. La banque pourra ainsi répondre sur le même projet et vous pourrez comparer les deux documents.
Pour une comparaison utile avec votre conseiller à la Caisse d’Épargne Loire-Centre ou au Crédit Agricole, présentez les mêmes montant, durée, assurance et garanties. Ne vous limitez pas au taux nominal affiché.
Votre banque peut revoir sa proposition, conserver ses conditions ou ne pas financer le projet. Une implantation régionale ne garantit pas davantage de souplesse ; il faut comparer les réponses obtenues.
Demandez une réponse écrite qui précise les conditions maintenues ou modifiées. Un accord oral pour revoir le taux ne remplace pas une proposition complète.
Le fait d’utiliser une proposition obtenue par le courtier ne suffit pas, à lui seul, à établir les honoraires dus. Relisez la mission, les clauses et les conditions de règlement. Chez Aeconomia, le mandat exclusif et les trois conditions exposées plus haut restent applicables.
Le plus simple est de régler cette question avant la négociation : qui contacte la banque, dans quel cadre et que prévoit le mandat si vous retenez sa proposition ?
Quand aller voir sa banque AVANT le courtier est une vraie bonne idée
Il y a une configuration où la démarche bancaire en amont a du sens : quand vous avez une relation longue avec votre banque, et que vous voulez d'abord savoir où vous en êtes chez eux avant de décider si vous avez besoin d'un courtier immobilier.
Demander une simulation avant de mandater un courtier vous donne un premier repère. Vous pourrez ensuite décider de passer par votre banque ou par un courtier, en comparant le coût, les conditions et le service proposé.
Si la proposition vous convient, vous pouvez choisir de poursuivre directement. Si vous souhaitez la comparer, transmettez au courtier le document complet et précisez les démarches déjà réalisées, avant de signer un mandat.
Cette première proposition fournit aussi au courtier une base concrète pour examiner ce qui mérite d’être comparé ou négocié.
Un accord de principe déjà reçu n’interdit pas, à lui seul, de demander l’aide d’un courtier. Présentez-le dès le premier échange : il faut vérifier ses réserves, les démarches utiles et la compatibilité avec le mandat envisagé.
FAQ
Cela dépend du mandat et des démarches déjà engagées. Chez Aeconomia, le mandat est exclusif : avant de contacter votre banque, clarifiez avec le courtier le périmètre prévu et la manière de poursuivre la demande.
La liste des banques déjà sollicitées est utile, mais elle ne remplace pas les clauses d’exclusivité. Faites confirmer la démarche envisagée avant de la lancer.
Une mise en concurrence peut se discuter, mais vérifiez d’abord les engagements du mandat et coordonnez le contact avec votre courtier. Le fait que votre banque s’aligne ne détermine pas à lui seul si des honoraires sont dus : leur exigibilité dépend du contrat et de la mission.
Il faut éviter les demandes non coordonnées auprès des mêmes banques. Avant de signer un mandat, exposez les démarches déjà engagées. Après signature, respectez son périmètre et faites préciser les éventuelles démarches directes autorisées.
Cela dépend des termes du mandat et de la mission réalisée. L’article L519-6 du Code monétaire et financier interdit de percevoir les frais d’intermédiation avant le versement effectif des fonds prêtés. Chez Aeconomia, s’ajoutent les trois conditions cumulatives exposées dans cet article ; une signature directe ne permet pas de les ignorer.
En cas de désaccord sur la rémunération, réunissez le mandat, les propositions bancaires et les échanges relatifs à la mission. Demandez d’abord une explication écrite au courtier.
Préparer un échange avec votre banque et votre courtier
Rassemblez les simulations, accords et échanges déjà reçus. Notez les banques contactées, les montants demandés et les prochaines échéances du projet.
Le courtier peut ainsi voir ce qui a déjà été étudié et vous expliquer la mission proposée. Votre banque habituelle peut entrer dans la recherche, mais son traitement doit être convenu dans le cadre du mandat.
Une comparaison utile porte sur les documents complets : taux, durée, assurance, garantie, frais et souplesse de remboursement. Le taux affiché dans une simulation n’est qu’un élément du choix.
L’échange doit vous permettre de décider de la suite : poursuivre avec votre banque, confier une recherche ou compléter une comparaison déjà engagée, dans le respect du mandat signé.
Courtier immatriculé à l'ORIAS, je travaille sur les financements immobiliers dans le Loiret, le Centre-Val de Loire et en Île-de-France.
Si vous avez des simulations bancaires en main et que vous voulez un regard extérieur, envoyez-les moi : un échange permet de préciser les informations utiles à la comparaison.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183