Vous avez entendu parler d'un courtier, quelqu'un vous a conseillé d'en contacter un, mais vous ne savez pas trop si ce premier rendez-vous va vous coûter quelque chose.
Avant de vous engager, vous devez savoir ce que comprend ce rendez-vous et comment le courtier sera rémunéré si vous lui confiez la suite. Voici les points à vérifier.
Premier rendez-vous et honoraires : distinguer gratuité et paiement
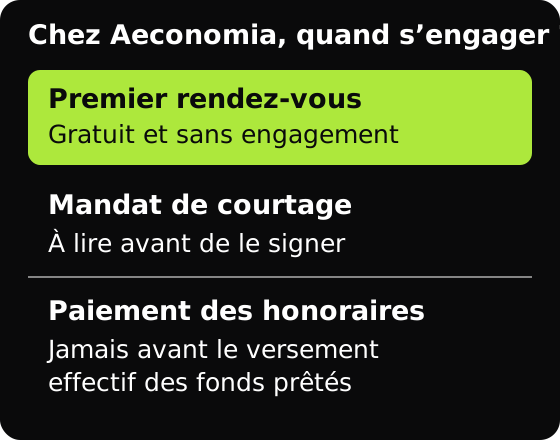
L’article L519-6 du Code monétaire et financier interdit de percevoir les frais d’intermédiation avant le versement effectif des fonds prêtés. Cette interdiction de percevoir des frais à l’avance ne signifie pas que toutes les étapes de la mission sont gratuites : les conditions de rémunération figurent dans le mandat.
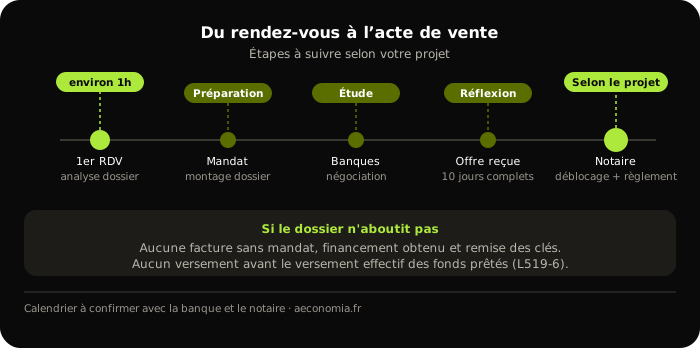
Cela signifie que tout ce qui se passe avant le versement effectif des fonds prêtés ne donne lieu à aucune perception d’honoraires de courtage : le premier rendez-vous, l'analyse de votre dossier, les échanges avec les banques, la négociation des conditions.
Ce que couvre ce premier échange :
- L'analyse de votre situation financière (revenus, charges, apport disponible)
- Une première estimation de votre capacité d'emprunt
- L'évaluation de la faisabilité de votre projet (type de bien, montant, délai)
- Un point sur les conditions de marché actuelles
Vous pouvez commencer sans avoir réuni toutes les pièces. Vos trois derniers relevés de compte, vos deux derniers avis d’imposition et un justificatif d’apport aident toutefois à préparer l’étude.
Aucun mandat de recherche n'est signé lors de ce premier rendez-vous sauf si vous le souhaitez explicitement.
Le mandat courtier est le document par lequel vous confiez la mission de recherche de financement à votre courtier : il précise les conditions, la durée et les frais de courtage si le dossier aboutit. Vous pouvez repartir après ce premier échange pour réfléchir, il n'y a aucune obligation.
Ce que j'évalue vraiment dans les premières minutes
Je commence par les éléments qui conditionnent l’étude : revenus, crédits en cours, apport, emploi et nature du projet. Si une difficulté apparaît, je vous explique les pièces ou les ajustements nécessaires, sans promettre de financement.
Un achat en nom propre, une SCI et un prêt relais demandent des analyses différentes. Le premier rendez-vous sert à préciser ce travail et les établissements susceptibles d’étudier le projet.
Ce que je vous demanderai lors de ce premier RDV, et pourquoi :
| Ce que j'analyse | Pourquoi ça compte |
|---|---|
| Type de contrat de travail | Permet d’étudier la stabilité et la prise en compte des revenus |
| Ancienneté dans l'emploi | Critère variable d'une banque à l'autre |
| Montant de l'apport | Impact direct sur le taux et les conditions obtenues |
| Stabilité des revenus | Revenus mixtes ou indépendants : montage spécifique |
| Charges existantes | Crédits en cours, pension alimentaire, situation fiscale |
| Type de projet | Résidence principale, investissement locatif, SCI, LMNP : angles différents |
| Délai de concrétisation | Compromis signé ou projet encore en recherche |
Pour un salarié en CDI qui achète sa résidence principale, je regarde les revenus, les charges, l’apport et le budget complet. Ces éléments permettent de préparer la sélection des banques ; ils ne garantissent ni le taux ni l’accord.
Nous travaillons avec les banques accessibles au courtage : réseaux nationaux comme BNP Paribas, Société Générale ou Crédit Agricole, et caisses régionales comme la Caisse d’Épargne Loire-Centre pour les projets en Centre-Val de Loire. Les établissements sollicités dépendent du dossier et de leurs conditions du moment.
Les frais de courtage : ce que vous payez réellement, et quand
Quel modèle de courtier correspond à votre situation ?
Choisissez la situation la plus proche de la vôtre pour repérer les informations à préparer. Le devis et l’intérêt de la mission s’étudient au rendez-vous.
C'est là que la confusion s'installe, alors autant la clarifier tout de suite.
Un courtier peut être rémunéré de deux façons :
- Les honoraires de courtage : à la charge du client. Leur perception est interdite avant le versement effectif des fonds prêtés.
- La commission bancaire : versée par la banque au courtier pour lui avoir apporté un client. Cette commission n'est pas systématique : elle dépend des conventions signées avec chaque banque.
Les courtiers en ligne qui se présentent comme "sans frais" pour le client sont généralement exclusivement rémunérés par la commission bancaire.
Quel que soit son modèle, demandez au courtier quelles banques il peut solliciter, comment il est rémunéré et ce que vous aurez à payer. Une commission bancaire ne permet pas, à elle seule, de juger la qualité ou l’indépendance du conseil.
La grille tarifaire Aeconomia :
Chez Aeconomia, les honoraires restent à votre charge. Ils vous sont annoncés par écrit au premier rendez-vous, intégrés au crédit et réglés par la banque au déblocage des fonds.
Aucun honoraire n’est dû sans mandat confié, financement obtenu et projet mené jusqu’à la remise des clés. Leur montant dépend de la complexité du dossier :
| Niveau | Type de dossier | Honoraires |
|---|---|---|
| 1 | Faible montant (moins de 100 000 € empruntés) | Sur devis |
| 2 | Standard (salarié stable, achat en nom propre) | Sur devis |
| 3 | Complexe (prêt relais, SCI, indépendants, construction, dossier urgent) | Sur devis |
| 4 | Professionnel (SCI IS/IR, holding, sociétés, investisseurs, analyse bilancielle) | Sur devis |
| 5 | Exceptionnel (projet au-dessus de 500 000 €, montages atypiques, urgence extrême) | Sur devis |
Le montant exact vous est communiqué dès le premier rendez-vous, une fois votre dossier évalué. Des ajustements tarifaires sont possibles dans certaines situations, notamment dans le cadre d'un parrainage, d'une recommandation, d'un partenariat ou d'un comité d'entreprise.
Sur demande, la première renégociation est offerte si les taux baissent d’environ un point, sans limite de durée et quelle que soit la banque choisie au départ. Un rachat par une autre banque peut entraîner de nouveaux frais ; nous comparons les deux options.
Si votre projet n’aboutit pas : les conditions Aeconomia
C'est important de le dire clairement. Si le premier rendez-vous révèle que votre projet n'est pas finançable en l'état (apport insuffisant, taux d'endettement trop élevé, situation professionnelle instable), vous ne payez rien.
L'analyse est faite, le bilan vous est posé avec les ajustements à envisager, et vous repartez avec une vision claire de ce qu'il faudrait changer.
Chez Aeconomia, même si un mandat a été signé et des banques sollicitées, si aucune n’a accordé le financement, les conditions de rémunération ne sont pas réunies : aucun honoraire n’est dû.
L’article L519-6 du Code monétaire et financier interdit de percevoir les frais d’intermédiation avant le versement effectif des fonds prêtés. Renommer ces sommes « frais de dossier » ou « frais d’étude » ne change pas la règle lorsqu’elles rémunèrent l’intermédiation.
Comment préparer ce premier échange (ou l'appel)
Quelques éléments qui accélèrent le premier échange sans être indispensables :
Documents utiles (pas obligatoires au premier RDV) :
- Trois derniers relevés de compte bancaire
- Deux derniers avis d'imposition
- Trois derniers bulletins de salaire (ou bilan N-1 si vous êtes à votre compte)
- Justificatif de l'apport disponible (livret A, PEL, épargne constituée)
- Si le compromis est déjà signé : une copie
Ce que ce premier RDV ne constitue pas :
- Un accord de prêt (c'est la banque qui décide)
- Une garantie de taux (les taux sont négociés en phase de présentation du dossier)
- Un engagement de votre part (vous êtes libre de ne pas signer de mandat)
Combien de temps entre le premier RDV et la signature chez le notaire ?
Le délai jusqu’au déblocage dépend du dossier, des validations de la banque et du calendrier de l’achat. Précisez les échéances du compromis dès le premier échange. Après réception de l’offre de prêt, vous devez laisser passer les dix jours de réflexion avant de pouvoir l’accepter.
Mon avis sur le débat "courtier payant vs courtier sans frais"
Le marché du courtage a évolué ces dernières années avec l'arrivée de plateformes qui jouent fort sur l'argument "nous ne vous coûtons rien". Je ne pense pas que ce soit le bon angle pour choisir un courtier.
Ce qui compte, c'est le résultat du dossier : taux obtenu, conditions de l'offre, délai de traitement, qualité du suivi si un problème survient.
Une économie doit être calculée à partir des offres réelles : montant et durée identiques, taux, assurance, garantie et frais. Les honoraires ne sont pas automatiquement absorbés par un taux plus bas.
Le prix du premier rendez-vous compte, mais avant de choisir un courtier, comparez aussi la mission, son coût total et les propositions qui pourront être étudiées pour votre dossier.
Un premier échange permet de préciser votre projet et les documents nécessaires à l’étude du financement.
- Si les conditions ne vous conviennent pas, vous ne signez rien et vous ne payez rien.
- Si elles vous conviennent, nous avançons ensemble.
Pour aller plus loin sur les frais en détail : combien coûte un courtier immobilier. Et si vous hésitez encore sur l'intérêt de passer par un courtier : faut-il vraiment prendre un courtier ?.
Gardez une trace écrite du montant des honoraires, des conditions de paiement et de la mission confiée. Vous pourrez choisir votre accompagnement en sachant ce qu’il comprend.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183