- Banque en direct : naturel et rapide si vous avez un excellent dossier et une vraie relation avec votre conseiller, mais une seule offre.
- Plusieurs banques en direct : plus de choix, mais des rendez-vous et des dossiers à multiplier vous-même.
- Courtier : accès à un réseau de banques, gain de temps, négociation du taux et de l’assurance, moyennant une rémunération annoncée dès le départ.
- Profil atypique, premier achat ou calendrier serré : examinez l’aide proposée par un courtier et son coût, sans y voir une garantie de financement.
- Excellent profil déjà client fidèle : votre banque peut faire des efforts spontanés, le direct se défend.
Je suis courtier depuis 2017. Pour choisir entre votre banque, plusieurs démarches en direct et un courtier, regardez les propositions déjà reçues, le travail à mener et votre disponibilité.
Financer un achat immobilier, c’est souvent l’engagement le plus lourd d’une vie. Avant de vous dire qui choisir, je veux être clair sur une chose : je ne vais pas vous expliquer que le courtier gagne à tous les coups.
Pour certains profils, votre banquier est le bon interlocuteur. Je vous explique comment trancher selon votre situation.
Courtier ou banquier : quelle est la vraie différence ?
La différence tient en un mot : le nombre d’offres.
Votre banquier étudie votre demande avec les produits et les critères de son établissement. Vous pouvez négocier cette proposition et la comparer à celles d’autres banques.
Moi, je suis un intermédiaire spécialisé dans le financement. J’interroge un réseau de banques partenaires, je récupère plusieurs propositions, puis je négocie pour vous le taux, les frais et l’assurance. Je ne défends pas une banque, je défends votre dossier.
La SARL Aeconomia est immatriculée à l’ORIAS sous le n° 22002183. Vérifiez l’identité, les coordonnées et la catégorie d’activité de tout intermédiaire avant de lui confier un mandat.
Vous pouvez comparer l’assurance proposée avec une délégation, c’est-à-dire un contrat externe. Vérifiez les garanties exigées par la banque, la quotité, les exclusions et le coût : l’assurance externe n’est pas toujours moins chère ou mieux adaptée.
Le choix d’une assurance externe dès la souscription a notamment été renforcé par la loi Lagarde. Depuis la loi Lemoine, vous pouvez aussi changer à tout moment pendant le prêt, sous réserve de l’accord du prêteur sur l’équivalence des garanties.
Votre banque en direct : dans quels cas c’est le bon réflexe ?
Aller voir sa propre banque, c’est le premier réflexe, et il se défend dans plusieurs cas.
Votre banque connaît votre historique. Si vous êtes un bon client, avec de l’ancienneté et de l’épargne chez elle, elle a tout intérêt à vous garder et peut se montrer souple. Vous montez un seul dossier, vos comptes restent au même endroit, la démarche est rapide.
Les limites arrivent vite, en revanche :
- une seule offre, donc aucun point de comparaison pour tirer le taux vers le bas ;
- un cadre figé, car le conseiller reste tenu par la politique tarifaire de son établissement ;
- des profils difficiles à faire passer : indépendant, CDD, intérim, reconversion. Une banque seule dit oui ou non, sans alternative.
Vous pouvez bien sûr démarcher plusieurs banques vous-même pour faire jouer la concurrence. Les simulations de prêt en ligne donnent un premier ordre d’idée, mais elles ne remplacent pas une étude personnalisée : chaque banque applique ses propres critères.
C’est efficace, mais cela suppose du temps, plusieurs rendez-vous, des pièces à transmettre en double et une vraie aisance dans la négociation. À vous de voir si vous avez l’un et l’autre.
Passer par un courtier : qu’est-ce que ça change concrètement ?
Concrètement, je prends en charge toute la partie chronophage de la recherche de prêt. En pratique, cela veut dire que je :
- analyse votre situation, notamment le rapport entre vos revenus et vos charges, et identifie les banques susceptibles de dire oui à votre profil ;
- monte un seul dossier, propre et complet, que je transmets à plusieurs établissements ;
- négocie le taux, les frais de dossier et l’assurance emprunteur ;
- vous restitue des offres comparées et expliquées, puis vous accompagne jusqu’à la signature.
Vous gardez un interlocuteur unique du début à la fin, au lieu de jongler entre plusieurs conseillers. Pour un primo-accédant qui découvre le vocabulaire, ou pour un dossier qui sort du cadre, c’est ce qui change tout.
Un refus dans une banque peut justifier d’étudier les critères d’autres établissements. Je vérifie ces pistes avec les pièces du dossier, sans garantir une réponse différente.
La contrepartie est le coût de l’accompagnement. Comparez-le avec les offres obtenues et le service attendu ; le temps gagné ou une économie de taux ne le compensent pas automatiquement.
Un point d’attention, parce que la question me revient régulièrement : ne faites pas travailler plusieurs courtiers en même temps. Nous sollicitons à peu près les mêmes banques, et vous finissez avec des doublons de dossier qui brouillent votre demande. Un seul courtier, missionné clairement, défend mieux votre cas.
Courtier ou banquier : lequel pour votre profil ?
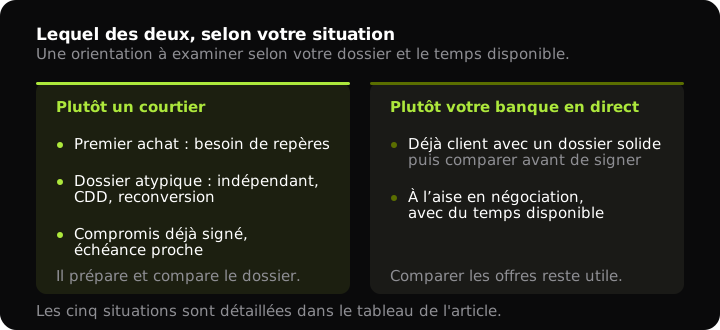
Plutôt qu’une réponse unique, voilà l’interlocuteur que je vous indique selon votre situation.
| Votre situation | Interlocuteur indiqué | Pourquoi |
|---|---|---|
| Primo-accédant qui découvre le crédit | Courtier | Je traduis les termes techniques, je construis un plan de financement, j’anticipe les points faibles. |
| Dossier atypique (indépendant, CDD, reconversion) | Courtier | Préparer les justificatifs adaptés et solliciter les banques susceptibles d’étudier le projet. |
| Emprunteur pressé (compromis signé, délai court) | Courtier | Suivre les pièces, les réponses et les échéances, sans garantie de délai bancaire. |
| Excellent profil, déjà client fidèle | Banque en direct, puis comparer | Votre banque peut faire des efforts spontanés pour vous garder. |
| À l’aise en négociation, avec du temps devant vous | Plusieurs banques en direct | Vous pouvez faire jouer la concurrence vous-même. |
Quel que soit votre profil, un principe ne bouge pas : ne signez jamais la première offre venue. Et surtout, la vraie comparaison ne se joue pas sur le taux affiché.
Comparez le TAEG, qui intègre les coûts obligatoires connus nécessaires à l’obtention du crédit, dont l’assurance exigée, puis les garanties et les clauses : modulation, remboursement anticipé et frais éventuels. Ne comptez pas deux fois l’assurance obligatoire déjà intégrée au TAEG.
Combien coûte un courtier, et est-ce rentable ?
Un accompagnement de courtage a un coût, et c’est normal. Ma rémunération dépend de la complexité de votre dossier, elle vous est annoncée par écrit dès le premier rendez-vous. Aucun honoraire n’est dû sans mandat confié, financement obtenu et projet mené jusqu’à la remise des clés. Les honoraires sont intégrés au crédit et réglés par la banque au déblocage des fonds.
Pour évaluer le coût net, comparez les intérêts, l’assurance, la garantie, les frais bancaires et les honoraires sur des offres équivalentes. Un meilleur taux ne garantit pas à lui seul une économie après courtage.
L’intérêt de l’accompagnement se mesure sur les offres obtenues et la mission réellement assurée. Les honoraires restent une dépense à intégrer : retrouvez leur fonctionnement dans l’article sur le coût d’un courtier.
Peut-on voir sa banque après être passé par un courtier ?
Si votre banque a déjà été sollicitée, prévenez le courtier et le conseiller pour éviter des démarches en double. La suite dépend du mandat et du fonctionnement de l’établissement ; il n’existe pas une règle unique imposant que toute offre passe par le premier intermédiaire.
- si votre courtier a déjà contacté la banque, clarifiez avec lui et le conseiller la poursuite du dossier avant d’envoyer une nouvelle demande ;
- si votre courtier ne l’a pas contactée, vérifiez le mandat avant d’aller la voir vous-même, notamment les conditions d’exclusivité.
Plutôt que de doubler les démarches, le plus efficace est souvent de prévenir votre banque que votre courtier va la solliciter. Mise en concurrence avec d’autres établissements, elle a alors intérêt à sortir sa meilleure offre pour vous garder.
Le conseiller étudie le dossier pour son établissement ; je prépare la demande et compare les propositions pour votre compte. Ces rôles se complètent. Choisissez l’accompagnement selon les démarches à mener, son coût et votre disponibilité.
L’essentiel à retenir
Votre banquier vous donne accès à une offre, la sienne, dans un cadre que vous connaissez déjà. Le courtier vous ouvre un réseau de banques, négocie à votre place et vous fait gagner du temps, contre sa rémunération.
Pour un profil simple avec une banque déjà bien placée, le direct peut convenir. Un premier achat, des revenus atypiques ou un calendrier serré peuvent justifier un accompagnement. Dans les deux cas, comparez le coût global et les conditions, sans garantie qu’une option sera toujours plus avantageuse.
Pour préciser l’accompagnement dont vous avez besoin, présentez votre projet et les démarches déjà engagées.
Le bon choix ne se joue pas sur une intuition, mais sur ce que votre dossier permet réellement d’obtenir.
FAQ
Le banquier vend le prêt de son établissement. Le courtier est un intermédiaire indépendant qui met plusieurs banques en concurrence et négocie pour vous le taux, les frais et l’assurance emprunteur.
Un courtier peut obtenir une proposition plus intéressante en sollicitant plusieurs établissements et en négociant. Le résultat dépend du dossier et des offres ; un meilleur taux n’est pas garanti et doit être comparé avec les frais de courtage.
Chez Aeconomia, non : aucun honoraire n’est dû sans mandat confié, financement obtenu et projet mené jusqu’à la remise des clés. Les honoraires sont intégrés au crédit et réglés par la banque au déblocage des fonds.
Cela dépend du travail attendu, de votre disponibilité, des honoraires et des offres obtenues. Un dossier atypique ou un calendrier serré peut justifier un suivi, sans garantir que le gain financier couvrira les frais.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183