I. Qu’est-ce que l’apport dans son achat immobilier ?
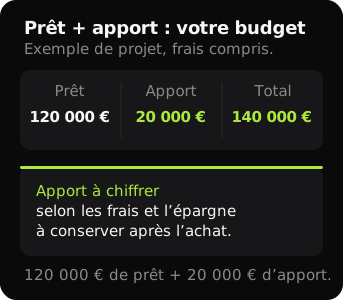
Lisez l’exemple en distinguant le prêt et l’apport, puis vérifiez l’épargne qu’il vous restera après l’achat.
L’apport personnel se définit comme la somme que l’acheteur peut allouer directement au paiement de son acquisition. Il réduit ainsi le capital emprunté auprès de l’établissement prêteur.
Il peut aussi provenir d’une donation ou du produit disponible d’une vente. Un prêt familial ne se confond pas avec une donation : ses remboursements doivent être déclarés à la banque et intégrés au budget.
II. Les avantages de l’apport personnel
À taux et durée identiques, un apport plus élevé réduit le capital emprunté et les intérêts. Comparez aussi l’épargne qui restera pour les dépenses après l’achat.
Un apport réduit la part financée par la banque, qui examine aussi les revenus et les charges. Utilisez une simulation de prêt immobilier pour comparer plusieurs montants, puis demandez des propositions sur le même projet. Aucun apport ne garantit le meilleur taux.
Un capital plus faible peut réduire les cotisations d’assurance, selon le contrat. Il ne dispense pas automatiquement de l’assurance demandée par la banque ; comparez les garanties exigées et les offres accessibles.
Pourquoi mettre de l’apport dans son achat immobilier ?
- Baisser les mensualités ou la durée du prêt : en augmentant l’apport personnel, vous réduisez le montant emprunté. Vos mensualités peuvent alors être plus faibles, ou bien la durée de remboursement peut être raccourcie, ce qui diminue également le coût total des intérêts.
- Augmenter son pouvoir d’achat : un apport personnel augmente le montant total du financement disponible. Vous accédez à des biens immobiliers plus coûteux, ou vous incluez des travaux dans le budget total.
Exemple illustratif : 120 000 € empruntés et 20 000 € d’apport donnent 140 000 € pour l’ensemble du projet. Il faut en déduire les frais et travaux pour déterminer le prix du bien envisageable.
III. Combien faut-il d’apport personnel ?
Il n’existe pas de montant idéal commun à tous les acheteurs. Faites chiffrer acquisition, garantie, dossier, courtage et travaux, puis demandez quels postes la banque peut financer.
La part d’épargne à mobiliser dépend du coût du bien, des dépenses associées et des exigences de la banque. Comparez-la à la réserve nécessaire après l’achat.
Prenez également en compte les frais annexes. Comme les frais de notaire par exemple, dont la part financée doit être précisée avec la banque.
IV. Stratégies pour augmenter son apport personnel
Pour constituer l’apport, commencez par l’épargne disponible et la date à laquelle vous aurez besoin des fonds :
Épargne régulière
Prévoyez un versement régulier compatible avec vos charges. Suivez le montant disponible et gardez une réserve pour les dépenses imprévues.
Investissements à court terme
Pour de l’argent destiné à un achat proche, vérifiez la disponibilité du capital, les garanties et les conditions de retrait. Un compte à terme peut immobiliser les fonds jusqu’à une échéance : rapprochez-la du calendrier de l’achat.
Aide familiale
Distinguez donation et prêt familial. Formalisez la nature de l’aide, les conditions de remboursement éventuelles et les démarches déclaratives applicables avec les professionnels concernés.
Prêts bonifiés
Les prêts aidés peuvent compléter le financement sous conditions, sans devenir de l’apport personnel. Pour préparer votre premier achat, vérifiez les aides accessibles et leur échéancier, y compris après un différé.
V. Acheter un bien immobilier sans apport avec Aeconomia
Un financement sans apport peut être étudié selon le dossier et la banque. Précisez si le prêt couvre le prix seul ou aussi les frais. Vous pouvez présenter votre projet à un courtier pour préparer cette étude.
Aeconomia offre une analyse personnalisée pour chaque acheteur, envisageant l’achat sans apport comme une option viable sous certaines conditions.
Notre cabinet de courtage local et indépendant aide à peser les avantages et les inconvénients de chaque situation. Le but : des clients qui prennent une décision bien informée et optimisent leur projet immobilier, même sans apport initial.
L’apport dans l’achat immobilier : ce qu’il change vraiment
À taux et durée identiques, l’apport réduit le capital emprunté et les intérêts. Pour choisir le montant à mobiliser, comparez les conditions des offres et l’épargne qui restera après l’achat.
Nos courtiers examinent vos revenus, vos charges et les frais du projet pour préparer les demandes auprès des établissements adaptés. L’étude ne garantit pas qu’un achat sans apport sera accepté.
Aeconomia prépare la comparaison des offres de prêt avec vous. La décision de prêt appartient à la banque ; votre choix doit aussi tenir compte de la réserve nécessaire après l’achat.
Vous manquez d’apport pour votre projet ?
Faites le point sur votre épargne disponible, les frais du projet et les dépenses à garder en réserve avant l’étude du financement.
Parler à un courtier →FAQ autour de l’apport dans son achat immobilier
À taux et durée identiques, l’apport réduit le capital et les intérêts. Il ne garantit pas des conditions plus favorables : comparez les offres complètes et l’épargne restante.
Un financement sans apport peut être examiné dans le Loiret comme ailleurs, selon les critères de la banque. Présentez les frais, les revenus et les charges ; aucune acceptation n’est automatique.
Il n’existe pas de pourcentage idéal universel. Comparez les sommes que la banque finance, l’épargne à mobiliser et celle que vous souhaitez conserver.
Par une épargne régulière et une éventuelle donation, en vérifiant la disponibilité des fonds. Un prêt familial ou un PTZ complète le financement mais reste une dette à rembourser.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183