Vous avez décidé de passer par un courtier en crédit immobilier pour votre achat.
Vous cherchez maintenant un interlocuteur adapté à votre dossier. Les comparatifs, les taux d’appel et les avis peuvent aider à établir une première sélection, à condition de regarder qui publie ces informations et ce qu’elles permettent réellement de vérifier.
Je ne publie pas de classement. Je vous donne une grille de lecture pour évaluer et choisir un courtier par vous-même, quelques signaux d'alerte à repérer et les questions concrètes à poser avant de signer un mandat.
Un achat salarié en nom propre, un prêt relais et un montage en SCI ne demandent pas les mêmes analyses. Décrivez votre situation dès le premier échange pour vérifier si elle entre dans le champ de compétence du courtier.
"Le meilleur courtier immobilier" n'existe pas : voici ce qui compte vraiment
Les classements retiennent souvent des critères généraux : réseau bancaire, tarifs, services ou avis. Vérifiez leur méthode et les éventuels liens commerciaux avec les professionnels cités avant de les utiliser pour votre sélection.
Un courtier très bien noté sur les dossiers salariés classiques peut être hors de son élément sur un rachat de crédit, un projet en SCI ou un financement avec revenus mixtes. L'inverse est aussi vrai.
Pour une holding, une SCI à l’IS ou une société d’exploitation, demandez qui analysera les bilans et les revenus. La taille du réseau ne dit pas à elle seule s’il dispose de l’expérience nécessaire.
La bonne question n'est pas "quel est le meilleur courtier ?" mais "quel courtier est le meilleur pour mon dossier ?"
Concrètement, préparez quelques questions sur le traitement de votre dossier, les échanges avec les banques et le suivi jusqu’au financement.
Pourquoi je me méfie des classements de courtiers (et vous devriez aussi)
Votre courtier coche-t-il les bonnes cases ?
Cochez les points que vous avez vérifiés. Cette liste prépare vos questions ; son résultat ne certifie pas la fiabilité du professionnel.
- Il est immatriculé au registre ORIAS (vérifiable en 30 secondes sur orias.fr)
- Il vous a expliqué quelles banques il peut solliciter pour votre projet, dont les établissements pertinents dans votre zone.
- Vous savez qui suit votre dossier, comment le contacter et qui prend le relais en cas d’absence.
- Il vous a expliqué son expérience sur votre type de projet et les points à examiner.
- Il vous a expliqué clairement son mandat et le montant de ses honoraires avant tout engagement
- Il ne demande aucun frais d’intermédiation avant le versement effectif des fonds prêtés.
- Il compare systématiquement l'assurance emprunteur en délégation (pas seulement le contrat groupe de la banque)
- Il tient compte des règles HCSF : en principe 35 % de taux d’effort assurance incluse et 25 ans, avec des aménagements encadrés.
0 / 8 critères remplis
Quelques réalités utiles à connaître avant de consulter un comparatif en ligne.
Un taux d’appel n’est pas une offre faite à votre dossier. Vérifiez les conditions de l’exemple affiché : durée, apport, profil et frais exclus. Demandez ensuite une proposition fondée sur vos propres éléments.
Votre taux réel dépend de votre profil, de la banque sollicitée, du contexte de taux du moment et des conditions de votre offre de prêt.
Lisez les avis au-delà de la note : date, contenu, étapes de l’accompagnement évoquées et réponses du cabinet. Le nombre d’avis donne du contexte, sans vérifier à lui seul la compétence sur votre projet.
Repérez les retours qui décrivent un suivi concret ou une difficulté de communication. Un avis reste un témoignage individuel ; rapprochez-le des informations obtenues directement auprès du courtier.
Quand un comparatif est publié par un courtier ou un service rémunéré à la mise en relation, cherchez les critères de classement et les liens commerciaux annoncés. Vous pourrez alors apprécier ses recommandations en connaissance de cause.
L’article L519-6 du Code monétaire et financier interdit de percevoir les frais d’intermédiation avant le versement effectif des fonds prêtés. Une offre signée ne suffit donc pas à autoriser ce paiement.
Les critères qui font vraiment un bon courtier
Les critères vérifiables, avant même le premier rendez-vous :
- Immatriculation ORIAS (obligatoire, vérifiable en 30 secondes) : tout courtier en opérations de banque et en services de paiement (statut IOBSP) doit être immatriculé au registre ORIAS. La vérification se fait sur orias.fr. Pas de numéro valide, pas de mandat.
- Réseau bancaire adapté au projet : demandez quels établissements peuvent être sollicités. En Centre-Val de Loire, cela peut inclure le Crédit Mutuel ou la Caisse d’Épargne, avec leurs organisations régionales. Un courtier en ligne peut aussi travailler avec ces réseaux : la proximité n’établit pas un accès exclusif.
- Suivi identifiable : demandez qui reçoit vos documents, vous tient informé et répond aux questions. Un interlocuteur dédié peut faciliter la continuité ; une équipe organisée peut aussi assurer ce suivi.
- Expérience du type de dossier : primo-accession, rachat de crédit, SCI ou revenus indépendants appellent des points de vigilance différents. Demandez au courtier de vous expliquer ceux qu’il examinera pour votre financement.
- Transparence sur la rémunération : faites préciser les honoraires à votre charge, une éventuelle commission bancaire et les conditions du mandat. La perception des frais d’intermédiation est interdite avant le versement effectif des fonds.
Courtier en ligne ou courtier local : ce que la proximité change vraiment
La distinction entre courtage en ligne et courtage local a longtemps été présentée comme une simple question de confort. La réalité est plus nuancée.
Un courtier national ou en ligne organise généralement les échanges à distance. Son réseau et sa capacité à traiter votre type de dossier restent à vérifier, comme pour un cabinet de proximité.
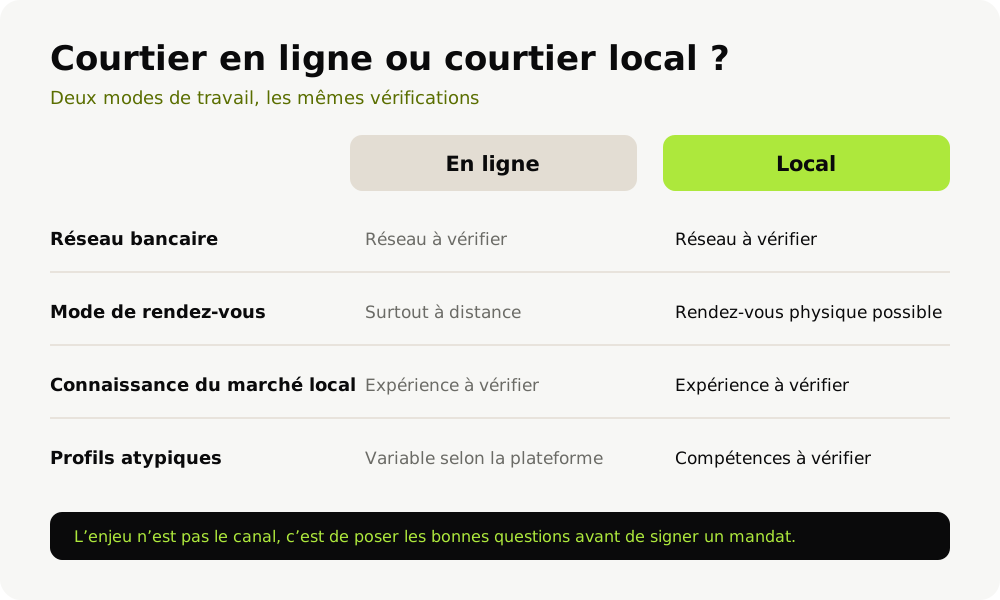
Un cabinet local peut proposer des rendez-vous physiques et un suivi à distance. Vérifiez qu’il dispose bien d’un bureau dans la ville annoncée, si cette possibilité compte pour vous.
En Centre-Val de Loire comme en Île-de-France, demandez quels établissements seront contactés et comment les réponses seront comparées. Le canal de rendez-vous ne permet pas de déduire le taux ou les conditions qui vous seront proposés.
| Courtier en ligne | Courtier local | |
|---|---|---|
| Réseau bancaire | Réseau à vérifier auprès du courtier | Réseau à vérifier auprès du cabinet |
| Disponibilité | Majoritairement à distance | Rendez-vous physique possible |
| Connaissance du marché local | Expérience locale à vérifier | Expérience locale à vérifier |
| Profils atypiques | Variable selon la plateforme | Compétences à vérifier selon le montage |
Ce tableau distingue surtout des modes de travail. Pour juger le service, vérifiez les mêmes éléments dans les deux cas : compétence, disponibilité, mission et honoraires.
Les questions à poser avant de signer un mandat
Gardez les réponses par écrit quand elles portent sur le mandat, les honoraires ou le périmètre des démarches :
- « Comment abordez-vous un dossier comme le mien ? » Prêt relais, SCI, primo-accession ou revenus indépendants : demandez quels justificatifs et quelles difficultés le courtier prévoit.
- « Aurai-je un interlocuteur unique ou mon dossier passera-t-il entre plusieurs mains ? » Demandez comment les informations et les documents sont transmis lorsqu’un autre membre de l’équipe intervient.
- « Quelles banques pouvez-vous solliciter pour mon projet ? » Demandez comment les établissements sont choisis et comment éviter les démarches en double avec votre banque habituelle.
- « Comment êtes-vous rémunéré et quand les honoraires sont-ils dus ? » Demandez le montant et les conditions exactes avant de signer. Le versement effectif des fonds constitue le seuil légal de perception, sans remplacer les conditions du mandat.
- « Comparez-vous aussi l’assurance emprunteur ? » Demandez comment seront rapprochés coût, garanties, exclusions et quotités. Un contrat externe doit répondre aux exigences de garanties du prêteur.
- « Comment calculez-vous ma capacité de remboursement ? » Le courtier doit distinguer le taux d’effort, assurance et crédits inclus, du reste à vivre. Les règles du HCSF encadrent l’octroi des prêts sans donner un droit au crédit.
Les signaux d'alerte à repérer dès le premier échange
Le premier échange doit déboucher sur des questions précises concernant votre budget et vos documents.
Avant une simulation, je rassemble les revenus, les crédits en cours et les dépenses du foyer. Le loyer actuel sert à comparer votre budget avant et après l’achat ; il ne se confond pas avec les échéances de crédit du taux d’effort.
Les règles HCSF fixent en principe un taux d’effort de 35 %, assurance comprise, et une durée de 25 ans. Certains projets peuvent bénéficier d’un différé encadré allant jusqu’à deux ans ; les banques disposent aussi d’une marge de flexibilité limitée. Le reste à vivre et le saut de charge sont étudiés séparément.
Si une simple simulation vous est présentée comme un prêt définitivement acquis, demandez quelles vérifications bancaires ont été réalisées et quel document engage effectivement le prêteur.
Un courtier compétent vous dit parfois des choses inconfortables à entendre : que votre apport est insuffisant pour solliciter telle banque dans les conditions actuelles, ou que la durée de votre CDI est trop courte.
Une réserve sur l’apport ou la stabilité des revenus doit être expliquée : quel élément manque, peut-il être complété et quelle conséquence a-t-il sur la demande ? Vous pourrez ainsi décider de poursuivre ou d’ajuster le projet.
Autre signe positif : le courtier vous explique quelles banques il va solliciter, dans quel ordre, et pourquoi. Il ne vous dit pas juste "nous allons déposer votre dossier dans le réseau".
Combien coûte un bon courtier, et pourquoi le moins cher n'est pas le meilleur
Comparer les frais de courtage affichés sans tenir compte du coût global du financement, c'est aborder la question par le mauvais bout.
Un courtier peut vous facturer des honoraires de courtage et recevoir une commission de la banque. Demandez quels modes de rémunération s’appliquent à votre dossier et quel montant reste à votre charge.
Les frais d’intermédiation ne peuvent pas être encaissés avant le versement effectif des fonds prêtés. Les conditions dans lesquelles ils sont dus et leur éventuelle intégration au financement doivent être précisées dans le mandat.
Comparez les propositions sur la même durée et le même montant. Une différence de taux ne suffit pas à établir une économie : ajoutez assurance, garantie, frais bancaires et honoraires, puis examinez les conditions de remboursement.
Le choix doit tenir compte du coût complet et du service rendu. Vous trouverez dans notre guide les critères qui font vraiment la différence sur un crédit pour comparer les propositions obtenues.
Pour comprendre dans le détail comment se positionnent courtier et banquier sur cette équation, voir aussi notre comparatif courtier vs banquier. Si le rôle exact d'un courtier reste flou à ce stade, ce que fait concrètement un courtier détaille chaque étape du dossier, de la première simulation à la signature de l'offre de prêt.
FAQ
Vérifiez son immatriculation sur orias.fr, faites préciser la mission et la rémunération, puis demandez comment il traitera votre type de projet. Une liste de cases cochées ne remplace pas ces vérifications.
Si l’immatriculation ou les conditions de rémunération restent invérifiables, ne signez pas de mandat avant d’avoir obtenu une réponse et les documents correspondants.
Les honoraires de courtage varient selon la complexité du dossier : dossier standard, profil atypique, montage SCI ou holding, investissement professionnel.
Chez Aeconomia, les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés.
Cela dépend du projet et de l’accompagnement recherché. Notre guide explique les cas où passer par un courtier peut être utile : préparation du dossier, recherche de plusieurs propositions et comparaison de l’assurance.
Pour un indépendant, une SCI ou un prêt relais, une expérience adaptée peut aider à présenter les justificatifs et à orienter les recherches. Elle ne garantit pas l’acceptation du dossier.
Oui, tant qu'aucun mandat exclusif n'est signé. Il est toutefois déconseillé de solliciter plusieurs courtiers en parallèle pour les mêmes banques : les dossiers remontés plusieurs fois au même établissement brouillent votre demande et peuvent vous desservir.
Choisir un courtier à partir de votre projet
Pour un projet simple comme pour un montage plus complexe, commencez par exposer votre besoin : bien visé, revenus, apport, calendrier et démarches déjà engagées.
Apportez les simulations dont vous disposez. Le courtier pourra expliquer ce qu’il propose d’étudier et ce que comprend son accompagnement.
Comparez ensuite les réponses des professionnels sur ces mêmes points, sans vous limiter à leur rang dans un comparatif en ligne.
Les questions ci-dessus vous aident à choisir un interlocuteur adapté. Pour revenir au rôle et à la mission, notre guide du courtage immobilier complète cette lecture.
Immatriculé ORIAS 22002183, je travaille sur les financements immobiliers à Orléans, dans le Loiret, le Centre-Val de Loire et en Île-de-France depuis 2017. Si vous souhaitez vérifier si votre projet entre dans mon périmètre de compétence, prenez rendez-vous pour un premier échange : c'est la façon la plus directe de le savoir.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183