Médecin, architecte, kinésithérapeute : votre profession et l’ancienneté de l’activité comptent dans l’étude d’un achat immobilier. L’enjeu est de présenter le revenu réellement disponible, au-delà du chiffre d’affaires.
Il faut notamment distinguer les bénéfices de l’activité, votre rémunération personnelle et les remboursements déjà engagés. Voici les pièces et les calculs à préciser avant la demande.
Quand un libéral veut acheter, voici comment j'ouvre le dossier
La première chose que j'explique, c'est que la banque ne cherche pas à refuser un professionnel libéral.
La banque cherche à comprendre la stabilité des revenus, parmi les conditions d’acceptation d’un crédit immobilier. Elle examine les déclarations et comptes disponibles ; une installation de santé suit une analyse différente d’une activité disposant de plusieurs exercices.
Ce qu'elle analyse concrètement :
- La trajectoire des revenus sur les exercices disponibles, ou les éléments d’installation lorsqu’il n’existe pas encore de bilan
- Le revenu net retenu après retraitements des charges professionnelles et cotisations sociales, avant impôt sur le revenu pour le taux d’effort HCSF
- Vos emprunts professionnels et personnels, en vérifiant leur prise en compte pour ne pas compter deux fois une même charge
- La nature de votre activité : profession libérale réglementée (médecin, notaire, avocat) ou non réglementée (consultant, coach)
La nature de l’activité aide à apprécier le modèle de revenus. Dans ma pratique, les professions de santé peuvent être financées dès le lancement, car certaines banques disposent de repères internes par spécialité ; cela ne vaut pas accord automatique.
Comment la banque calcule vos revenus (et pourquoi c'est différent d'un salarié)
Pour un libéral, le revenu retenu peut différer du bénéfice fiscal affiché. Les charges, la forme d’exercice et les revenus ponctuels doivent être rapprochés des documents comptables et fiscaux.
La méthode dépend de la banque et de l’activité. Demandez quels exercices et quels retraitements elle retient, plutôt que d’appliquer vous-même un abattement uniforme.
Dans cet exemple fictif, les mêmes bénéfices non commerciaux (BNC) donnent deux revenus retenus selon le calcul de la banque. Le schéma montre l’effet sur l’enveloppe mensuelle, avant déduction des crédits en cours.
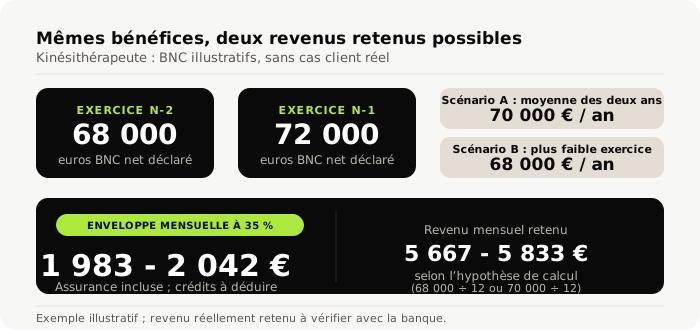
Dans ma pratique, la moyenne des deux derniers exercices est la méthode la plus courante. Les professions libérales de santé bénéficient d'un traitement à part : certaines banques disposent de données internes sur les revenus attendus par spécialité, ce qui permet de financer un praticien qui vient de s'installer.
Pour les autres professions (avocat, architecte), c'est plus variable selon le secteur, avec le plus souvent une moyenne des revenus après abattement.
Les règles HCSF fixent en principe un taux d’effort maximal de 35 %, assurance comprise, avec une flexibilité encadrée. Il s’applique au revenu retenu pour le dossier, pas au chiffre d’affaires brut.
Votre capacité d'emprunt réelle dépend donc de ce chiffre retraité, de vos charges en cours et de la politique interne de chaque banque.
Ancienneté, apport, durée : les curseurs à régler avant de déposer
Mon dossier libéral est-il prêt ?
Cochez les informations réunies pour préparer l’étude. Le score ne certifie ni la solidité du dossier ni son acceptation.
Décrivez votre activité, son ancienneté et le projet immobilier pour préciser les pièces à réunir avant l’étude.
L'ancienneté d'activité
Il n’existe pas de minimum d’ancienneté applicable à tous les libéraux et à toutes les banques. Les exercices disponibles servent à analyser l’activité ; certaines professions de santé peuvent être étudiées dès l’installation.
Pour une installation récente, préparez les éléments propres au secteur : activité envisagée, charges, financement professionnel et revenus attendus documentés. Le prêteur décide s’ils permettent d’examiner le projet immobilier.
L'apport personnel pour un crédit immobilier professions libérales
Chiffrez les frais du projet et l’apport mobilisable, en conservant une réserve personnelle et professionnelle. La demande de la banque dépend de l’activité et du financement ; 15 ou 20 % ne constituent pas un seuil universel.
La durée du prêt immobilier pour une profession libérale
Demandez les durées que le prêteur accepte pour votre dossier. La profession libérale ne permet pas, à elle seule, de déduire une durée plus courte qu’en CDI.
À montant et taux identiques, une durée plus courte augmente la mensualité et réduit les intérêts. Comparez ces effets avec votre revenu retenu et votre marge de trésorerie.
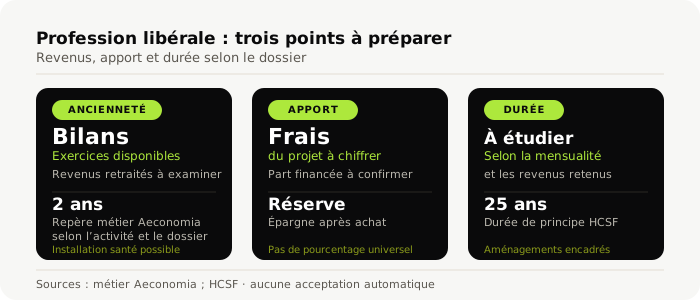
Activité, apport, durée : utilisez cette synthèse pour vérifier les points à documenter avant le dépôt du dossier.
Le taux d'endettement
Pour le taux d’effort, rapprochez les mensualités avec assurance du revenu retenu avant impôt. Les emprunts professionnels doivent être identifiés et retraités avec la banque, pour éviter de les déduire une seconde fois s’ils sont déjà pris en compte dans le revenu.
Assurance emprunteur : la spécificité que les libéraux négligent souvent
La loi Lemoine permet de changer d’assurance emprunteur à tout moment, sans frais de résiliation. Obtenez l’accord du prêteur sur l’équivalence des garanties et coordonnez les dates de prise d’effet pour maintenir la couverture. Vérifiez les conditions de substitution avant de comparer le coût des contrats.
Pour un professionnel libéral, deux points méritent attention avant de signer le contrat groupe proposé par la banque :
La garantie ITT doit être lue avec sa définition contractuelle : incapacité d’exercer votre profession ou toute activité, délai de franchise, durée d’indemnisation et mode de prestation. Pour un chirurgien, par exemple, l’impossibilité d’opérer ne s’analyse pas toujours comme l’impossibilité d’exercer toute activité ; vérifiez le contrat exact.
Les exclusions spécifiques à votre secteur. Les troubles musculo-squelettiques pour les professions manuelles, certaines pathologies dans des secteurs particuliers : ces points doivent être vérifiés avant la souscription, pas après.
Je rapproche ces garanties des exigences de la banque et du métier exercé. Le coût doit ensuite être comparé sur les échéanciers et les quotités, sans annoncer une économie à partir du seul montant du prêt.
C'est d'ailleurs l'un des postes majeurs parmi ce que vous payez vraiment sur un prêt, avec les frais de dossier et de garantie.
Quelle banque pour une profession libérale ? Ce que change un courtier sur ce type de dossier
Un simulateur fondé sur des revenus déclarés ne remplace pas leur retraitement pour un dossier libéral. Les établissements à solliciter dépendent de votre activité et du projet. C'est justement là que se joue le choix entre passer par un courtier ou aller voir son banquier directement.
BNP Paribas, Société Générale et Crédit Agricole peuvent être interrogés selon l’activité et le projet. Les critères et les offres varient selon les établissements ; présentez des documents comparables pour examiner leurs réponses.
En Centre-Val de Loire, la recherche peut aussi concerner Caisse d’Épargne Loire-Centre, Banque Populaire Val de France ou Crédit Mutuel du Centre. Le choix se fait selon le dossier, sans présumer qu’une implantation locale garantit une meilleure analyse.
Un courtier qui connaît ces dossiers intervient à deux niveaux :
Préparer une présentation fidèle des revenus, des charges et des évolutions de l’activité. Les retraitements comptables doivent être expliqués, pas choisis pour rendre artificiellement le revenu plus favorable.
Orienter vers les bons établissements selon votre profil précis : ancienneté, secteur d'activité, montant du projet, zone géographique. Une banque qui dit non sur votre dossier ne signifie pas que toutes diront non.
Les professions libérales font partie des dossiers dont la complexité est examinée au premier rendez-vous. Chez Aeconomia, les honoraires sont à la charge du client et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage, après réalisation des trois conditions : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés.
Le premier rendez-vous est sans engagement. Aeconomia est immatriculé ORIAS 22002183 (courtier en opérations de banque et en services de paiement).
Les questions que vous me posez souvent en RDV
Un libéral récemment installé peut-il obtenir un prêt immobilier ?
Oui, notamment pour certaines professions de santé finançables dès l’installation dans la pratique du cabinet. Pour les autres secteurs, les pièces disponibles et la visibilité sur les revenus sont examinées au cas par cas. Aucun nombre d’exercices ne suffit à garantir un prêt.
Comment calculer l'endettement d'une profession libérale pour un crédit immobilier ?
Le calcul se fait toujours sur le revenu retenu par la banque, pas sur ce qui apparaît en haut de votre déclaration.
Dans une estimation simplifiée, calculez 35 % du revenu mensuel retenu avant impôt, puis retranchez les mensualités existantes à retenir pour obtenir une marge de mensualité, assurance comprise. N’ajoutez pas les crédits professionnels au revenu. Faites valider leur retraitement par la banque pour éviter tout double comptage ; le résultat reste à rapprocher du reste à vivre et des règles applicables.
Le BNC d'une bonne année suffit-il à obtenir un crédit ?
Un bon exercice isolé ne permet pas de conclure. La banque peut demander l’origine d’une hausse et les pièces qui l’expliquent. Présentez les résultats disponibles et les éléments ponctuels sans fabriquer une régularité.
Peut-on emprunter avec une structure de type SELARL ou SELAS ?
Une SELARL ou une SELAS demande de distinguer les comptes de la société, votre rémunération et l’identité de l’emprunteur. Un achat personnel n’est pas automatiquement un prêt professionnel parce que vous exercez en société. Faites préciser le montage adapté.
Présentez votre secteur, la date d’installation, la forme d’exercice et le bien envisagé. Le premier échange permet de définir les pièces nécessaires ; il ne remplace pas l’étude des comptes et la décision bancaire.
Si vous vous demandez aussi combien coûte un courtier ou s'il est utile d'en passer par un pour votre projet, ce sont les deux questions que vous me posez le plus souvent juste après.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183