J'accompagne des emprunteurs sur leurs projets immobiliers en Loiret et Centre-Val de Loire depuis 2017, et la Société Générale est une banque qui revient souvent dans les comparaisons. Pas toujours pour les mêmes raisons.
Si vous êtes déjà client SG, comparez sa proposition avec les autres offres. Si un compromis est signé, transmettez tout de suite les échéances prévues : elles conditionnent les démarches à suivre.
La question des délais commence par votre compromis : relevez la date et les conditions prévues pour obtenir le financement. Les durées usuelles de 45 à 60 jours ne remplacent pas l’échéance précise que vous avez convenue.
Je distingue ici les étapes bancaires, dont le délai varie, des obligations légales qui encadrent l’offre. La SARL Aeconomia est immatriculée à l’ORIAS sous le numéro 22002183.
Les 4 phases d'un prêt SG et le délai de chacune
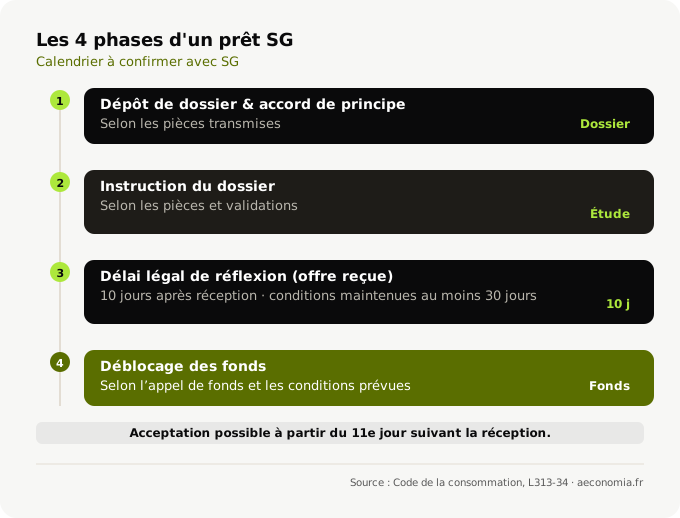
Le parcours du crédit immobilier comporte plusieurs étapes : étude du dossier, validations, offre et mise à disposition des fonds. Leur ordre et leur chevauchement dépendent du projet. Demandez à votre conseiller SG les points déjà traités et ceux encore attendus pour suivre votre calendrier.
1. Dépôt du dossier et réponse de principe
Vous déposez votre dossier complet : revenus, charges, avis d'imposition, relevés de compte, justificatif du bien. La SG étudie la recevabilité de votre demande et vous donne une réponse de principe (accord, accord sous conditions, ou refus).
Demandez la liste des pièces requises et une date de suivi. Une pièce manquante peut retarder l’étude, mais un dossier complet ne garantit pas un délai de réponse.
2. Instruction du dossier et validations
L'accord de principe obtenu, le dossier part en instruction approfondie. La banque vérifie les garanties (caution Crédit Logement ou hypothèque), finalise l'assurance emprunteur et prépare l'offre officielle.
Une VEFA, un profil indépendant ou un PTZ peut nécessiter des pièces et vérifications particulières. Le délai dépend de leur disponibilité et des validations ; il n’est pas systématiquement allongé d’un nombre de semaines fixe.
La coordination entre le service instruction, la garantie et l'assurance peut créer des frictions qui ne dépendent pas uniquement de votre conseiller.
3. Réception de l'offre de prêt et délai légal de réflexion (10 jours minimum)
L’offre SG peut suivre un parcours postal ou électronique selon le dossier. Après sa réception, laissez passer dix jours calendaires complets : l’acceptation est possible au plus tôt le 11e jour suivant la réception, conformément à l’article L313-34 du Code de la consommation.
Vous ne pouvez pas signer avant ce délai, même si vous le souhaitez. C'est une protection légale, pas un choix de la banque.
La banque doit maintenir les conditions proposées pendant au moins 30 jours à compter de la réception. Vérifiez la date limite indiquée dans votre offre, qui peut prévoir une durée supérieure.
4. Déblocage des fonds selon le calendrier de l’achat
Après réception de votre acceptation et accomplissement des conditions prévues, la banque organise le versement selon l’appel de fonds. Le notaire confirme la disponibilité des fonds avant la vente ; faites préciser le délai nécessaire au virement.
| Phase | Délai estimatif |
|---|---|
| Réponse de principe (accord de principe) | Date de première réponse à demander au conseiller |
| Instruction du dossier | Date prévisionnelle d’édition après les validations restantes |
| Délai légal de réflexion (offre reçue) | 10 jours complets ; acceptation au 11e jour suivant la réception |
| Déblocage des fonds | Délai de virement à confirmer sur l’appel de fonds |
| Total estimatif | Calendrier à rapprocher des échéances du compromis |
Pour comprendre exactement ce que couvre la phase "offre de prêt", vous pouvez consulter mon article sur le délai pour recevoir l'offre de prêt qui détaille la procédure légale commune à toutes les banques.
Ce qui fait déraper le calendrier côté SG
Quels points de calendrier vérifier ?
Deux questions pour préparer les points à confirmer avec la banque et le notaire : l’échéance de votre condition suspensive et les validations encore attendues.
Question 1 sur 2
Quel délai avez-vous négocié dans votre condition suspensive ?
Question 2 sur 2
Quel est votre profil de dossier ?
Plusieurs facteurs peuvent retarder l’étude. Identifiez la prochaine validation attendue et son responsable avant de relancer.
Une pièce manquante. Elle peut retarder une validation. Demandez à votre conseiller SG ce qui est nécessaire à chaque étape, puis vérifiez les documents à transmettre et ceux qui sont déjà reçus.
La période juillet-août. En période de congés, vérifiez les disponibilités et l’organisation du suivi auprès de SG. Je ne peux pas en déduire un allongement fixe applicable à tous les dossiers.
Un projet en VEFA ou une construction. Le financement doit prévoir les appels de fonds et les charges pendant les travaux. Vérifiez les documents de vente ou le CCMI demandés et leur état d’avancement ; la durée d’étude dépend de ces éléments.
Le PTZ. La banque doit vérifier les conditions du prêt à taux zéro et l’intégrer au plan de financement. Préparez les justificatifs demandés ; cette étape ne se traduit pas par un nombre fixe de jours supplémentaires.
La garantie. Si votre profil ne passe pas en caution Crédit Logement et qu'il faut envisager une hypothèque, le délai s'allonge encore. L'hypothèque implique un acte notarié supplémentaire, coordonné avec la banque et le notaire.
La SG est-elle plus rapide ou plus lente que les autres banques ?
Je pense que la question elle-même est mal posée : il n'existe pas de classement fiable sur les délais bancaires. Les comparateurs en ligne donnent des chiffres moyens qui ne reflètent pas votre situation ni la période à laquelle vous déposez votre dossier.
Sans données comparables sur les mêmes dossiers, je ne classe pas SG parmi les banques les plus rapides ou les plus lentes. Demandez un calendrier correspondant à votre projet.
Un dossier complet réduit les demandes de pièces manquantes, mais les validations de la banque, de l’assurance et de la garantie restent nécessaires.
Le circuit de décision dépend du financement et de l’organisation de l’établissement. Votre conseiller peut préciser si une validation reste attendue hors de l’agence.
Demandez quelle étape bloque et quand un retour est prévu, plutôt que de déduire un délai du seul nom de la banque.
C'est une réalité de fonctionnement utile à connaître quand vous fixez les délais dans un compromis, pas un reproche fait à la banque.
Ce que change un courtier sur le calendrier d'un prêt SG
Passer par un courtier pour un prêt à la SG (ou dans n'importe quelle banque) n'est pas seulement une question de taux. C'est aussi une question de timing.
Je vérifie les pièces, les revenus présentés et la cohérence du projet avant transmission. La banque peut encore demander des compléments : je les suis avec vous, sans garantir un démarrage immédiat de l’instruction.
Je demande aux établissements sollicités leurs délais annoncés et les rapproche des échéances de votre achat.
Selon le mandat et le projet, je peux solliciter d’autres établissements accessibles au courtage, comme BNP Paribas, le Crédit Mutuel ou la Caisse d’Épargne Loire-Centre. Nous comparons le calendrier avec le taux, l’assurance et les frais, sans retenir automatiquement la première réponse.
L'objectif, c'est que votre calendrier tienne, pas de jouer les banques les unes contre les autres. Si vous voulez comprendre ce qui se passe en amont, avant même de déposer votre dossier à la banque, mon article sur le délai de réponse de la banque explique comment les banques traitent les premières demandes.
FAQ
Oui, mais cela dépend de l'accord du vendeur. La clause de condition suspensive d'obtention de prêt est négociée dans le compromis. Si la SG prend plus de temps que prévu, vous pouvez demander une prorogation au vendeur par avenant.
Ce n'est pas automatique, et le vendeur peut refuser. Anticipez ces délais au moment de signer le compromis : un délai de 60 jours est souvent plus prudent que 45.
Les conditions doivent être maintenues au moins trente jours à compter de la réception. La durée peut être supérieure : consultez l’échéance écrite dans l’offre et demandez à SG la marche à suivre si elle est dépassée.
La loi ne fixe pas de délai minimum entre compromis et acte. En pratique, la condition suspensive d'obtention de prêt est généralement fixée à 45 ou 60 jours dans le compromis.
Le délai de réflexion de 10 jours sur l'offre de prêt est, lui, imposé par la loi (article L313-34 du Code de la consommation) et ne peut pas être raccourci.
Si une condition suspensive est en cours, préparez ses échéances et les échanges avec les banques pour faire le point sur les démarches restantes.
Je sollicite les banques accessibles au courtage, SG comprise selon le dossier, et je compare leurs propositions. Certains établissements ne traitent qu’en direct.
Dimitri Toulon, courtier immobilier depuis 2017, cabinet Aeconomia, Orléans.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183