L'accord de principe n'est pas l'offre de prêt
L’accord de principe exprime une première position dont la portée dépend du texte et des réserves. Il ne remplace pas l’offre de prêt et ne garantit pas le financement. Un accord sous réserves d’usage peut obliger la banque à poursuivre les négociations de bonne foi (Cour de cassation, 2 juin 2015, n° 14-15.632).
L’offre de prêt est encadrée par le Code de la consommation. La banque doit maintenir les conditions proposées pendant au moins trente jours à compter de sa réception par l’emprunteur.
Elle précise le montant, la durée, le TAEG (le coût du crédit exprimé en pourcentage annuel, intégrant les frais obligatoires connus), l’échéancier, l’assurance et la garantie. Vous acceptez cette offre auprès de la banque ; l’acte de vente signé chez le notaire est un autre document.
C'est pourquoi il peut s'écouler plusieurs semaines entre le jour où vous entendez "ça marche" et le jour où vous tenez l'offre dans les mains.
Les étapes internes avant l'édition de l'offre
Mon dossier est-il prêt pour l'offre de prêt ?
Cochez les éléments que vous avez transmis. Chaque case non cochée peut décaler le délai.
Après la première réponse, les validations nécessaires dépendent de la banque et du dossier. Demandez à votre conseiller quelle étape reste à accomplir et qui en assure le suivi.
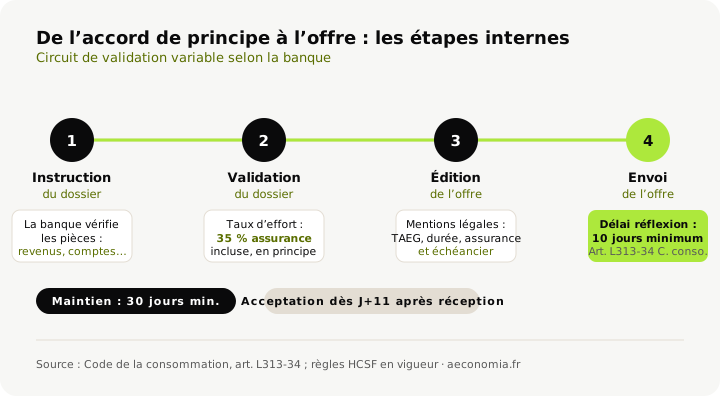
Voici les étapes à suivre ; leur organisation et leur ordre peuvent varier selon l’établissement.
1. Instruction complète du dossier. Le back-office vérifie chaque pièce : derniers bulletins de salaire, avis d'imposition, relevés de compte, promesse de vente signée, situation patrimoniale. Si une pièce est périmée ou manquante, le dossier attend sans que ce soit forcément communiqué clairement. C'est souvent là que les semaines se perdent.
2. Validation du financement. La banque examine la conformité et le risque du financement : taux d’effort, durée, garantie et montage. Les règles du HCSF fixent en principe un taux d’effort maximal de 35 %, assurance et crédits en cours compris, et une durée de 25 ans. Les aménagements sont encadrés ; la flexibilité laissée aux banques ne donne aucun droit au crédit.
3. Édition du contrat d'offre de prêt. Une fois la validation obtenue, la banque génère l'offre. Les mentions légales sont standardisées : montant, TAEG, durée, tableau d'amortissement complet, conditions d'assurance emprunteur, modalités de remboursement anticipé. Ces éléments ne peuvent pas varier d'un établissement à l'autre sur les points obligatoires définis par la loi.
4. Transmission de l’offre. L’article L313-24 du Code de la consommation prévoit une offre gratuite sur papier ou sur un autre support durable. L’envoi postal n’est donc pas la seule possibilité.
Le parcours dépend de la banque : envoi en lettre simple ou en recommandé, ou réception électronique selon la procédure proposée. Conservez la trace de réception : elle déclenche le délai de réflexion.
Le délai de réflexion légal : 10 jours que vous ne pouvez pas brûler
L'article L313-34 du Code de la consommation (issu de la loi Scrivener de 1979, toujours en vigueur) est clair : après réception de l'offre de prêt, vous disposez d'un délai de réflexion minimal de 10 jours calendaires. Vous ne pouvez pas signer avant l'expiration de ce délai, même si vous avez pris votre décision depuis des semaines.
Les conditions de l’offre doivent être maintenues pendant au moins trente jours à compter de sa réception. Ce délai permet de lire le document puis de l’accepter après les dix jours complets de réflexion.
Ce qui arrive parfois : un emprunteur pressé retourne l'offre signée le jour même ou le lendemain de la réception. L'offre est refusée. Si votre date de signature chez le notaire est serrée, intégrez impérativement ce délai de 10 jours dans votre planning dès la réception de l'offre.
Pourquoi l'édition de l'offre peut traîner (et ce que vous pouvez faire)
Pour comprendre un retard, demandez quelle pièce ou quelle validation manque. Voici les points à vérifier.
Pièces manquantes ou périmées. La banque peut attendre un document sans vous l'avoir clairement demandé, ou considérer qu'un relevé de compte fourni il y a 3 mois est trop ancien. La solution : ne pas attendre un retour spontané, relancer votre conseiller ou votre courtier chaque semaine pour connaître l'état exact du dossier.
Saturation des back-offices. En juillet-août et à la rentrée de septembre, les périodes de pic transactionnel se traduisent par des délais allongés côté instruction. Le conseiller en agence n'a pas toujours de visibilité en temps réel sur la charge de l'équipe qui instruit les dossiers.
Modification du dossier après l’accord de principe. Une modification du montant, de la durée, de la garantie ou des co-emprunteurs peut nécessiter une nouvelle étude. Demandez son incidence sur le calendrier ; chaque changement ne remet pas automatiquement tout le dossier à zéro.
Assurance emprunteur en délégation non validée. Si vous avez choisi une assurance auprès d'un assureur externe (c'est-à-dire une délégation d'assurance, au lieu du contrat groupe proposé par la banque), la banque attend la validation de l'équivalence de garanties avant d'éditer l'offre.
Cette étape peut ajouter plusieurs jours, surtout si les échanges entre l'assureur et la banque tardent.
Ce que vous pouvez faire concrètement : constituer un dossier exhaustif dès le départ, vérifier la date de validité de chaque pièce avant de la transmettre, et rester disponible pour répondre rapidement à toute demande complémentaire. Transmettre les pièces rapidement évite de retarder leur examen ; le calendrier dépend aussi de la banque et des autres intervenants.
FAQ sur l'édition de l'offre de prêt
Les conditions sont maintenues au moins trente jours à compter de la réception, conformément à l’article L313-34. Vérifiez la durée exacte prévue dans votre offre.
Non. Le délai de réflexion légal de 10 jours calendaires doit être respecté. Vous ne pouvez pas signer avant le 11e jour suivant la réception. C'est l'article L313-34 du Code de la consommation.
À l’expiration de la durée indiquée dans l’offre, demandez à la banque si une nouvelle proposition est nécessaire. Trente jours est le minimum légal de maintien des conditions, pas une date d’expiration universelle.
La banque doit maintenir les conditions de l’offre pendant au moins trente jours à compter de sa réception. Si vous demandez une modification ou si le projet change, contactez-la pour déterminer si une nouvelle offre doit être établie.
Oui. Si vous avez déposé des dossiers dans plusieurs établissements, vous pouvez recevoir plusieurs offres et choisir librement laquelle accepter. Le seul point de vigilance : solliciter les mêmes banques via plusieurs canaux en parallèle peut brouiller votre dossier auprès de ces établissements.
Ne vous fiez pas au seul intitulé « accord de financement ». Un accord de principe reste une première position sous réserves ; l’offre de prêt est le document réglementé qui détaille les conditions et suit la procédure légale d’acceptation.
Ce que je suis, côté courtier, pendant cette phase
La phase d'instruction et d'attente de l'offre de prêt n'est pas une période où je disparais.
Je suis les pièces et les validations attendues, puis je vérifie l’offre reçue : taux, durée, assurance, garantie et conditions négociées. Je rapproche chaque étape du calendrier de votre achat.
Si une anomalie apparaît dans le document, je la signale avant que vous signiez. Si l'offre arrive tardivement et que le délai de réflexion de 10 jours risque de décaler votre date de signature chez le notaire, j'anticipe avec les différentes parties pour qu'il n'y ait pas de mauvaise surprise au dernier moment.
Ce suivi permet de repérer les écarts avant l’acceptation et d’anticiper les échanges avec la banque et le notaire.
Pour les durées entre accord de principe et réception de l'offre, vous trouverez le détail dans notre article sur les délais pour obtenir une offre de prêt.
Je suis courtier depuis 2017 et la SARL Aeconomia est immatriculée à l’ORIAS sous le numéro 22002183. J’accompagne des financements à Orléans, dans le Loiret, le Centre-Val de Loire et en Île-de-France. Si votre offre tarde, transmettez les étapes déjà franchies et les échéances prévues.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183