Votre offre de prêt est arrivée. Après le délai de réflexion, comment renvoyer votre acceptation : courrier simple, recommandé ou signature électronique ? Voici ce que chaque solution permet de prouver et les dates à vérifier.
Ce que vous devez savoir avant de poster l'enveloppe :
- Le courrier simple est légalement valable pour renvoyer votre exemplaire signé à la banque. Le cachet de la poste fait foi, c'est prévu à l'article L313-34 du Code de la consommation.
- Le recommandé avec accusé de réception est plus sécurisant en cas de litige sur la date ou la réception.
- La signature électronique est possible si votre banque l'accepte explicitement.
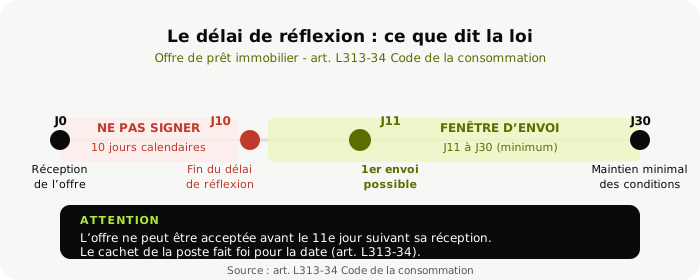
- L’acceptation de l’offre ne peut pas intervenir avant le 11e jour suivant la réception : dix jours calendaires complets doivent s’écouler.
Ce qui importe vraiment à cette étape, ce n'est pas tant le mode d'envoi que le respect du délai de réflexion. C'est le premier point que je vérifie sur chaque dossier.
Ce que dit la loi : deux cadres légaux différents pour l'aller et le retour de l'offre
C'est la confusion que je vois le plus souvent à ce stade : les gens pensent que les règles sont symétriques entre l'envoi et le retour. Elles ne le sont pas.
Pour l’envoi par la banque : l’article L313-24 du Code de la consommation prévoit une offre gratuite sur papier ou sur un autre support durable. La lettre recommandée n’est pas imposée à tous les établissements.
BNP Paribas, Société Générale, Crédit Agricole, Caisse d’Épargne Loire-Centre, CIC, LCL, La Banque Postale ou Crédit Mutuel peuvent proposer des parcours différents selon le dossier. Faites confirmer le canal retenu et la procédure de réception avant de signer.
Pour le retour par l'emprunteur : l'article L313-34 du Code de la consommation ne fixe aucune obligation de recommandé. L'acceptation de l'offre de prêt est formalisée par l'envoi d'un exemplaire signé, avec le cachet de la poste qui fait foi pour la date.
| Sens de l'envoi | Expéditeur | Mode légal | Pratique courante |
|---|---|---|---|
| Transmission de l'offre | La banque | Papier ou autre support durable (art. L313-24) | LRAR ou espace en ligne dématérialisé |
| Retour de l'offre acceptée | L'emprunteur | Courrier postal, cachet de la poste fait foi (art. L313-34) | Courrier simple ou recommandé selon les habitudes |
Courrier simple, recommandé simple, recommandé avec AR : ce que chaque option change vraiment
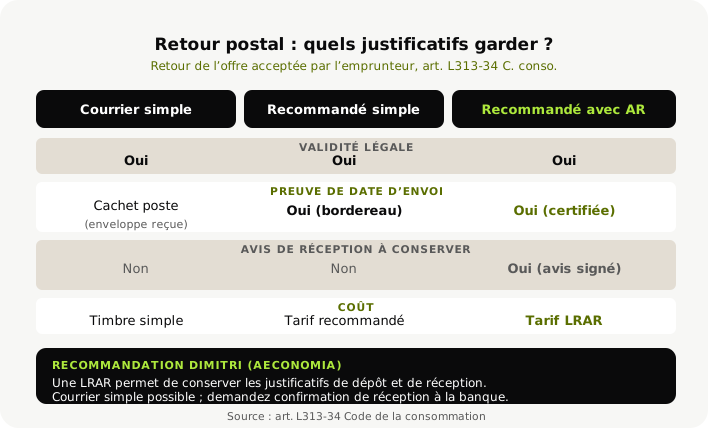
Courrier simple
Légalement valable. Rapide, sans surcoût. Le cachet de la poste sur l'enveloppe de retour constitue la preuve de la date d'envoi. Beaucoup d'emprunteurs utilisent ce mode, particulièrement quand ils envoient leur acceptation dans les premiers jours de la fenêtre autorisée.
Le courrier simple ne fournit pas de preuve de dépôt ni d’avis de réception à conserver de votre côté. Gardez une copie de l’acceptation et demandez à la banque de confirmer la réception ; le cachet postal se trouve sur l’enveloppe qu’elle reçoit.
Lettre recommandée simple
Le recommandé sans avis de réception fournit une preuve de dépôt et un suivi de distribution. L’option avec AR ajoute un justificatif de réception que vous pouvez conserver ; demandez à La Poste les justificatifs disponibles en cas de contestation.
Lettre recommandée avec accusé de réception (LRAR)
C'est le mode qui offre la protection la plus complète. Vous avez la preuve du dépôt, la date certifiée, et l'avis de réception signé par la banque.
Ces justificatifs facilitent la preuve en cas de désaccord. Ils ne prouvent pas à eux seuls le contenu de l’enveloppe : conservez aussi une copie de l’offre signée.
Signature électronique et envoi dématérialisé
Si votre banque propose la signature électronique et que vous avez accepté ce mode de communication, l'envoi par voie numérique est possible et valide. Vérifiez simplement que vous conservez une trace horodatée de l'envoi et que votre espace en ligne confirme la transmission.
Le délai de réflexion de 10 jours : ne ratez pas cette fenêtre
Quel mode d'envoi choisir pour votre offre ?
Votre situation, une recommandation. Base légale : art. L313-34 Code de la consommation.
Écrivez-moi les points à éclaircir sur votre dossier. Je suis joignable depuis Orléans.
Sur ce point précis, je suis plus attentif que sur le mode d'envoi lui-même.
La loi impose un délai de réflexion minimal de 10 jours calendaires à compter de la réception de l'offre de prêt immobilier. Vous ne pouvez pas renvoyer votre acceptation avant le 11e jour. L'offre reste valable 30 jours minimum à compter de cette réception.
Si vous attendez encore ce document, sachez que le délai pour recevoir l'offre de prêt après l'accord de la banque varie selon les établissements.
Ce que ça signifie concrètement :
Si vous recevez l’offre le 1er du mois, les dix jours de réflexion vont du 2 au 11 inclus. Vous pouvez donc poster votre acceptation au plus tôt le 12.
Ne postez pas avant : la banque peut refuser un retour anticipé au motif que le délai de réflexion n'est pas respecté.
Pour une offre électronique, retenez la date de réception établie par le parcours sécurisé de la banque. Ne supposez pas que la seule mise à disposition suffit : conservez l’accusé de réception et vérifiez la première date d’acceptation autorisée.
C'est pour cette raison que je conseille la LRAR quand l'envoi a lieu dans les tout premiers jours de la fenêtre d'acceptation : la date certifiée évite tout débat.
À retenir si vous avez un co-emprunteur : vérifiez avec votre banque si les deux exemplaires peuvent être dans la même enveloppe ou si elle préfère deux envois séparés. La règle varie selon les établissements.
Comment accuser réception de l'offre : ce que la banque attend de vous
Accuser réception et accepter l’offre sont deux actes distincts. La réception établit le départ du délai de réflexion ; l’acceptation intervient après ce délai, selon la procédure de la banque. Ces étapes suivent les étapes de l’édition de l’offre de prêt.
Suivez les instructions pour dater et signer chaque document, conservez votre exemplaire et transmettez ceux demandés par la banque. Si elle prévoit une formalité distincte de réception, effectuez-la sans la confondre avec l’acceptation.
Faut-il envoyer une copie au notaire ?
Oui, je le recommande systématiquement une fois l'offre acceptée et renvoyée à la banque.
Le notaire a besoin des éléments de financement pour préparer l'acte authentique de vente : montant du prêt, durée, références du contrat.
Lui transmettre une copie de l'offre de prêt acceptée accélère la préparation de l'acte et évite les demandes de documents de dernière minute. Ce n'est pas une obligation légale, mais une bonne pratique qui évite des délais inutiles.
Ce que je surveille à ce stade du dossier
Quand j'accompagne un financement, voici ce que je regarde au moment de l'acceptation de l'offre. C'est aussi l'un des écarts concrets entre passer par un courtier plutôt que directement par son banquier : ce suivi de fin de dossier.
La date de réception. Retrouvez la date de réception sur l’avis postal ou la preuve issue du parcours électronique. Le délai commence le lendemain ; en cas de doute, faites confirmer cette date par la banque avant d’accepter.
Conservez ces justificatifs avec votre copie de l’offre et de l’acceptation. Ils permettent de reconstituer le calendrier si une date est contestée.
Les échéances du compromis. Relisez les échéances et les modalités de la condition suspensive avec le notaire. La date d’obtention du financement, la date d’acceptation de l’offre et la date prévue pour la vente sont distinctes.
Si les délais sont serrés, j'anticipe avec la banque pour que l'offre soit envoyée suffisamment tôt : le délai de réponse de la banque en amont pèse directement sur cette marge.
La confirmation de réception côté banque. En courrier simple, cette confirmation n'est pas automatique. Si un doute subsiste, je contacte directement l'interlocuteur bancaire pour confirmer que le retour a bien été enregistré.
La complétude du retour. Un seul exemplaire signé renvoyé quand deux sont attendus, une signature manquante d'un co-emprunteur : ce type d'omission peut retarder le déblocage des fonds. Ça arrive, et c'est évitable avec une vérification simple.
Pour cette étape comme pour les autres, le bon réflexe c'est de poser la question avant de poster l'enveloppe.
Si vous avez un doute sur votre dossier à ce stade, je suis joignable depuis Orléans et je couvre toute la région Centre-Val de Loire ainsi que l'Île-de-France. Précisez l’offre reçue et les points à éclaircir dans votre message.
ORIAS 22002183.
Sources : Code de la consommation, articles L313-24 et L313-34 ; Service Public, fiche « Je veux obtenir un crédit immobilier » ; La Poste, justificatifs de la lettre recommandée.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183