- Le terme « courtage immobilier » peut désigner la transaction dans certains pays francophones. En France, le courtage en crédit immobilier porte sur le financement de votre achat.
- Mon rôle de courtier se déroule en quatre étapes : diagnostic de votre projet, constitution du dossier, soumission aux banques, accompagnement jusqu'à la signature chez le notaire.
- Chez Aeconomia, les honoraires sont à votre charge et leur règlement suppose un mandat, un financement obtenu et une remise des clés. La commission bancaire éventuelle est distincte et non systématique.
- Courtier indépendant, réseau ou plateforme : vérifiez dans chaque cas les banques accessibles, l’interlocuteur et le suivi proposé.
"Courtage immobilier" : les deux sens du mot, et lequel vous concerne vraiment
Vous cherchez un financement, mais certains résultats parlent de vente ou de recherche de logements. Le vocabulaire dépend notamment du pays et de l’activité du professionnel.
Le premier sens : au Québec et dans certains pays francophones, le "courtier immobilier" désigne le professionnel qui aide à vendre ou acheter un bien, c'est-à-dire l'équivalent de l'agent immobilier français.
En France, ce rôle est assuré par l'agent immobilier, qui détient une carte professionnelle T délivrée par la CCI. Le courtage immobilier au sens transaction n'existe pas comme métier distinct en droit français.
Le deuxième sens, et celui qui vous concerne si vous cherchez à financer un achat immobilier en France : le courtier en crédit immobilier. Mon rôle n'est pas d'intervenir sur la transaction elle-même.
Je ne cherche pas le bien et je ne négocie pas son prix avec le vendeur. Nous pouvons toutefois commencer avant vos visites, pour estimer votre capacité d’emprunt et préparer les pièces du financement.
Sur le plan légal, un courtier en crédit immobilier est un Intermédiaire en Opérations de Banque et en Services de Paiement (IOBSP), encadré par le Code monétaire et financier (article L519-1 et suivants).
L’immatriculation à l’ORIAS permet de vérifier l’identité et la catégorie d’activité d’un intermédiaire. La SARL Aeconomia est enregistrée sous le numéro 22002183. Consultez le registre et rapprochez ses coordonnées de celles du professionnel contacté.
C'est ce deuxième sens, le courtage en crédit immobilier, qui est couvert dans la suite de cette page.
Ce que fait concrètement un courtier en crédit immobilier, étape par étape
Le déroulé d'un courtage en crédit immobilier suit quatre phases. Elles varient un peu d'un dossier à l'autre, mais la logique reste la même.
Phase 1 : le diagnostic de votre projet. Lors de notre premier échange (sans engagement et sans frais), j'analyse votre situation : revenus, charges, apport disponible, type de projet, durée souhaitée.
Les règles du HCSF fixent en principe un taux d’effort maximal de 35 %, assurance et crédits en cours compris, et une durée de 25 ans. Les aménagements sont encadrés ; la flexibilité laissée aux banques ne donne aucun droit au crédit. Je regarde aussi votre reste à vivre et l’épargne que vous souhaitez conserver pour apprécier le budget envisagé.
Phase 2 : la constitution du dossier de prêt. Je prépare votre dossier complet de financement : pièces justificatives, simulation de prêt, montage adapté si votre situation est complexe (prêt relais, SCI, profil indépendant, revenus mixtes).
Une pièce manquante ou incohérente peut retarder l’étude. Je vous indique les justificatifs nécessaires et les points à clarifier. Si vous consultez directement une banque, cette préparation reste tout aussi utile.
Phase 3 : la soumission aux établissements bancaires. Je sollicite les banques accessibles au courtage dont les critères correspondent à votre dossier. Je suis leurs réponses et les éventuelles demandes de précisions ; le choix des établissements dépend du projet, pas d’une promesse de taux.
Je négocie le taux d’intérêt, l’assurance, les frais de dossier et les conditions de remboursement anticipé. Sur un prêt de 250 000 € sur 25 ans comme sur un autre montant, je compare les coûts en euros à partir des offres réelles : un écart de taux ne se lit pas de la même façon pour le crédit et l’assurance.
Phase 4 : l'accompagnement jusqu'au déblocage des fonds. Une fois l'offre de prêt retenue, je reste en contact entre vous, la banque et le notaire jusqu'à la signature et le déblocage. Je vérifie que les conditions convenues dans l'accord de principe figurent bien dans l'offre de prêt finale.
Qui paie quoi ? La rémunération du courtier immobilier sans ambiguïté
Votre dossier est-il fait pour un courtier indépendant ?
Une question sur votre situation, une réponse directe. Données : grille Aeconomia (2026).
La rémunération d'un courtier en crédit immobilier repose sur deux sources possibles. Je préfère les expliquer séparément, parce que les confondre crée des malentendus.
Les frais de courtage (honoraires client). Ces honoraires rémunèrent l’accompagnement et restent à la charge du client. Leur montant et leurs conditions figurent dans le devis ou le mandat.
Les honoraires restent à la charge du client. Chez Aeconomia, aucun honoraire n’est dû sans mandat confié, financement obtenu et projet mené jusqu’à la remise des clés. Les honoraires sont intégrés au crédit et réglés par la banque au déblocage des fonds.
Ma grille de frais de courtage repose sur le type de dossier :
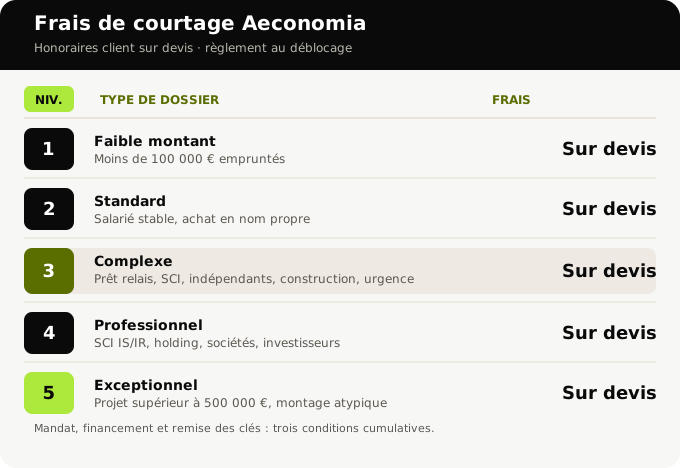
| Niveau | Type de dossier | Frais |
|---|---|---|
| 1 | Faible montant (moins de 100 000 € empruntés) | Sur devis |
| 2 | Standard (salarié stable, achat en nom propre) | Sur devis |
| 3 | Complexe (prêt relais, SCI, indépendants, construction, urgence) | Sur devis |
| 4 | Professionnel (SCI IS/IR, holding, sociétés, investisseurs) | Sur devis |
| 5 | Exceptionnel (projet > 500 000 €, montage atypique) | Sur devis |
Le montant vous est communiqué par écrit dès le premier rendez-vous, selon la complexité du dossier. Ces frais font partie du plan de financement global : même intégrés au crédit, ils restent un coût à comparer.
Un point bonus chez Aeconomia : sur demande, la première renégociation est offerte, à vie et quelle que soit la banque, dès que les taux baissent d'environ 1 point après votre financement.
La commission versée par la banque. Dans certains cas, la banque verse également une commission au courtier en contrepartie de l'apport d'affaires. Ce n'est pas systématique. Ça dépend des conventions passées et des banques. Je ne l'affiche donc pas comme un acquis, parce que ce serait vous induire en erreur.
Courtier indépendant, réseau ou plateforme : ce que la différence change pour votre dossier
Quand vous cherchez un courtier, vous n'avez pas affaire à une catégorie homogène. Trois structures coexistent sur le marché, avec des logiques très différentes.
Le courtier indépendant (comme Aeconomia) exerce sous sa propre enseigne ou au sein d'un cabinet de taille humaine. Il gère lui-même les relations avec les banques et suit votre dossier personnellement du premier contact jusqu'à la signature.
Chez Aeconomia, un courtier dédié suit votre financement. Un dirigeant, des revenus mixtes ou une SCI à l’IS demandent des justificatifs et une analyse adaptés, comme tout dossier dont les revenus ou le montage doivent être précisés.
Le réseau de courtiers (Meilleurtaux, CAFPI, Artémis Courtage, Vousfinancer) structure des courtiers sous une marque commune. L'accès au réseau bancaire est souvent large, la marque rassure. La qualité du suivi dépend du courtier affecté à votre dossier.
Une plateforme en ligne peut proposer un simulateur, une mise en relation ou un accompagnement de courtage. Vérifiez son statut, les échanges humains prévus et sa capacité à traiter votre situation, y compris si elle est complexe.
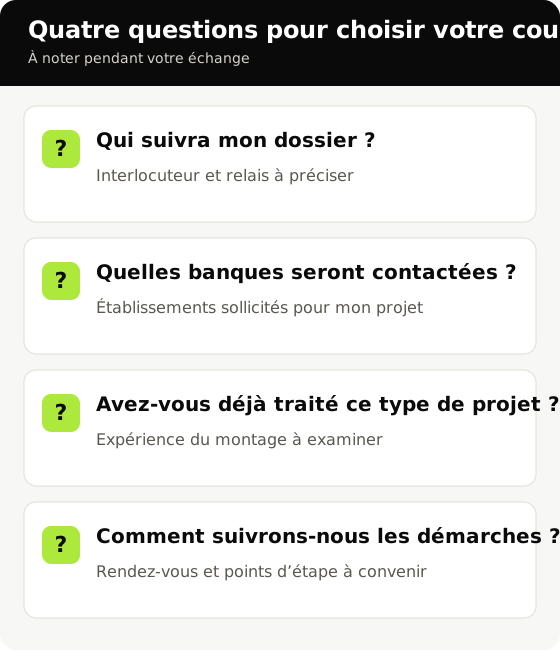
Posez ces quatre questions à chaque professionnel contacté pour préciser qui suivra votre dossier, quelles banques seront sollicitées, son expérience de votre projet et l’organisation des démarches.
| Cabinet indépendant | Réseau | Plateforme en ligne | |
|---|---|---|---|
| Interlocuteur | Selon le cabinet | Selon le réseau | Selon le service proposé |
| Banques locales | Conventions du cabinet | Conventions du réseau et du courtier | Établissements couverts par le service |
| Profils atypiques | Expérience du courtier sur votre montage | Expérience de l’interlocuteur affecté | Prise en charge du montage à vérifier |
| Suivi personnalisé | Courtier dédié ou relais d’équipe à préciser | Organisation du suivi à préciser | Échanges humains prévus à vérifier |
En Centre-Val de Loire, Aeconomia sollicite les banques accessibles au courtage, dont les caisses régionales comme la Caisse d’Épargne Loire-Centre. Demandez quels établissements seront contactés pour votre projet ; aucun type de courtier ne dispose par principe d’un accès exclusif à ces réseaux.
Ce que le courtage immobilier ne couvre pas
Un courtier en crédit immobilier intervient sur le financement, pas sur la transaction. Je ne cherche pas le bien à votre place, je ne négocie pas le prix avec le vendeur, je n'interviens pas sur les clauses suspensives du compromis de vente : c'est le rôle de votre notaire ou de votre agent immobilier.
Je ne vous garantis pas non plus un taux à l'avance : je vous soumets les meilleures offres obtenues sur votre profil réel, et c'est vous qui choisissez. Aucun courtier sérieux ne peut vous promettre un taux avant d'avoir analysé votre dossier complet.
Questions fréquentes sur le courtage immobilier
Négocier votre prêt immobilier auprès des banques à votre place. Concrètement : analyser votre projet, monter votre dossier, solliciter plusieurs banques en parallèle, comparer les offres et vous accompagner jusqu'à la signature chez le notaire.
Chez Aeconomia, les honoraires sont à votre charge et annoncés par écrit dès le premier rendez-vous. Ils sont intégrés au crédit et réglés par la banque au déblocage. Trois conditions doivent être réunies : mandat confié, financement obtenu et projet mené jusqu’à la remise des clés. Si l’une manque, aucune facture. Une commission bancaire peut s’y ajouter, selon les établissements ; elle n’est pas automatique.
Un dossier préparé pour plusieurs banques, une comparaison du taux, de l’assurance et des frais, et un suivi des démarches. L’intérêt se mesure sur les offres obtenues et le coût de la mission ; de meilleures conditions ne sont pas garanties.
Des frais de courtage sont à prévoir et certaines banques ne sont accessibles qu’en direct. Vérifiez aussi les conditions du mandat, exclusif chez Aeconomia, et le suivi proposé. La valeur ajoutée du courtier dépend de votre dossier et des propositions comparées.
Non. Le diagnostic de votre capacité d'emprunt et la constitution du dossier peuvent commencer dès que votre projet est défini, avant même d'avoir trouvé le bien ou signé le compromis.
Préparer les pièces en amont facilite la suite. Après réception de l’offre de prêt, vous devrez respecter dix jours complets de réflexion avant de pouvoir l’accepter au 11e jour suivant la réception.
Pour votre projet en Centre-Val de Loire, je prépare le dossier et compare les réponses des établissements sollicités, dont les banques régionales adaptées. Vous décidez à partir des offres reçues et du devis d’accompagnement.
Un premier échange permet de préciser votre projet et l’accompagnement que vous recherchez.
Repères : Code monétaire et financier, articles L519-1 et suivants ; article L519-6 pour la perception des frais ; règles du HCSF sur l’octroi des crédits ; registre ORIAS.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183