Vous avez mandaté un courtier. Les semaines passent, les réponses de banques tardent ou sont négatives, et vous ne savez plus si c'est votre dossier qui coince, la conjoncture de taux, ou si vous avez simplement confié votre projet à quelqu'un qui n'en fait pas assez.
Ce qui suit décrit ce qui se passe réellement quand un courtier ne trouve pas de prêt, pourquoi un refus de crédit immobilier avec un courtier n'est pas toujours une impasse, et ce que vous pouvez faire concrètement dans les semaines qui suivent.
Un courtier bloqué, ça arrive : mais pas pour les mêmes raisons
Il y a une distinction que peu d'articles font, et qui change tout dans la façon d'aborder la situation.
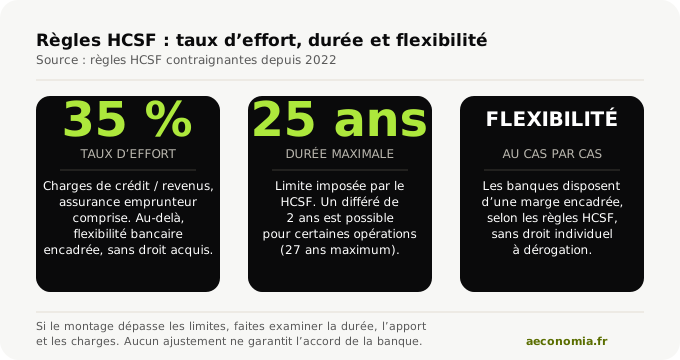
Premier cas : les règles du marché bloquent objectivement votre dossier. Le Haut Conseil de Stabilité Financière (HCSF) impose depuis 2022 une règle contraignante : le taux d'endettement global (mensualités de crédit divisées par revenus nets) ne doit pas dépasser 35 %, assurance emprunteur comprise.
La flexibilité autorisée aux banques est limitée et encadrée. Elle ne dépend pas seulement de la présentation du dossier et ne crée aucun droit à une dérogation.
Deuxième cas : des pièces ou des explications manquent. Une pièce manquante, des revenus mal expliqués ou un apport inférieur à celui demandé par l’établissement peuvent compromettre l’étude. Demandez ce qui a motivé le refus avant de modifier le dossier.
Une autre banque peut avoir des critères différents, y compris au sein d’un réseau régional. Il faut le vérifier pour votre projet ; changer de courtier ne suffit pas à rendre le financement possible.
Troisième cas : les démarches du courtier restent à vérifier. Demandez quelles banques ont été sollicitées, à quelles dates et avec quelles réponses. Le canal de contact, en ligne ou en agence, ne permet pas à lui seul de juger le travail effectué.
C’est ce qu’il faut regarder avant de signer un mandat : les démarches prévues, les banques accessibles et la façon dont vous serez informé.
Distinguer ces trois cas est la première chose à faire avant de prendre une décision.
Les vraies causes d'un refus en série
Mon dossier est-il bloqué ou mon courtier peu actif ?
Sélectionnez la situation qui correspond le mieux à la vôtre.
Vous souhaitez un regard extérieur sur votre situation ? Envoyez-moi vos simulations et les refus reçus, je vous dis ce que j'en pense.
Quand plusieurs banques refusent, rassemblez les réponses et les éventuelles réserves. Elles permettent de distinguer un obstacle commun aux demandes d’un critère propre à un établissement.
Taux d’effort trop élevé. Un taux d’effort supérieur au plafond de 35 %, assurance et crédits en cours compris, peut bloquer la demande. La marge de flexibilité des banques est encadrée et n’est pas un droit pour l’emprunteur.
Les solutions, si le projet tient, sont d'allonger la durée (dans la limite de 25 ans imposée par le HCSF), d'augmenter l'apport, ou d'intégrer un co-emprunteur.
Revenus jugés instables. Les indépendants, chefs d'entreprise, salariés avec une part variable importante : ces profils demandent une lecture fine de la liasse fiscale et un vrai travail d'argumentation. Un dossier présenté sans contexte se fait souvent rejeter par défaut dans les circuits standardisés.
Apport insuffisant pour le financement demandé. Les frais d’acquisition et de garantie doivent figurer dans le plan de financement. La banque décide de l’apport demandé ; aucun seuil unique ne s’applique à tous les projets.
Un financement sans apport peut être étudié par certains établissements, sans garantie d’accord. Il faut expliquer le montant demandé et vérifier que le remboursement comme l’épargne restante sont adaptés.
Situation professionnelle récente. Période d'essai, création d'entreprise depuis moins de 2 ans, CDD en cours : ces éléments ne sont pas éliminatoires dans tous les cas, mais ils réduisent les options. Certaines banques sont plus souples sur ces configurations, à condition que le reste du dossier soit solide.
Incidents de paiement et FICP. Une inscription au FICP complique l’accès au crédit, sans constituer une interdiction légale d’emprunter. Pour un incident de remboursement, la durée maximale est de cinq ans ; une régularisation permet une radiation anticipée, demandée par l’établissement déclarant. Les règles sont différentes pour certaines mesures de surendettement.
Durée demandée trop longue. Les règles du HCSF fixent en principe un taux d’effort maximal de 35 %, assurance et crédits en cours compris, et une durée de 25 ans. Les aménagements sont encadrés ; la flexibilité laissée aux banques ne donne aucun droit au crédit. Un différé encadré peut notamment porter la durée totale à 27 ans dans certaines opérations ; ce n’est pas une extension automatique pour toute VEFA.
Ce qu'un bon courtier fait quand il n'obtient pas de réponse favorable
Si plusieurs semaines se sont écoulées et que vous avez reçu deux refus, demandez un bilan précis : établissements contactés, pièces transmises, motifs connus et options restant à étudier.
À ce stade, la question n'est plus "les banques refusent" mais "le courtier a-t-il fait tout ce qu'il pouvait ?"
Ce qu'un courtier engagé fait concrètement quand un dossier ne passe pas :
Il explique les banques sollicitées. Le nombre de banques contactées doit correspondre au dossier et au mandat. Le courtier doit pouvoir expliquer leur sélection et les démarches effectuées.
En Centre-Val de Loire, des établissements comme la Caisse d’Épargne Loire-Centre, le Crédit Mutuel Centre ou les caisses du Crédit Agricole peuvent être sollicités selon le projet et leur accès au courtage. Leur implantation régionale ne garantit pas un accord.
Il revoit la présentation du dossier. Revenus retraités, durée ajustée, garantie modifiée (hypothèque plutôt que caution selon le profil) : parfois, c'est la structuration du dossier qui permet de passer un refus, pas un profil différent.
Il communique avec vous. Demandez le délai annoncé par la banque et une prochaine date de suivi. Si votre courtier ne répond plus, relancez par écrit sans attendre l’échéance du compromis.
Il sait quand dire que c'est non. Un bon courtier vous le dit franchement si le dossier n'est pas finançable dans les conditions actuelles, plutôt que de faire tourner le dossier indéfiniment. Cette rigueur vous permet de prendre une décision, au lieu de rester dans l'attente.
Doit-on payer le courtier s'il ne trouve pas de prêt ?
Non.
L’article L519-6 du Code monétaire et financier interdit de percevoir les frais d’intermédiation avant le versement effectif des fonds prêtés. Sans déblocage, aucun frais d’intermédiation ne peut être perçu. Chez Aeconomia, s’ajoutent les trois conditions de notre engagement : mandat confié, financement obtenu et remise des clés.
Si un professionnel demande des frais d’intermédiation avant le versement effectif du prêt, demandez une explication écrite et vérifiez la clause concernée avant de payer.
Chez Aeconomia, le premier rendez-vous avec un courtier est offert et sans engagement. Aucun honoraire de courtage ne peut être perçu avant le versement effectif des fonds prêtés.
L’attestation de refus de prêt. La condition suspensive précise les caractéristiques du prêt recherché, les démarches et les délais à respecter. Les attestations de refus peuvent permettre d’en justifier l’échec ; l’annulation sans pénalité dépend du respect de cette clause. Faites le point avec le notaire avant son échéance.
Votre courtier doit être en mesure de vous fournir les traces des démarches : lettres de refus des établissements contactés, ou attestation de refus de prêt selon les usages. Ce sont les banques qui délivrent ces attestations de refus ; votre courtier vous les transmet.
Quand changer de courtier (et comment)
Changer de courtier en cours de route n'est pas une trahison. C'est parfois la bonne décision. Encore faut-il savoir reconnaître le bon courtier pour ne pas reproduire la même situation avec le suivant.
Les signaux qui doivent alerter :
- Plus de deux semaines sans retour concret de sa part
- Il ne peut nommer aucune banque effectivement sollicitée
- Il ne propose pas d'adapter le dossier après un refus
- Il minimise les refus sans explication sur les causes
Ce qui est en revanche normal :
- Un délai d’étude annoncé et expliqué par la banque, avec un suivi des échéances du compromis
- Des refus sur 1 ou 2 établissements avant de trouver le bon interlocuteur
- Un retour "dossier difficile" accompagné d'une proposition d'ajustement
Pour changer de courtier, relisez les conditions du mandat : exclusivité, durée, résiliation et démarches déjà engagées. Ne supposez pas que vous pouvez mandater un autre professionnel immédiatement.
Chez Aeconomia, je fonctionne avec un mandat exclusif : un engagement réciproque, où je m'investis pleinement sur votre dossier en échange de votre confiance.
Ce que je propose quand un dossier semble bloqué
Pour réexaminer un dossier refusé, je commence par les pièces et les réponses reçues. Je vérifie les points qui pourraient être corrigés ou soumis à un autre établissement, sans promettre de solution.
Ce n'est pas une promesse universelle. Il y a des dossiers objectivement hors normes HCSF que personne ne peut forcer.
Un écart entre les critères d’une banque nationale et ceux d’une caisse régionale peut ouvrir une piste. Il doit être confirmé sur votre dossier, sans présenter un réseau comme systématiquement plus souple.
Si votre courtier actuel ne trouve pas de solution depuis plusieurs semaines et que vous n'avez pas de retour clair sur la cause du blocage, c'est la première chose que je regarde : est-ce que c'est le dossier lui-même qui est hors norme, ou est-ce que c'est la stratégie de soumission qui n'a pas exploré les bons établissements ?
Demandez un regard extérieur sur votre dossier. Le premier rendez-vous, gratuit et sans engagement, permet d’examiner les démarches restantes et les limites du projet. Préparez vos simulations et les refus reçus pour cet échange.
Récapitulatif
| Situation | Action recommandée |
|---|---|
| Refus systématique, taux d'endettement supérieur à 35 % | Reconstruire le plan de financement (durée, apport, co-emprunteur) |
| Aucune nouvelle du courtier depuis 2 semaines | Relancer par écrit, demander un bilan des démarches effectuées |
| Refus sur 1-2 banques, dossier complexe | Interroger d'autres établissements, y compris les banques régionales |
| Mandat expiré ou courtier inactif | Vérifier les conditions de résiliation avant de confier une nouvelle mission |
| Clause suspensive à activer | Demander les attestations de refus de prêt à votre courtier |
Le marché du crédit immobilier n'est pas figé, et les grilles d'acceptation des banques évoluent.
Un refus dans une banque ne préjuge pas de toutes les autres réponses, mais attendre ne suffit pas : il faut identifier ce qui doit changer dans le projet ou les conditions d’étude. Le métier que j’exerce depuis 2017 consiste aussi à expliquer ces limites.
La SARL Aeconomia est immatriculée à l’ORIAS sous le numéro 22002183. J’accompagne les financements immobiliers à Orléans, dans le Loiret, le Centre-Val de Loire et en Île-de-France. Si votre dossier est bloqué, transmettez les démarches déjà engagées pour préparer un regard extérieur.
Sources : HCSF, règles d’octroi ; Code monétaire et financier, article L519-6 ; Banque de France, fichiers d’incidents bancaires et radiation du FICP.
Voir aussi
- Faut-il prendre un courtier ?
- Combien coûte un courtier ?
- Délai de réponse banque pour un prêt immobilier
- Courtier ou banquier : quelle différence ?
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183