Votre compromis fixe une date limite pour obtenir le financement. Pendant que la banque étudie le dossier, ce calendrier continue : mieux vaut suivre les pièces attendues et la prochaine décision que compter sur un délai moyen.
La question "quand vais-je recevoir l'offre de prêt ?" concerne une étape plus tardive du processus.
Ici, je parle du temps que met la banque pour analyser votre dossier de prêt immobilier, vous donner un accord de principe, puis confirmer cet accord en accord définitif : c'est l'amont du financement, celui qui conditionne le reste du calendrier.
Je travaille dans le courtage immobilier depuis 2017, en Centre-Val de Loire et en Île-de-France. Voici comment distinguer les étapes et organiser le suivi de votre demande.
Ce que signifie "réponse de la banque" : accord de principe ou accord définitif ?
Avant de parler de délais, il faut clarifier ce que l'on appelle "réponse de la banque". Il y a deux moments bien distincts, et la confusion entre les deux est fréquente.
Le premier, c'est l'accord de principe. La banque a étudié votre dossier et vous dit : "a priori, c'est faisable selon vos éléments." C'est un signal positif.
Un accord de principe sous réserves ne vaut pas engagement de prêter : l’étude peut encore déboucher sur un refus. La banque doit cependant poursuivre les négociations de bonne foi ; la portée du document dépend donc de sa formulation et des réserves qu’il contient. Voir Cour de cassation, 2 juin 2015, n° 14-15.632.
Le second, c'est l'accord définitif (ou décision de financement).
Avant la décision de financement, la banque vérifie les pièces, la solvabilité et les conditions de garantie et d’assurance prévues. Les termes employés et l’ordre des validations varient : demandez quelles réserves restent à lever avant l’offre.
Pour suivre le calendrier, demandez une réponse précise : s’agit-il d’un premier avis, d’un accord encore soumis à validation ou d’une offre ferme ? Ces étapes ne donnent pas le même niveau de certitude.
Combien de temps la banque met à répondre : les délais réels
Il n’existe pas de délai unique à appliquer à toutes les banques. À titre de repère publié, le Crédit Mutuel indique trois à cinq semaines pour l’étude en vue d’un accord de principe ou d’une offre. Cette durée couvre un ensemble d’étapes et ne constitue pas une promesse pour votre demande.
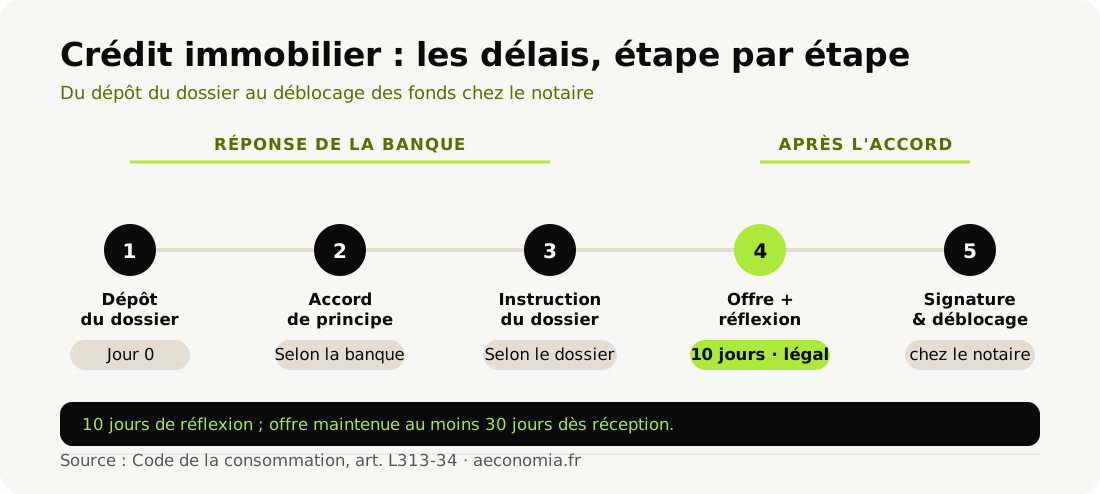
Le schéma distingue la réponse bancaire des étapes qui suivent : offre, réflexion, acceptation et déblocage.
| Étape | Point à confirmer avec la banque |
|---|---|
| Prise de rendez-vous avec un conseiller | Date du rendez-vous et liste des pièces |
| Analyse initiale du dossier | Date de prise en charge du dossier complet |
| Accord de principe | Portée du premier avis et réserves éventuelles |
| Instruction complète (service crédit, garantie, assurance) | Validations crédit, garantie et assurance encore attendues |
| Accord définitif (avant édition de l'offre de prêt) | Date prévue de décision, puis d’émission de l’offre |
Ces étapes peuvent se recouvrir. Ne les additionnez pas comme des délais fixes : demandez un calendrier adapté au circuit de l’établissement.
Pour un dossier d’indépendant, une SCI ou une garantie nécessitant une analyse complémentaire, demandez qui doit encore donner son accord. Une relance précise sur ce point sera plus utile qu’une demande générale de nouvelles.
La condition suspensive du compromis prévoit souvent 45 à 60 jours, sans pouvoir être inférieure à un mois. Lisez son échéance et les caractéristiques du financement demandé : c’est votre cadre contractuel, pas une durée garantie d’instruction.
Si les validations restantes semblent incompatibles avec l’échéance, informez le notaire sans attendre. Une prolongation doit être discutée avec le vendeur ; elle ne résulte pas automatiquement du retard bancaire.
Ce qui fait vraiment varier les délais de réponse
Trois points méritent une vérification pendant le suivi du dossier.
Les pièces disponibles. Un document manquant ou incohérent peut interrompre l’analyse. Demandez une liste actualisée des pièces attendues et confirmez leur réception après l’envoi.
Préparez notamment bulletins de salaire, relevés de compte, avis d’imposition, justificatifs d’identité et de domicile, ainsi que le compromis s’il est signé. La banque précise la liste et les périodes nécessaires selon votre situation.
La disponibilité des interlocuteurs. Congés, charge de travail ou passage en comité peuvent modifier le calendrier. Demandez qui suit le dossier en cas d’absence et quand la prochaine décision est attendue.
Si votre achat impose une échéance courte, signalez-la dès le dépôt. La banque pourra vous indiquer si elle peut instruire la demande dans ce cadre ; une période de l’année ne suffit pas à prédire sa réponse.
Les éléments à analyser. Des revenus réguliers, un apport documenté et des crédits connus facilitent la lecture du dossier. Cela ne fixe pas pour autant un délai automatique.
Une activité indépendante, un montage en SCI ou un prêt relais peut nécessiter des documents supplémentaires. Les formalités d’assurance dépendent également de la situation et du contrat, pas seulement du statut professionnel.
Tout dépend de ce que la banque examine vraiment avant de valider votre financement.
Comment le courtier suit les délais des banques
Le suivi consiste à identifier l’interlocuteur, les documents manquants et la prochaine étape de décision. Ces informations doivent être actualisées pour votre dossier.
Les circuits d’instruction varient entre établissements et parfois entre caisses régionales. Une décision locale ou centralisée ne permet pas, à elle seule, de conclure qu’une banque est plus rapide ou plus fiable.
Pour une recherche ciblée sur cet établissement, notre article détaille le suivi des délais d’un prêt à la Société Générale. Confirmez toujours l’avancement auprès de l’interlocuteur chargé de votre demande.
Pour un PTZ ou une construction, faites préciser les pièces nécessaires dès la première analyse : terrain, devis, contrat de construction ou avant-contrat. Leur disponibilité peut conditionner l’étape suivante.
Gardez une trace des pièces demandées et des échéances annoncées. Si une demande change, demandez ce qu’elle implique pour le calendrier.
Un courtier immobilier qui dépose votre demande de prêt auprès de plusieurs banques en parallèle ne compare pas seulement les taux.
Il rapproche les délais annoncés de votre échéance contractuelle et vous signale les validations encore attendues. Il ne peut pas décider à la place de la banque ni garantir la date de l’offre.
Crédit Agricole, Caisse d’Épargne, Crédit Mutuel et Banque Populaire disposent d’organisations régionales. Pour un projet en Centre-Val de Loire ou en Île-de-France, précisez quelle caisse et quel service instruisent effectivement la demande.
Délai de réponse et clause suspensive : comment gérer la pression du calendrier
Le compromis de vente comporte une clause suspensive d'obtention de prêt immobilier.
La clause fixe le financement recherché et la date limite pour l’obtenir. Le délai usuel de 45 à 60 jours et le minimum d’un mois sont rappelés par Service Public sur la condition suspensive de prêt.
Un retard ne vous libère pas automatiquement de la vente. Les conséquences dépendent de la clause et des démarches effectuées. Faites vérifier par le notaire les justificatifs à transmettre et la possibilité d’une prolongation avec le vendeur.
Dès qu’un décalage se dessine, prévenez le notaire et demandez un point écrit à la banque. Cela permet d’examiner une prolongation avant l’échéance plutôt que de la découvrir une fois le délai dépassé.
Au moment du compromis, discutez d’un délai compatible avec votre financement et les documents à obtenir. Une marge peut être utile pour une construction, un prêt relais ou une analyse complémentaire, mais elle doit être convenue avec le vendeur.
FAQ
Le délai varie selon l’établissement, les pièces et les validations nécessaires. Le repère de trois à cinq semaines publié par le Crédit Mutuel concerne l’étude en vue d’un accord ou d’une offre. Pour votre demande, faites préciser l’étape actuelle et la date attendue.
Il exprime un avis favorable sous conditions et ne remplace pas l’offre ferme de financement. Lisez ses réserves et demandez ce qui reste à valider ; la portée du document dépend de ses termes.
Il n’y a pas de réponse universelle. Déposez les éléments nécessaires dès que possible et suivez l’échéance de la condition suspensive. Une demande en cours ou un accord de principe ne suffit pas toujours à remplir cette condition.
Oui, de façon significative. Les délais dépendent de la structure décisionnelle de chaque établissement, de la charge de leurs équipes crédit et de la période. Les banques régionales mutualistes (Crédit Agricole, Caisse d'Épargne, Crédit Mutuel, Banque Populaire) ont des délais qui varient selon la caisse régionale.
Faites confirmer les pièces attendues, transmettez-les de façon cohérente et demandez qui suit la décision. En cas de retard, identifiez la validation bloquante et prévenez le notaire si l’échéance du compromis approche.
Réponse de la banque et offre de prêt : deux étapes distinctes
Pour éviter la confusion : la réponse de la banque (accord définitif) et l'émission de l'offre de prêt immobilier sont deux moments différents.
Une validation interne précède l’offre, qui formalise les conditions du crédit sur papier ou sur un autre support durable. Le délai administratif dépend de la banque : notre guide explique ce qui se passe pendant l’édition de l’offre de prêt.
Après réception de l’offre, vous devez respecter dix jours de réflexion avant de pouvoir l’accepter, à partir du onzième jour. Ce délai légal est distinct du temps d’analyse bancaire et doit entrer dans le calendrier de signature.
Tout ce qui se passe après l'accord définitif (édition de l'offre, délai de réflexion, signature) est traité dans notre article sur le délai de l'offre de prêt immobilier.
La préparation réduit les allers-retours, sans donner la maîtrise de tout le calendrier. Gardez une vue claire des pièces envoyées, des accords reçus et des étapes encore attendues.
Pour faire le point, préparez l’échéance du compromis, les réponses bancaires reçues et la liste des pièces encore attendues. Ces éléments permettront d’organiser les prochaines démarches avec votre courtier et votre notaire.
Courtier immatriculé à l'ORIAS, je travaille sur les financements immobiliers à Orléans, dans le Loiret, le Centre-Val de Loire et en Île-de-France.
Estimez votre capacité d’emprunt.
Estimation simplifiée : 35 % des revenus, sans assurance ni crédits en cours. Le montant doit être ajusté à votre situation.

Courtier depuis 2017, basé à Orléans. J'accompagne primo-accédants, investisseurs et emprunteurs qui veulent un avis franc avant de signer.
Cabinet Aeconomia · ORIAS 22002183